
Lendermarket
· ECSP Banque centrale d’Irlande
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Lendermarket avis 2026 : c’est l’une des plateformes P2P européennes les plus difficiles à juger. D’un côté, des rendements élevés, un bonus de bienvenue et désormais un agrément ECSP en Irlande. De l’autre, l’historique des retards de Creditstar entre 2022 et 2023, quand beaucoup d’investisseurs ont vu leur capital bloqué pendant des mois. Nous n’allons donc pas vous vendre une plateforme parfaite, mais expliquer ce qui a changé, quels risques subsistent et si cela vaut la peine d’y investir.
Nous détaillons ici ce qui s’est exactement passé, où en est la plateforme aujourd’hui, si la confiance est de nouveau justifiée, et comment activer le bonus de bienvenue de 75 € avec le code de parrainage 6dqz4nbn.
Lendermarket, comment ça marche
Lendermarket est une plateforme P2P basée en Irlande, fondée en 2016 par Creditstar Group et ouverte aux investisseurs particuliers depuis avril 2019. Pendant ses premières années, elle a servi exclusivement à financer l’activité de Creditstar. En mai 2022, elle a intégré son premier initiateur externe et est devenue une place de marché à plusieurs initiateurs.
Le modèle est simple et très proche de celui de plateformes plus connues comme Mintos ou Debitum : nous prêtons via la plateforme à des initiateurs, qui prêtent à leur tour à des consommateurs. En échange, nous percevons un rendement fixe assorti d’une garantie de rachat : si l’emprunteur final ne paie pas, l’initiateur rachète le prêt au bout de 60 jours.
L’agrément de décembre 2024, le vrai tournant
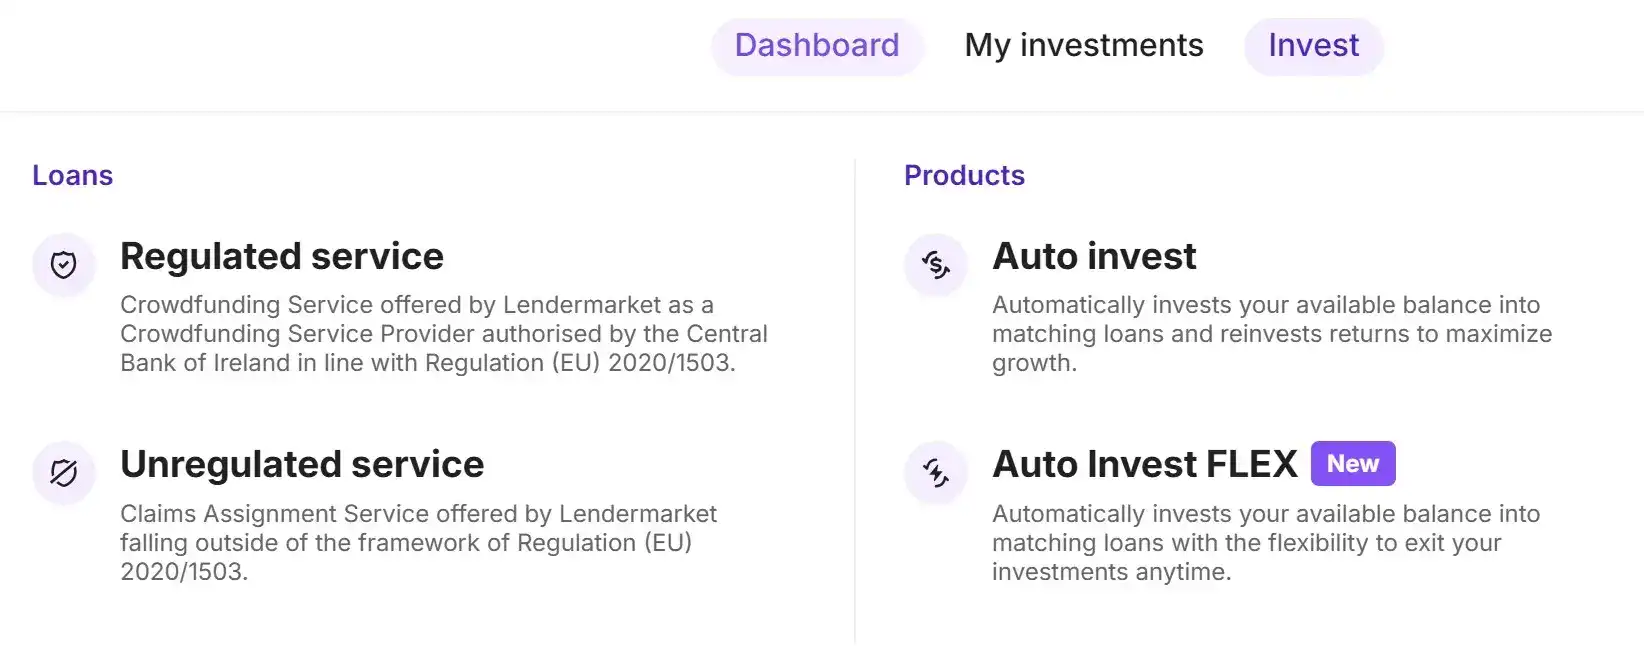
En décembre 2024, Lendermarket a obtenu l’autorisation de la Banque centrale d’Irlande comme prestataire de services de financement participatif (ECSP), au titre du règlement UE 2020/1503. Deux conséquences concrètes pour les investisseurs particuliers.
Malgré cet agrément, toutes les offres de la plateforme ne relèvent pas du régime ECSP. Au moment d’investir, il est possible de choisir de ne travailler qu’avec les initiateurs régulés, ou d’inclure aussi les autres.
Les fonds sont désormais conservés sur des comptes ségrégués, séparés de l’exploitation de la société. Cela n’existait pas auparavant et c’était l’une des critiques les plus fréquentes. La plateforme est en outre soumise à une supervision formelle, avec des obligations de transparence et de reporting qu’elle n’avait pas.
Les initiateurs actuels
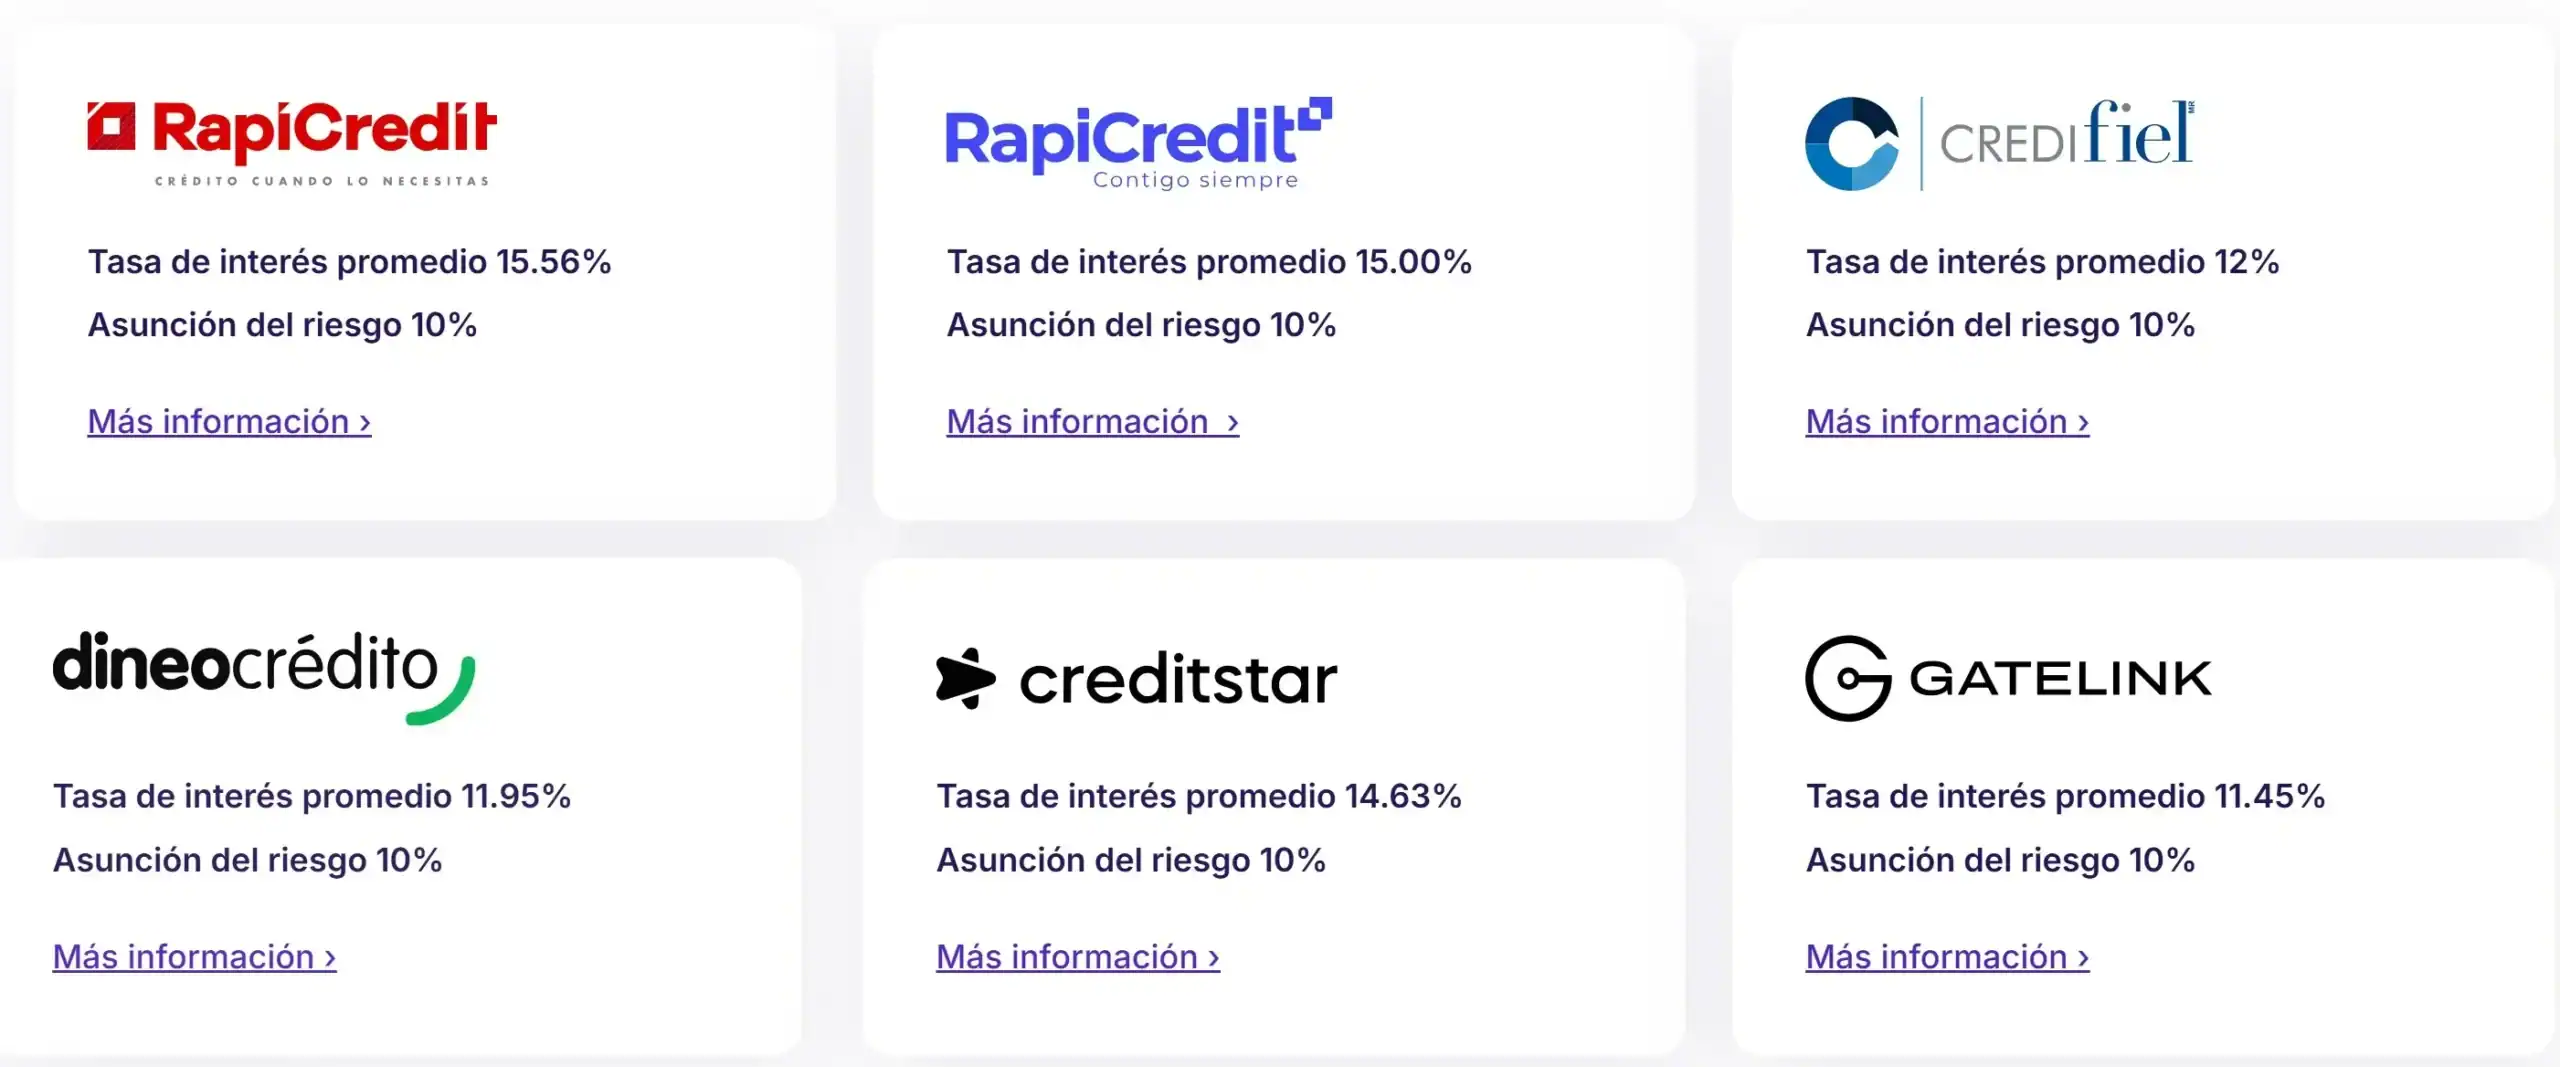
- Creditstar est l’initiateur principal et le fondateur. Il opère en Estonie, en Finlande, en Suède, au Danemark, en République tchèque, en Pologne, en Espagne et au Royaume-Uni, sur du prêt personnel sans garantie.
- Credifiel est un initiateur mexicain spécialisé dans le prêt sur retenue sur salaire. Il apporte une diversification hors d’Europe.
- RapiCredit est un initiateur colombien de microcrédits. Rendement supérieur, risque géographique supérieur aussi.
- Dineo est une fintech espagnole de crédit à la consommation, qui ajoute une exposition directe au marché espagnol.
- Gatelink est un établissement financier estonien qui agit comme initiateur de crédit.
Les deux stratégies d’investissement
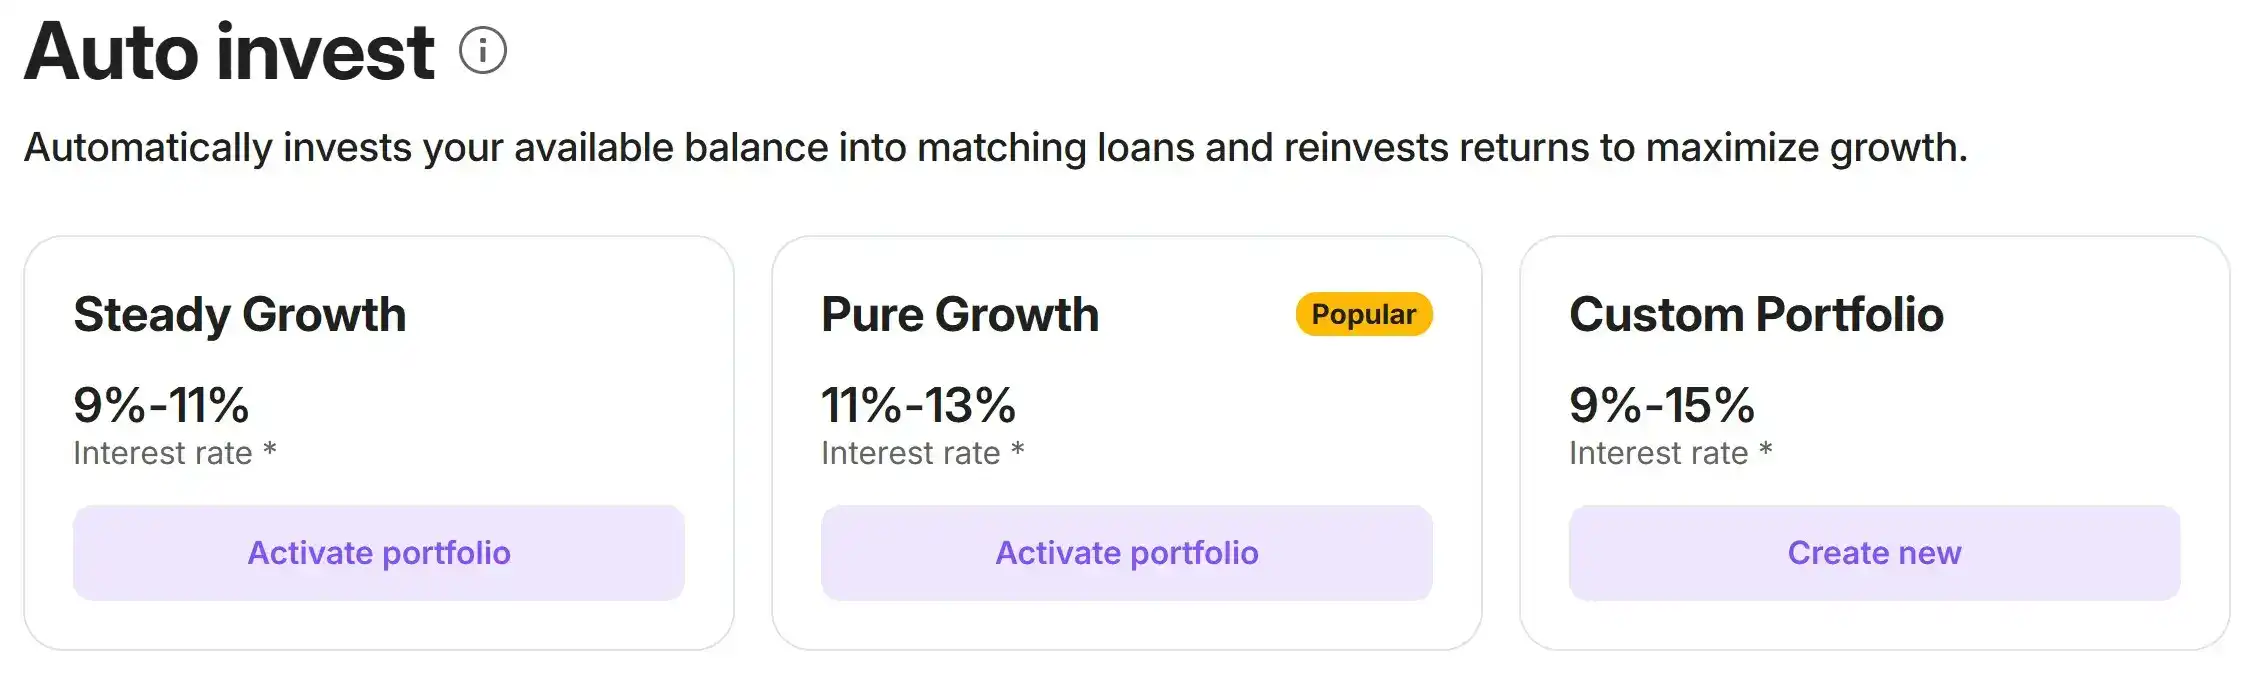
Steady Growth vise 9 % à 11 %. Elle filtre les prêts les plus prudents, ceux dont la probabilité de remboursement dans les délais est la plus élevée. Pour qui préfère la régularité au rendement maximal.
Pure Growth vise 11 % à 13 %. Elle intègre des prêts au potentiel supérieur mais plus volatils. Pour qui accepte plus de risque en échange de plus de rendement.
L’épisode qu’il faut connaître : les retards de 2022-2023
Impossible d’analyser Lendermarket honnêtement sans parler de ce qui s’est passé entre 2022 et 2023. C’est la raison pour laquelle beaucoup d’investisseurs P2P expérimentés critiquent cette plateforme et déconseillent de l’utiliser. Autant le savoir avant d’y mettre un euro.
Sur cette période, Creditstar a cessé de rembourser les prêts dans les délais prévus. Du capital est resté bloqué pendant des mois, sans communication claire ni date de retour. Certains investisseurs ont attendu entre six et douze mois.
La suite se lit de deux façons. En mal : c’est arrivé, et la communication a été mauvaise. En bien : tout le capital a fini par être remboursé, intérêts de retard compris, même si le processus a été long et a abîmé l’image de la plateforme. Il n’y a pas eu de perte en capital, ce qui est rare quand une plateforme P2P traverse des difficultés de cette ampleur.
Depuis, Lendermarket a changé : nouvelle direction, agrément ECSP, comptes ségrégués et plus de transparence. Les chiffres 2024 et 2025 montrent des remboursements dans les délais et une croissance de 50 % du volume. Mais l’historique existe et doit peser dans le dimensionnement de la position.
Ce que nous faisons : si nous investissons sur Lendermarket, c’est avec une allocation modérée, pas plus de 10 à 15 % du portefeuille P2P total. Le rendement supplémentaire compense le risque historique tant que l’exposition reste maîtrisée.
Rendement de Lendermarket : ce qu’on peut réellement attendre
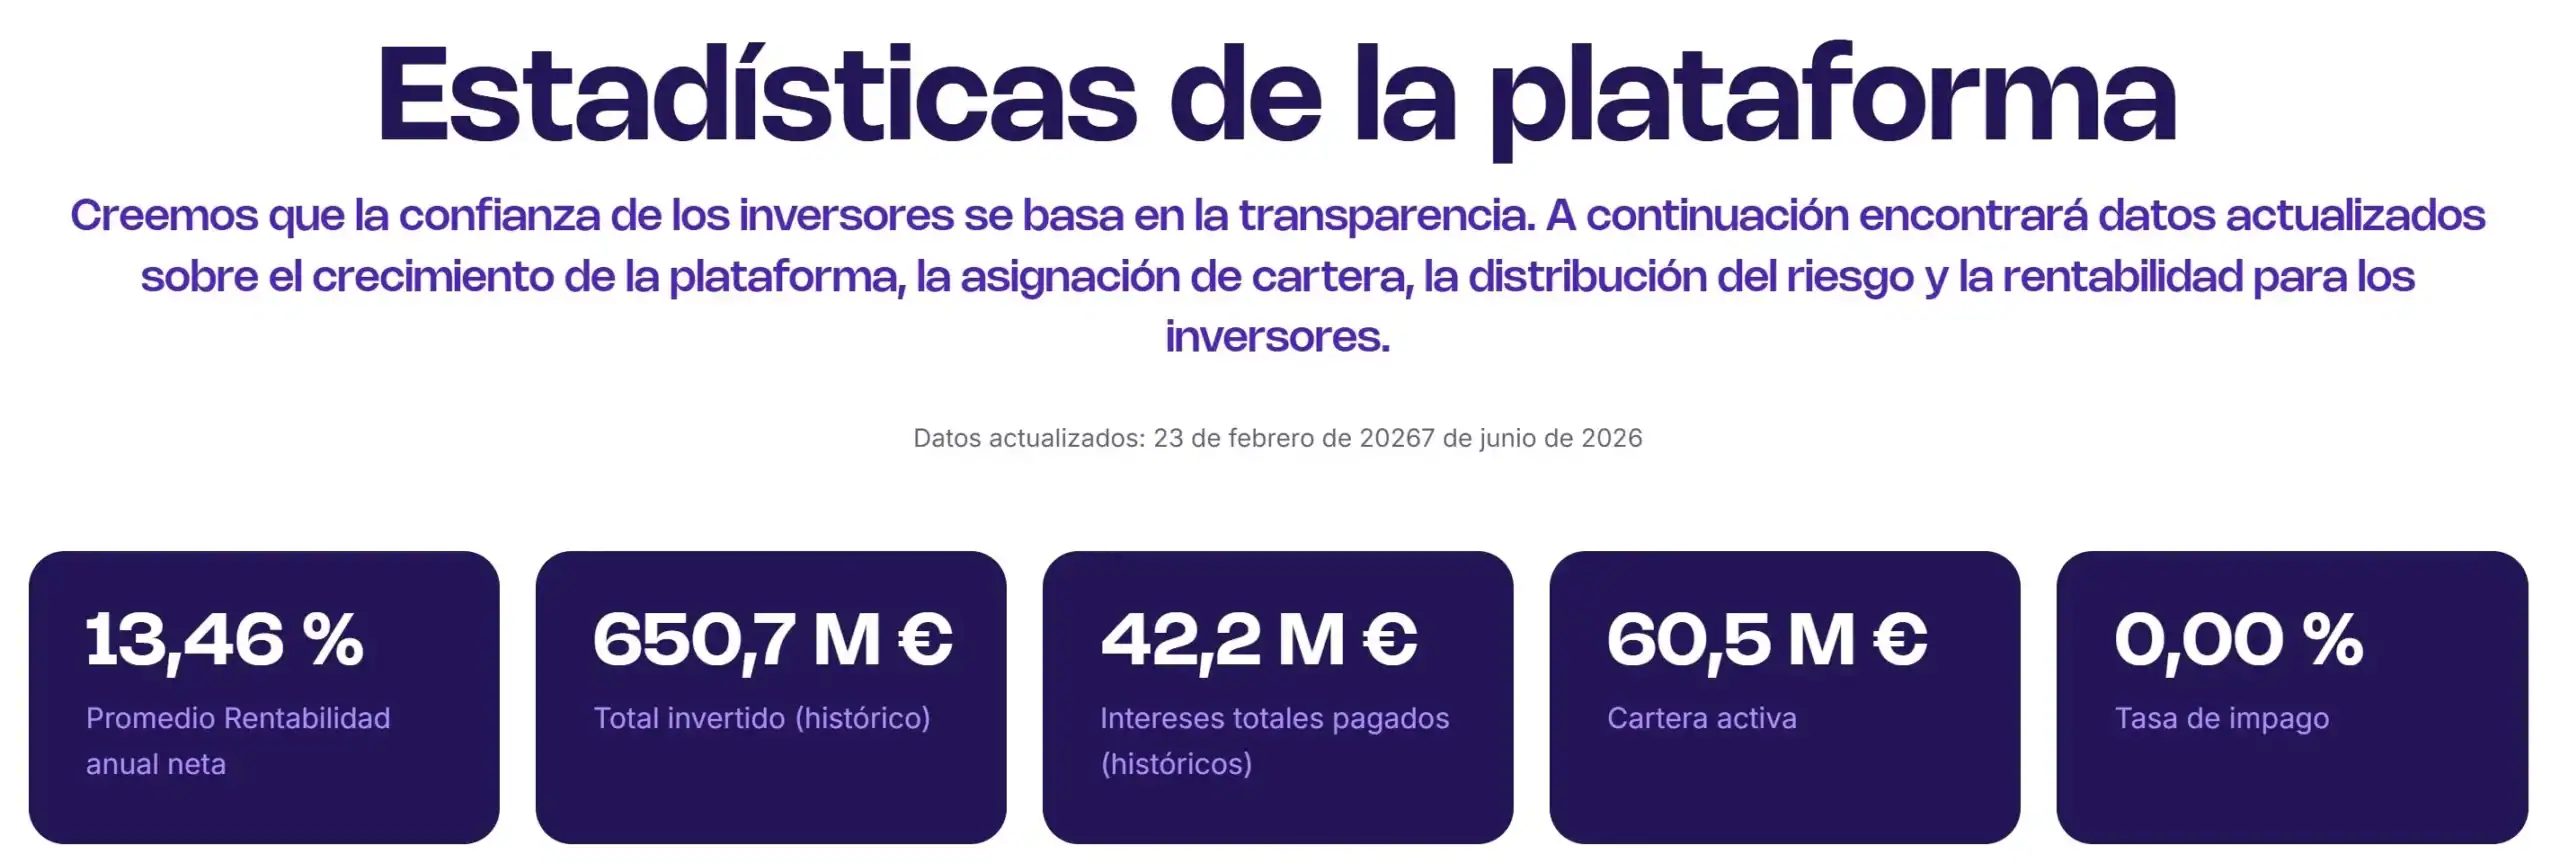
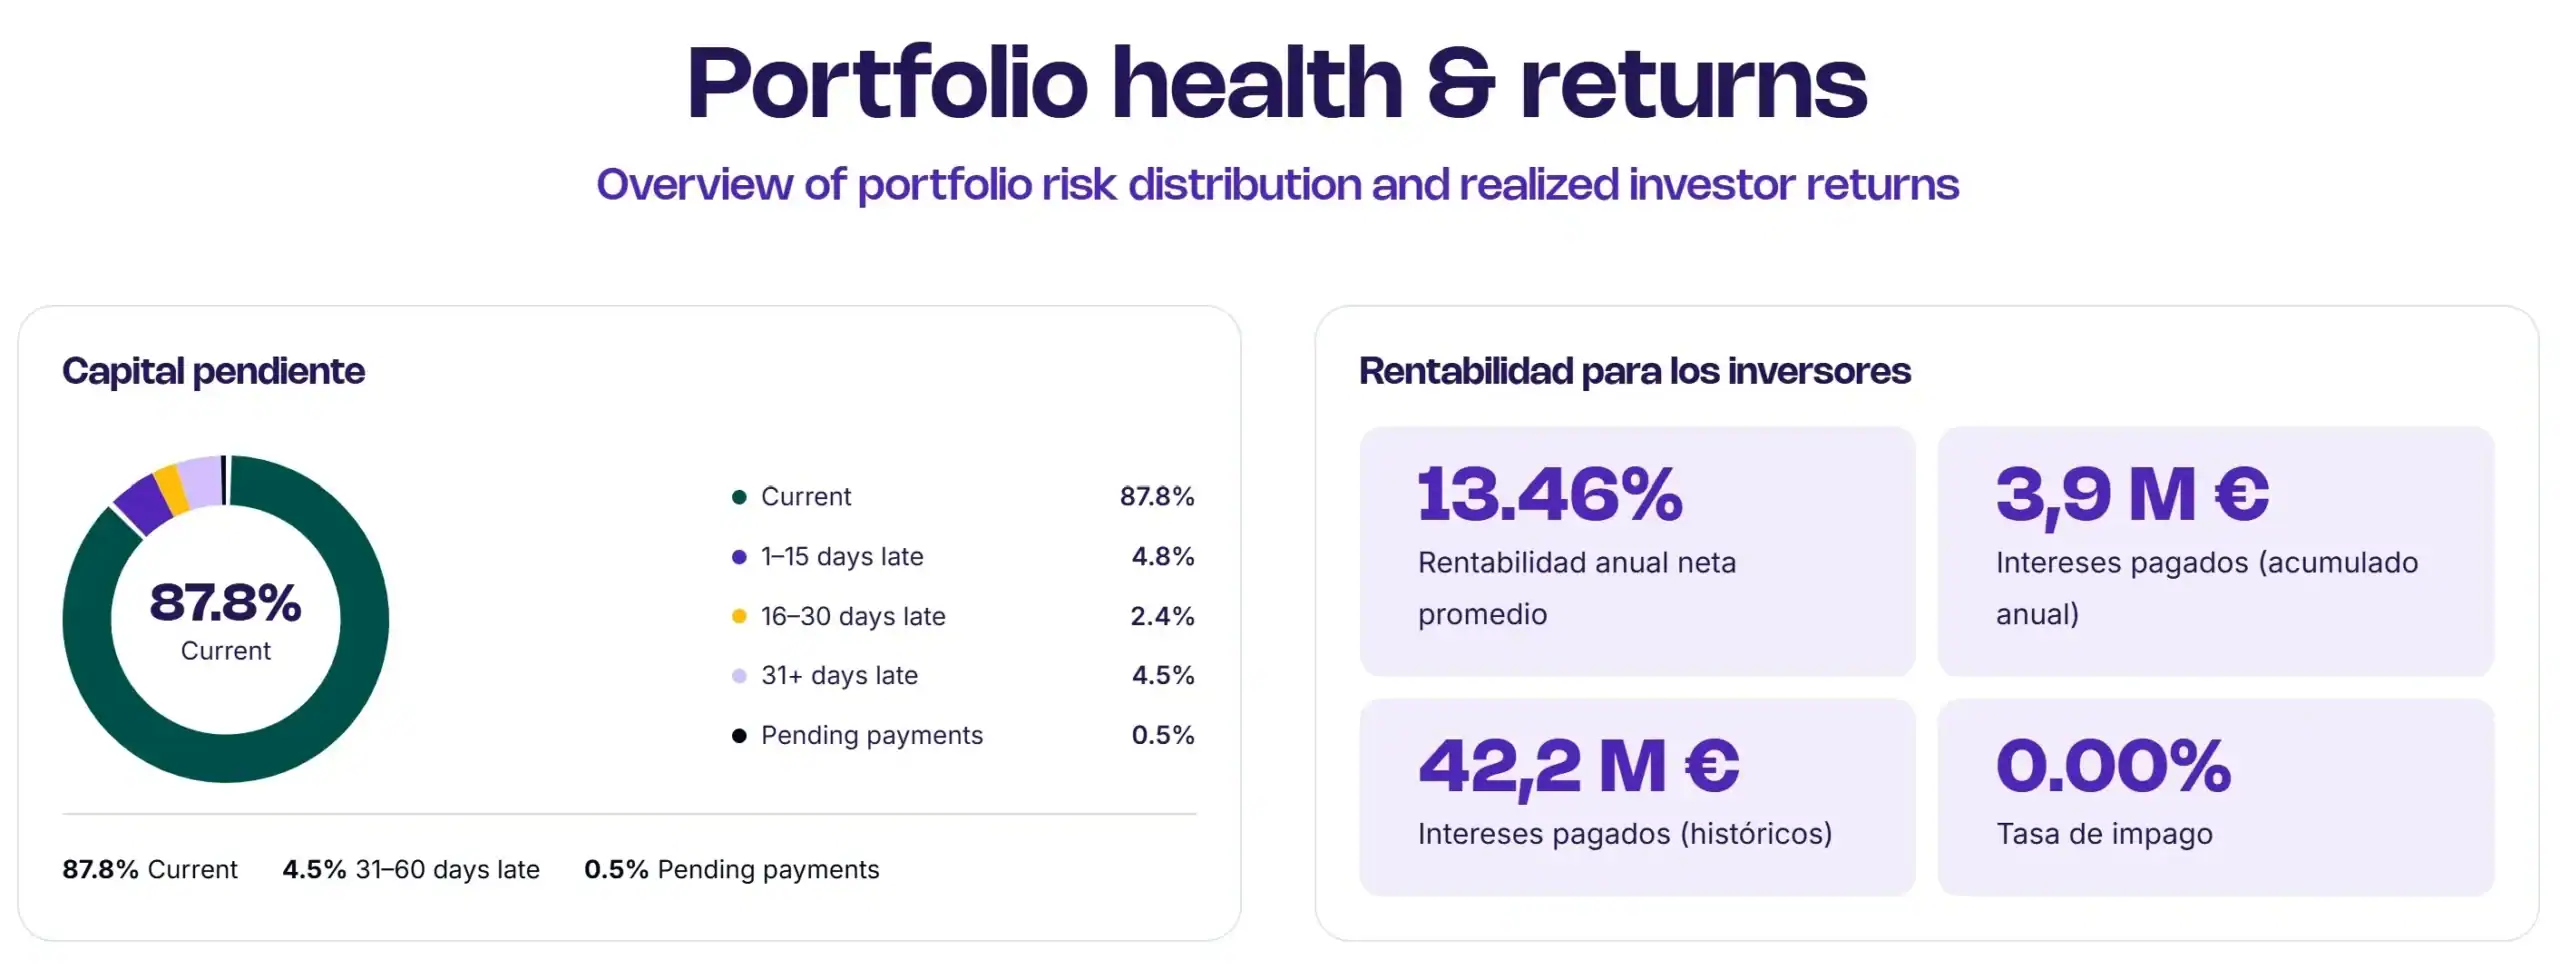
Lendermarket annonce de 9 % à 15 % selon la stratégie retenue. Le rendement net moyen constaté sur l’historique tourne plutôt autour de 13,46 %, un chiffre plus prudent que le 15 % affiché en vitrine mais toujours très compétitif.
Avec le bonus de bienvenue de 75 €, obtenu en investissant les 500 € minimum requis, le rendement de la première année sur cette somme approche les 27 % une fois le bonus intégré. Ce n’est pas un mauvais point de départ pour tester la plateforme avec peu de capital.
Le bonus de bienvenue et le code de parrainage
Lendermarket offre 75 € de bienvenue si nous investissons au moins 500 € pendant les 30 premiers jours. Pour l’activer, il faut saisir le code de parrainage 6dqz4nbn à l’inscription, ou passer par notre lien direct.
Comment activer le bonus, étape par étape :
- S’inscrire sur Lendermarket avec notre lien de parrainage
- Saisir le code 6dqz4nbn si le champ apparaît pendant l’inscription
- Compléter la vérification KYC
- Déposer et investir dans les 30 premiers jours
- Les 75 € sont crédités automatiquement sur cette période
Les retards à l’intérieur de Lendermarket
Aujourd’hui, moins de 13 % des prêts de Lendermarket accusent un retard de paiement. C’est relativement bas pour le secteur, en dessous par exemple des 20 % observés chez Mintos. Et parmi ces prêts en retard, moins de la moitié dépassent 31 jours.
Les risques de Lendermarket
Le risque Creditstar, le plus important
Creditstar reste l’initiateur principal de Lendermarket. La situation s’est nettement améliorée depuis 2023, mais la concentration sur un initiateur au passé chargé est un risque réel qu’il faut gérer.
La garantie de rachat protège contre les défauts individuels, mais si Creditstar connaît de nouvelles tensions de liquidité, elle ne peut pas s’exercer faute de fonds pour racheter. C’est le même risque structurel que sur n’importe quelle plateforme à garantie de rachat. Autant le savoir.
La diversification géographique, atout et risque
L’arrivée de Credifiel, RapiCredit, Gatelink et Dineo réduit la dépendance à Creditstar, mais ajoute une exposition à des marchés émergents comme le Mexique et la Colombie, où le risque réglementaire et le risque de change sont plus élevés. Ce n’est pas rédhibitoire, mais cela se comprend avant d’investir, pas après.
Les comptes ségrégués, l’amélioration qui compte
Depuis l’agrément ECSP de décembre 2024, nos fonds sont conservés sur des comptes ségrégués. En cas de faillite de Lendermarket en tant que société, notre capital ne tombe donc pas dans la masse. C’est une protection réelle qui n’existait pas avant.
Important : Lendermarket propose à la fois des investissements régulés et non régulés. Mieux vaut vérifier cette distinction avant de placer son argent.
Lendermarket ou Monefit SmartSaver : deux visages de Creditstar
Lendermarket et Monefit sont deux produits de Creditstar Group. Toute la différence tient à l’approche, que nous détaillons dans notre analyse de Monefit SmartSaver.
| Critère | Lendermarket | Monefit SmartSaver |
|---|---|---|
| Groupe | Creditstar Group | Creditstar Group |
| Modèle | Place de marché P2P à plusieurs initiateurs | Compte rémunéré et Vaults à durée fixe |
| Rendement | 10 à 15 % par an | 7,5 à 10,52 % APY |
| Régulation | ✓ Banque centrale d’Irlande (ECSP) | Pas de régulation européenne directe |
| Garantie de rachat | ✓ Oui | Sans objet |
| Bonus de bienvenue | 75 € (code 6dqz4nbn) | +0,5 % pendant 90 jours |
| S’inscrire | Ouvrir un compte → | Ouvrir un compte → |
Notre approche avec Creditstar : si nous voulons une exposition au groupe, nous la répartissons entre Lendermarket et Monefit plutôt que de la concentrer sur un seul produit. Lendermarket pour la partie active, mieux rémunérée, Monefit pour la partie liquide. Et en aucun cas plus de 15 % du portefeuille P2P total sur les deux réunis. Choisir uniquement Lendermarket pour son rendement supérieur, avec un poids plus faible, par exemple 10 %, nous paraît également défendable.
Comment commencer à investir sur Lendermarket
Ce dont nous avons besoin
- Être majeur
- Résider dans l’Espace économique européen
- Un compte bancaire européen
- Une pièce d’identité ou un passeport pour le KYC
L’inscription
Tout se fait en ligne, en 10 à 15 minutes. La vérification KYC est plutôt rapide comparée à d’autres plateformes du secteur.
À ne pas oublier : saisir le code 6dqz4nbn dans le champ de parrainage pendant l’inscription pour activer la promotion. Avec notre lien direct, il peut s’appliquer automatiquement, mais mieux vaut le vérifier pendant le parcours.
Investir pour la première fois
Nous conseillons sans hésiter l’auto-invest pour un premier contact : c’est le plus simple. Il reste à choisir entre les deux stratégies, Steady Growth ou Pure Growth, ou à en créer une sur mesure. Pour un début, mieux vaut s’en tenir à l’une des deux options prédéfinies. Il suffit ensuite d’indiquer le montant maximum par prêt, de choisir entre offres régulées et non régulées, et le système investit seul.
L’investissement manuel est possible aussi, en choisissant d’abord entre offres régulées et non régulées. S’affiche alors une longue liste de prêts, filtrable par initiateur, durée et rendement. Le minimum est de 10 euros par prêt.
À qui Lendermarket convient, et à qui elle ne convient pas
Lendermarket n’est pas une plateforme pour tout le monde. Le rendement est attractif et l’agrément ECSP a beaucoup fait pour la confiance, mais cela reste du P2P avec des risques réels, à commencer par l’historique Creditstar et les retards subis par de nombreux investisseurs entre 2022 et 2023.
À qui nous la conseillons
Lendermarket peut intéresser des investisseurs ayant déjà une certaine expérience du P2P et comprenant ce que recouvrent la garantie de rachat, le risque initiateur, les retards de paiement ou la diversification par prêt.
Elle peut aussi convenir si nous cherchons un rendement supérieur à celui de plateformes plus prudentes en acceptant que ce supplément se paie en risque. De notre côté, nous ne la voyons pas comme une plateforme principale mais comme un complément, pour diversifier au-delà de Mintos, Debitum ou PeerBerry.
En résumé, cela peut avoir du sens si :
- nous avons déjà investi en P2P ;
- nous cherchons des rendements élevés en sachant qu’ils ne sont pas gratuits ;
- nous savons évaluer le risque d’un initiateur ;
- nous voulons diversifier hors de plateformes comme Mintos ou Debitum ;
- nous pouvons encaisser des retards sans avoir besoin de retirer l’argent en urgence.
À qui nous ne la conseillons pas
Nous ne la recommanderions pas comme première plateforme pour débuter en P2P. Pour un premier pas, mieux vaut viser des plateformes à l’historique plus stable, mieux diversifiées en initiateurs ou au profil de risque plus bas.
Elle ne convient pas non plus à qui cherche une sécurité maximale. Même avec l’agrément ECSP irlandais et les comptes ségrégués, investir ici n’a rien à voir avec un dépôt bancaire : aucune garantie des dépôts ne s’applique et la garantie de rachat dépend de la capacité financière de l’initiateur.
Nous éviterions aussi d’y placer de l’argent dont nous pourrions avoir besoin à moins de douze mois. Les retards existent en P2P, et Lendermarket a déjà montré que le capital peut rester bloqué plus longtemps que prévu.
En résumé, nous ne la conseillons pas si :
- nous débutons tout juste en P2P ;
- nous plaçons la sécurité avant le rendement ;
- nous investissons de l’argent dont nous pourrions avoir besoin rapidement ;
- les retards et les paiements en attente nous angoissent.
Notre expérience avec Lendermarket
Nous n’utilisions pas Lendermarket pendant les années de ses plus gros problèmes : notre expérience est donc celle de quelqu’un qui n’a jamais rien subi de grave sur cette plateforme, et cela conditionne forcément notre regard.
Cela dit, nous ne la voyons pas comme une plateforme où concentrer une grande part du portefeuille P2P. Elle reste à nos yeux une option à rendement élevé mais au passé délicat, que de bons résultats récents ont progressivement estompé. Quand nous l’utilisons, c’est donc avec une position modérée, en gardant en tête que le risque principal n’est pas le défaut d’un prêt donné, plus faible ici qu’ailleurs, mais la liquidité de l’initiateur.
Fiscalité en France : ce qu’il faut déclarer
Lendermarket ne pratique pas de retenue à la source pour les investisseurs non irlandais. L’établissement payeur se situe hors de France, ce qui change la façon de déclarer.
Les intérêts relèvent du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (source : impots.gouv.fr, consulté le 20/03/2026).
L’acompte de 12,8 % n’étant pas prélevé par la plateforme, il doit être versé avec le formulaire 2778-SD dans les 15 jours du mois suivant l’encaissement des intérêts (formulaire 2778-SD, version du 01/02/2026).
Une dispense est possible lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 euros pour une personne seule ou à 50 000 euros pour un couple soumis à imposition commune, la demande étant à adresser avant le 30 novembre de l’année précédente (source : impots.gouv.fr, consulté le 20/03/2026).
Le compte ouvert chez Lendermarket est un compte détenu à l’étranger : il doit être déclaré chaque année avec le formulaire 3916 / 3916-bis (formulaire 3916-3916 bis, version du 23/03/2026). Le bonus de bienvenue de 75 € est un revenu à intégrer dans la déclaration au même titre que les intérêts.
Lendermarket met à disposition des relevés annuels contenant les données nécessaires à la déclaration.
Lendermarket avis : notre verdict pour 2026
Lendermarket mérite une seconde chance, mais les yeux ouverts. L’agrément ECSP de décembre 2024, les comptes ségrégués et l’arrivée de nouveaux initiateurs sont des changements réels et positifs. Un rendement allant jusqu’à 15 % avec garantie de rachat reste difficile à trouver dans l’univers régulé européen.
Ce qu’on ne peut pas effacer : l’épisode 2022-2023 a bien eu lieu. Creditstar a bloqué du capital pendant des mois. Que tout ait fini par revenir est une bonne chose, mais l’attente a été pénible et la communication mauvaise. Un nouvel agrément ne réécrit pas cette histoire.
Pour qui : des investisseurs expérimentés en P2P, qui comprennent les risques, cherchent à pousser le rendement et peuvent tenir une position modérée sur la durée. Ni pour débuter, ni pour de l’argent dont nous pourrions avoir besoin bientôt.
Lendermarket sur Trustpilot
Avant d’investir sur une plateforme P2P, il vaut toujours la peine de regarder ce qu’en disent les autres utilisateurs. Lendermarket affiche 4,1 sur 5 sur Trustpilot, pour plus de 700 avis publiés. C’est une bonne note, sans atteindre celle des meilleures du secteur.
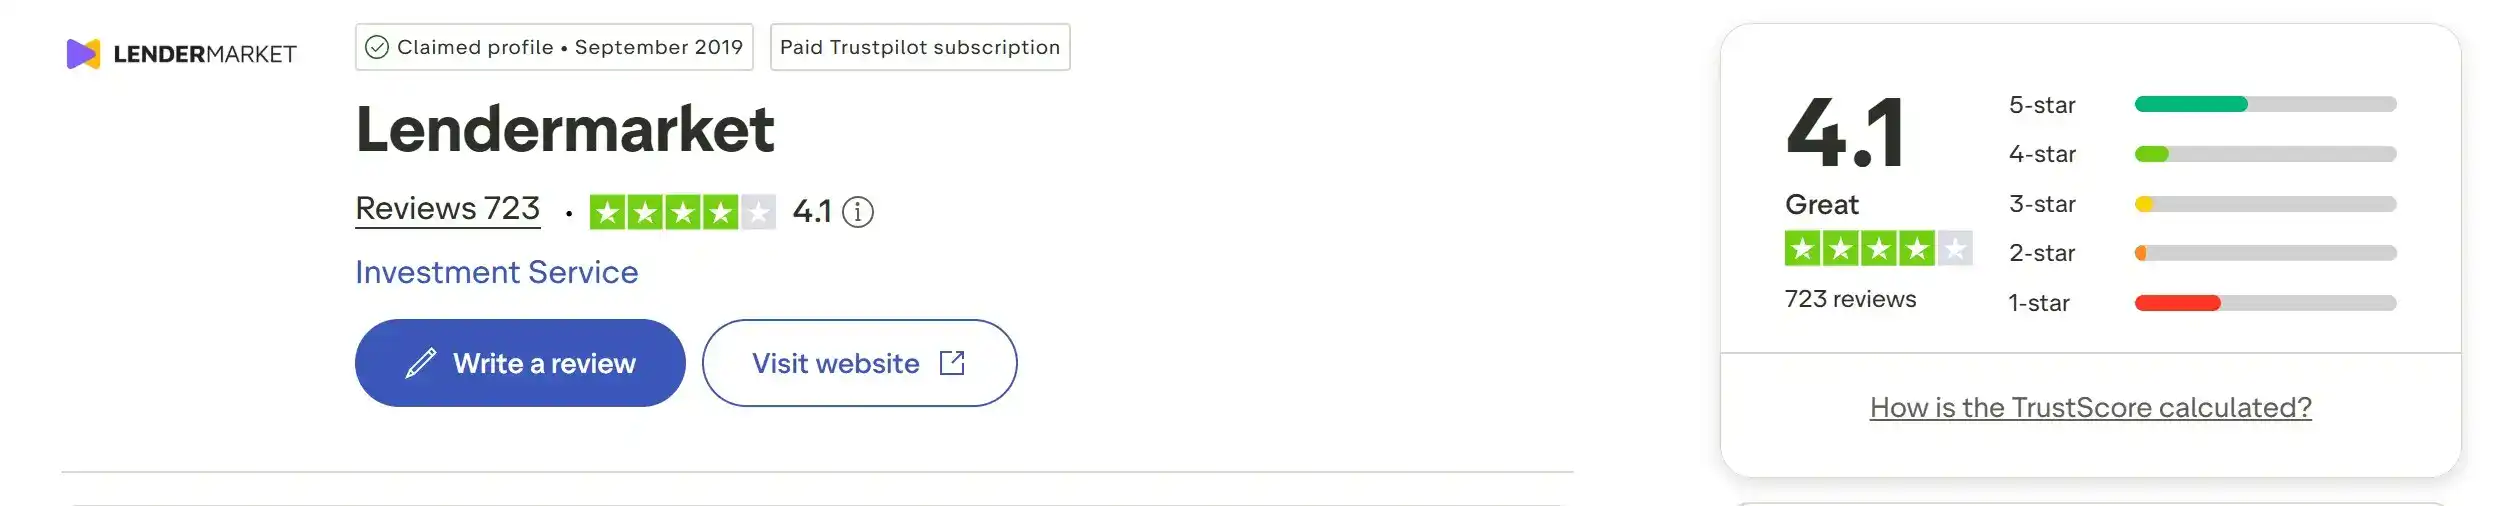
Les avis positifs saluent surtout le rendement, la simplicité d’utilisation et le fonctionnement de l’auto-invest. Plusieurs investisseurs relèvent aussi le passage à la régulation irlandaise et l’amélioration de la structure par rapport aux années précédentes.
Ici plus qu’ailleurs, il faut lire les avis négatifs. Beaucoup de critiques renvoient aux retards de 2022 et 2023, aux anciens paiements en attente et à la communication de l’époque. La plateforme a progressé, mais cet historique pèse encore sur la confiance d’une partie des investisseurs.
Questions fréquentes sur Lendermarket
Quel est le code de parrainage de Lendermarket ?
Le code de parrainage de Lendermarket est 6dqz4nbn. Il se saisit pendant l’inscription pour activer le bonus de 75 €. Notre lien de parrainage direct peut aussi l’appliquer automatiquement.
Investir sur Lendermarket est-il sûr en 2026 ?
Lendermarket est régulée par la Banque centrale d’Irlande comme ECSP depuis décembre 2024. Les fonds sont conservés sur des comptes ségrégués et tous les prêts Creditstar sont assortis d’une garantie de rachat. Le principal risque reste l’historique de 2022-2023, même si l’intégralité du capital a fini par être remboursée. Nous conseillons de ne pas dépasser 10 à 15 % du portefeuille P2P total, et le capital reste exposé à une perte.
Combien rapporte réellement Lendermarket ?
La plateforme annonce jusqu’à 15 % par an. Le rendement net moyen constaté sur l’historique tourne autour de 13,5 % par an. Avec le bonus de 75 € pour 500 € investis, le rendement effectif de la première année peut dépasser 27 % sur cette somme.
Quelle différence entre Steady Growth et Pure Growth ?
Steady Growth vise 9 % à 11 % avec des prêts plus prudents. Pure Growth vise 11 % à 13 % avec des prêts plus rémunérateurs et plus risqués. Nous conseillons de commencer par Steady Growth et de basculer progressivement.
Lendermarket ou Monefit : lequel choisir ?
Ce sont deux produits du même groupe Creditstar, aux profils différents. Lendermarket offre plus de rendement, jusqu’à 15 %, sur une place de marché P2P régulée ECSP. Monefit offre une liquidité quotidienne à 7,5 % APY. Beaucoup d’investisseurs détiennent les deux sans dépasser 15 % de portefeuille sur le groupe Creditstar.
Comment déclarer les intérêts de Lendermarket en France ?
Lendermarket ne pratique pas de retenue à la source pour les investisseurs non irlandais. Les intérêts relèvent du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’acompte de 12,8 % se verse avec le formulaire 2778-SD dans les 15 jours du mois suivant l’encaissement, sauf dispense, et le compte se déclare avec le formulaire 3916 / 3916-bis. Faites valider votre situation par un conseiller fiscal.
Prêt à profiter du bonus Lendermarket ?
Régulée par la Banque centrale d’Irlande · Jusqu’à 15 % par an · Code 6dqz4nbn · 75 € offerts
Ouvrir un compte avec le code 6dqz4nbn →