Mintos vs Bondora Go & Grow : ce sont probablement les deux marques les plus connues du P2P européen, et la comparaison entre elles est l’une des plus recherchées par qui débute. Ce n’est pas un hasard, car elles incarnent deux philosophies opposées. Mintos est une place de marché large, avec des dizaines d’initiateurs, un marché secondaire et plusieurs types de produits. Bondora Go & Grow est, pour l’essentiel, un produit unique : on dépose de l’argent et on obtient un rendement fixe sans avoir à choisir quoi que ce soit.
Avant de comparer les chiffres, l’avertissement habituel : investir en prêts P2P expose à une perte partielle ou totale du capital, et les rendements passés ne garantissent pas les rendements futurs.
Résumé : ce que disent les données réelles
| Critère | Mintos | Bondora Go & Grow |
|---|---|---|
| Modèle | Place de marché, plus de 60 initiateurs | Produit unique, origination directe |
| Rendement net réel (médiane, portefeuilles réels) | 10,5 % | 6,3 % |
| Régularité des résultats | Plus variable (3,5 % de dispersion) | Très régulière (0,6 % de dispersion) |
| Régulation | Enregistrée MiFID II | Supervision au niveau de l’initiateur |
| Marché secondaire | Oui | Sans objet (produit à accès quotidien) |
| Complexité de gestion | Élevée, il faut régler filtres et auto-invest | Minimale, on dépose et c’est tout |
| Historique | Depuis 2015 | Depuis 2008-2009 (Go & Grow depuis 2018) |
| S’inscrire | Voir la plateforme → | Voir la plateforme → |
Données de rendement réel arrêtées au 12 septembre 2026, issues d’un outil communautaire qui agrège les portefeuilles réels d’investisseurs, et non des chiffres marketing des plateformes. Les conditions et les rendements peuvent changer : vérifiez toujours l’information à jour sur chaque plateforme.
Rendement : le marketing face aux portefeuilles réels
C’est la partie la plus intéressante de ce comparatif, parce que nous disposons de quelque chose qui se vérifie rarement dans le P2P : des données de rendement réel de portefeuilles d’investisseurs, et pas seulement le chiffre annoncé par chaque plateforme. Un outil communautaire spécialisé dans le suivi de portefeuilles P2P calcule le rendement net réel (XIRR) à partir des transactions que les investisseurs importent eux-mêmes depuis leurs comptes.
Avec ces données, le rendement médian réel est de 10,5 % sur Mintos contre 6,3 % sur Bondora Go & Grow, sur un échantillon de 1 059 investisseurs Mintos et 978 investisseurs Go & Grow dans cet outil. Mintos est passée devant Go & Grow sur 8 des 9 dernières années pour lesquelles les deux sont comparables.
Mais le rendement supérieur de Mintos n’est pas gratuit : la dispersion des résultats entre investisseurs y est bien plus forte, avec 3,5 % d’écart entre le 25e et le 75e percentile, face à une régularité remarquable chez Go & Grow, où l’écart n’est que de 0,6 %. Autrement dit, sur Mintos le résultat dépend beaucoup des initiateurs choisis et du réglage de l’auto-invest. Sur Go & Grow, presque tout le monde obtient la même chose, autour des 6 % annoncés.
Bondora a simplifié son produit en avril 2025. Il existait auparavant plusieurs paliers de rendement selon le montant investi ; c’est désormais 6 % fixe pour tous les investisseurs, sans condition supplémentaire.
Modèle économique : place de marché diversifiée contre produit unique
Mintos fonctionne comme une véritable place de marché : plus de 60 initiateurs de prêts, dans plus de 30 pays, mettent leurs prêts à disposition des investisseurs, et Mintos joue l’intermédiaire. Au-delà des prêts, la plateforme a ajouté ces dernières années des obligations, des ETF et même des ETP de cryptomonnaies. C’est l’offre la plus large du secteur, mais aussi celle qui demande le plus de réglages et de suivi de la part de l’investisseur.
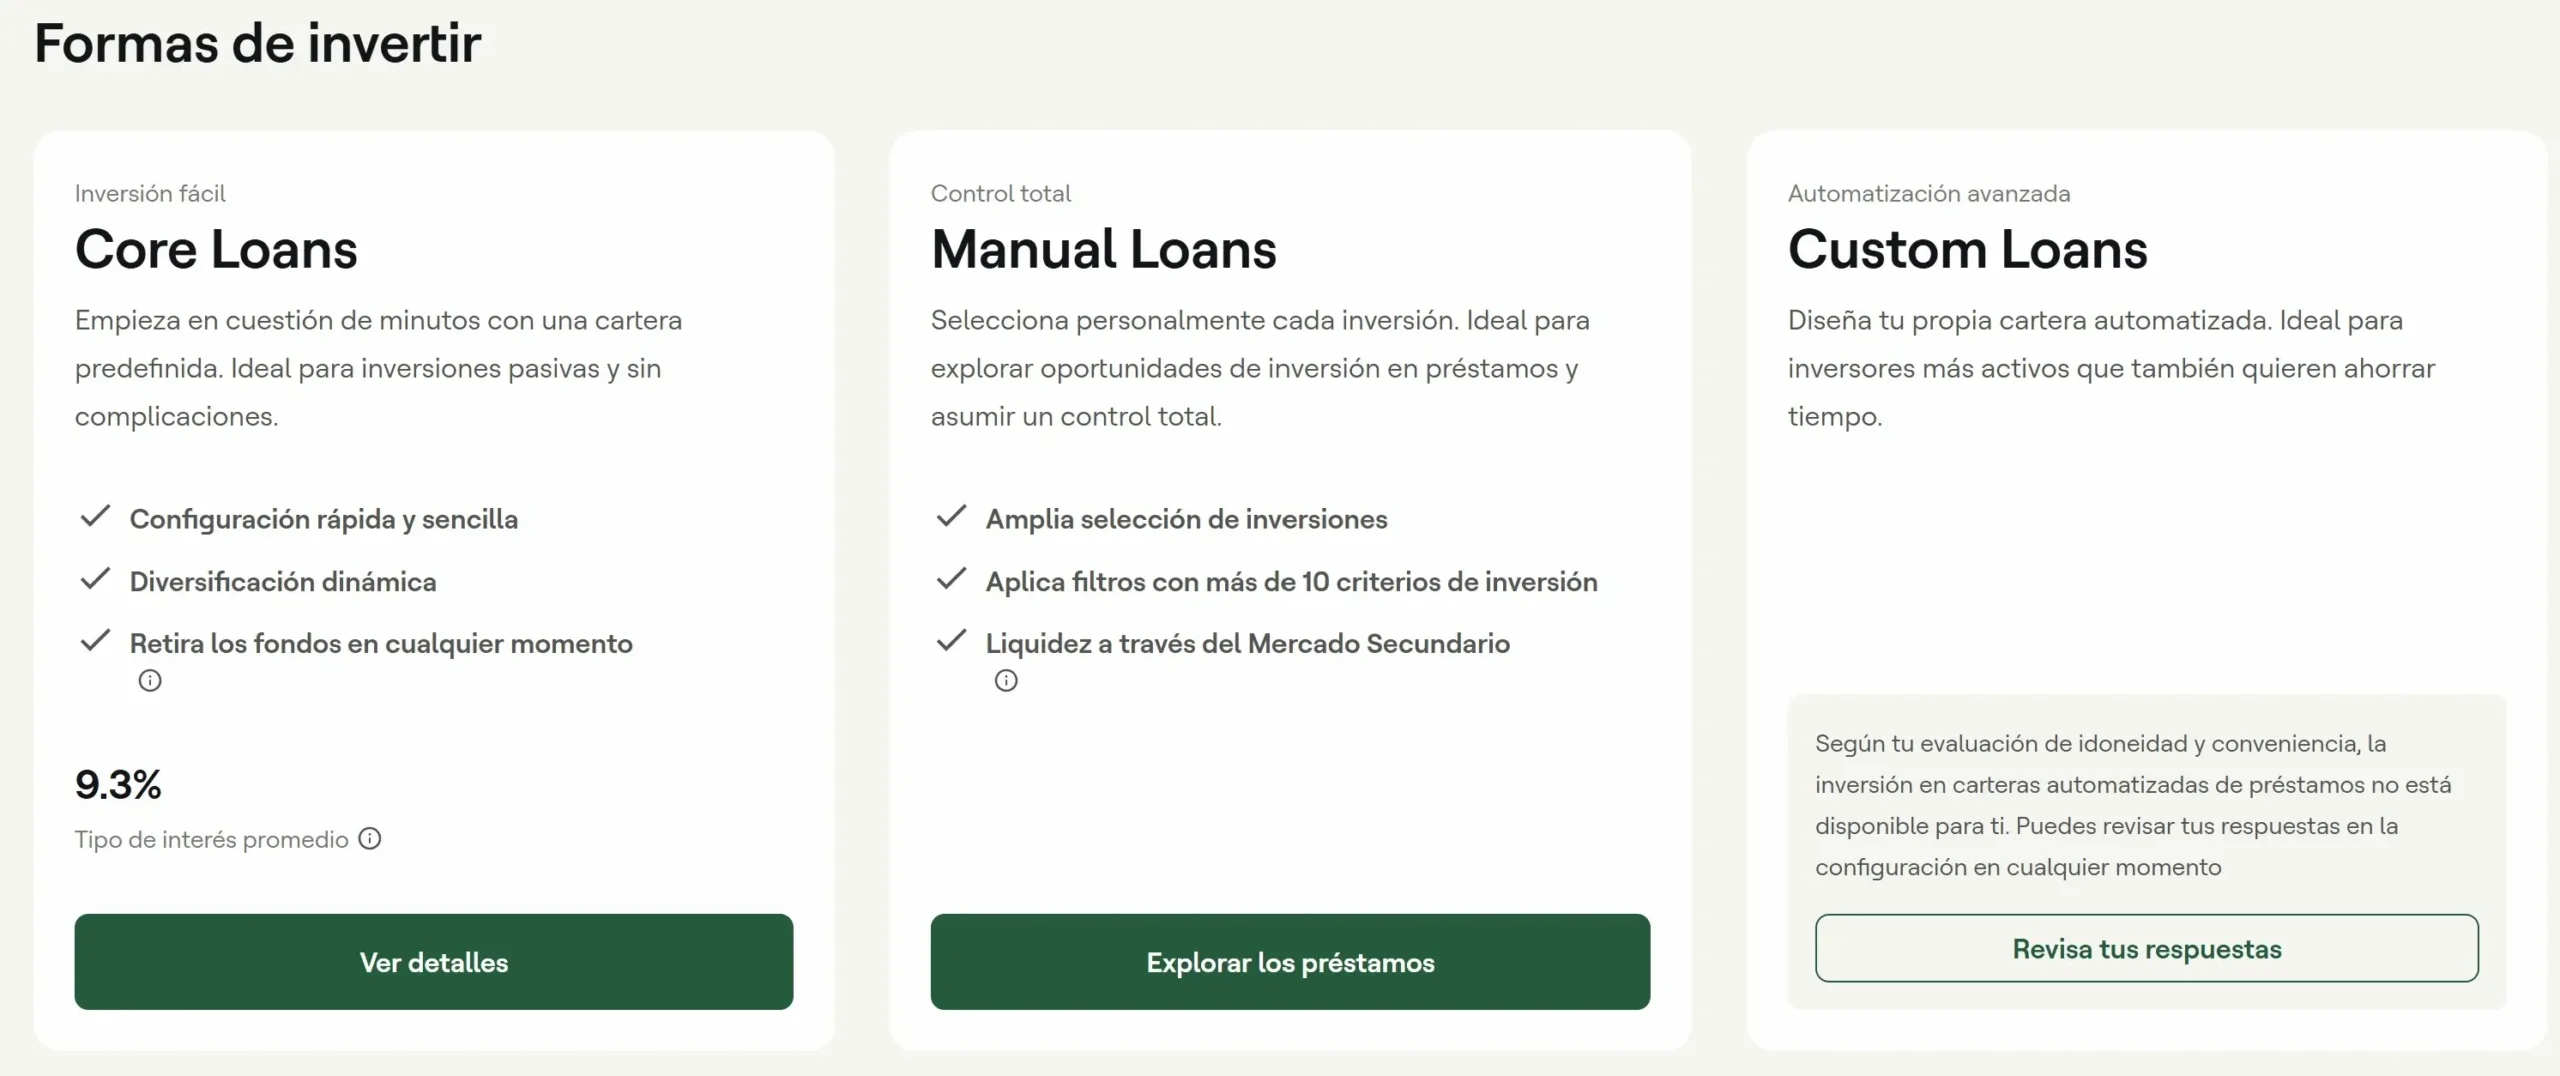
Bondora est structurellement différente : elle accorde elle-même les prêts personnels sur ses propres marchés, sans les acheter à des tiers comme le fait Mintos. Go & Grow est un compte géré où l’argent se répartit automatiquement sur un portefeuille large et diversifié de ces prêts maison, sans que l’investisseur ait d’autre décision à prendre que celle de déposer. Bondora a récemment ajouté une fonction « Objectifs » qui permet d’organiser l’argent déposé en buts d’épargne personnalisés à l’intérieur du même compte.
Une mise à jour importante : depuis le 20 avril 2026, le produit Go & Grow opère comme une entité indépendante (Go&Grow OÜ, anciennement Bondora Capital OÜ, avec le nouveau domaine goandgrow.eu), un changement structurel lié à la demande de licence bancaire en cours au sein du groupe. Le produit, l’application et le rendement ne sont pas affectés, mais la plateforme est désormais souvent désignée simplement comme « Go & Grow » dans ses propres canaux.
Les risques de chaque plateforme
Mintos traîne encore un volume non négligeable de prêts en recouvrement issus de défaillances d’initiateurs passées, de l’ordre de 130 millions d’euros selon l’estimation d’un analyste indépendant. Nous n’avons pas pu vérifier ce chiffre de façon auditée, mais il rejoint ce que nous avions déjà documenté dans notre comparatif Mintos et PeerBerry. La plus grande diversification d’initiateurs est aussi, d’une certaine manière, une plus grande exposition au risque qu’un de ces initiateurs défaille.
Bondora concentre tout le risque sur une seule entreprise et sur sa capacité à accorder et gérer des prêts de façon rentable, sans la diversification par des tiers qu’offre une place de marché. Go & Grow ne publie pas de statistiques détaillées et publiques sur la performance du portefeuille de prêts sous-jacent, ce que plusieurs analystes du secteur décrivent comme une « boîte noire ». Aucune des deux plateformes n’est couverte par une garantie des dépôts.
À qui chacune peut convenir
Avec les données disponibles, Mintos a un avantage net sur le rendement réel et sur la diversification, au prix d’une gestion plus complexe et d’une variabilité des résultats plus forte entre investisseurs. Bondora Go & Grow sert un rendement plus modeste mais extrêmement régulier, sans presque aucun réglage, ce qui en fait une porte d’entrée intéressante dans le P2P ou une position complémentaire à faible entretien dans un portefeuille plus large.
Une donnée qui mérite d’être citée : selon le même outil communautaire, 61 % des investisseurs Go & Grow détiennent aussi Mintos, et 56 % des investisseurs Mintos détiennent aussi Go & Grow. En pratique, la plupart des investisseurs expérimentés ne choisissent pas entre les deux, ils les combinent : Mintos pour la part du portefeuille où ils cherchent rendement et diversification, Go & Grow pour la part la plus simple et la plus prévisible.

Cette section est informative et ne constitue pas une recommandation d’investissement personnalisée. La décision dépend de votre situation financière, de vos objectifs et de votre tolérance au risque.
Questions fréquentes
Questions fréquentes sur Mintos vs Bondora Go & Grow
Mintos ou Bondora Go & Grow : lequel rapporte le plus ?
D’après les données réelles de portefeuilles d’investisseurs, Mintos sert un rendement net médian de 10,5 % contre 6,3 % pour Bondora Go & Grow. Mintos a dépassé Go & Grow sur 8 des 9 dernières années comparables, mais avec des résultats plus variables d’un investisseur à l’autre.
Laquelle convient le mieux pour débuter ?
Bondora Go & Grow demande moins de réglages : on dépose et la plateforme gère automatiquement la diversification, avec un rendement fixe de 6 %. Mintos offre davantage de rendement potentiel mais impose de choisir des initiateurs et de configurer l’auto-invest, donc une courbe d’apprentissage plus longue.
Peut-on avoir Mintos et Bondora Go & Grow en même temps ?
Oui, et c’est le cas le plus fréquent chez les investisseurs expérimentés : 61 % des investisseurs Go & Grow détiennent aussi Mintos, et 56 % des investisseurs Mintos détiennent aussi Go & Grow, selon les données d’une communauté de suivi de portefeuilles P2P.
Quelle différence de modèle entre Mintos et Bondora ?
Mintos est une place de marché qui regroupe les prêts de plus de 60 initiateurs externes dans plus de 30 pays, en plus d’obligations et d’ETF. Bondora accorde ses prêts directement, sans les acheter à des tiers, et les regroupe dans un produit géré unique, Go & Grow.
Prêt à comparer les deux plateformes P2P les plus connues d’Europe ?
Mintos : 10,5 % réels, place de marché diversifiée · Bondora : 6 % fixes, simplicité maximale
Investir en prêts P2P implique un risque de perte partielle ou totale du capital, des retards et un manque de liquidité. Les rendements passés ne garantissent pas les rendements futurs. Ce contenu est informatif et ne constitue pas un conseil financier personnalisé. Les liens vers Mintos et Bondora sont des liens d’affiliation : si vous vous inscrivez par leur intermédiaire, nous pouvons percevoir une commission, sans que cela influence les informations fournies.
Dernière mise à jour de cette analyse : septembre 2026.