Mintos y Bondora Go&Grow son probablemente las dos marcas más reconocidas del sector P2P en Europa, y la comparación entre ellas es una de las más buscadas por quien empieza a invertir en este tipo de producto. No es casualidad: representan dos filosofías completamente distintas. Mintos es un marketplace amplio con decenas de originadores, mercado secundario y varios tipos de producto. Bondora Go&Grow es, en esencia, un único producto: depositas dinero y obtienes una rentabilidad fija sin tener que elegir nada.
Antes de comparar los datos, la advertencia habitual: invertir en préstamos P2P implica riesgo de pérdida parcial o total del capital, y las rentabilidades pasadas no garantizan rentabilidades futuras.
Resumen: lo que dicen los datos reales
| Característica | Mintos | Bondora Go&Grow |
|---|---|---|
| Modelo | Marketplace con 60+ originadores | Producto único, originación directa |
| Rentabilidad neta real (mediana, carteras reales) | 10,5% | 6,3% |
| Consistencia de resultados | Más variable (3,5% de dispersión) | Muy consistente (0,6% de dispersión) |
| Regulación | Registrada MiFID II | Supervisión a nivel de originador |
| Mercado secundario | Sí | No aplica (producto de acceso diario) |
| Complejidad de gestión | Alta, requiere configurar filtros/auto-invest | Mínima, depositar y ya está |
| Historial operativo | Desde 2015 | Desde 2008/2009 (Go&Grow desde 2018) |
| Registrarse | Ver plataforma → | Ver plataforma → |
Datos de rentabilidad real actualizados a 12 de septiembre de 2026, procedentes de una herramienta comunitaria que agrega carteras reales de inversores (no cifras de marketing de las plataformas). Las condiciones y rentabilidades pueden cambiar; verifica siempre la información actualizada en cada plataforma.
Rentabilidad: lo que dice el marketing frente a lo que dicen las carteras reales
Este apartado es el más interesante de toda la comparativa, porque tenemos algo que rara vez se puede verificar en el sector P2P: datos de rentabilidad real de carteras de inversores, no solo la cifra que anuncia cada plataforma. Una herramienta comunitaria especializada en seguimiento de carteras P2P calcula la rentabilidad neta real (XIRR) a partir de las transacciones que los propios inversores importan de sus cuentas.
Con esos datos, la rentabilidad mediana real es del 10,5% en Mintos frente al 6,3% en Bondora Go&Grow, sobre una muestra de 1.059 inversores de Mintos y 978 de Go&Grow en esa herramienta. Mintos ha quedado por delante de Go&Grow en 8 de los últimos 9 años en los que hay datos comparables de ambas.
Pero la rentabilidad más alta de Mintos no es gratis ya que la dispersión de resultados entre inversores es mucho mayor (un 3,5% de diferencia entre el percentil 25 y el 75) frente a la enorme consistencia de Go&Grow (solo un 0,6% de diferencia). En otras palabras, en Mintos el resultado que obtienes depende bastante de qué originadores elijas y de cómo configures tu auto-invest. En cambio en Go&Grow, prácticamente todo el mundo obtiene lo mismo, cerca del 6% que anuncia la plataforma.
Bondora simplificó su producto en abril de 2025. Antes existían distintos tramos de rentabilidad según el importe invertido, y ahora es un 6% fijo para todos los inversores, sin condiciones adicionales.
Modelo de negocio: marketplace diversificado frente a producto único
Mintos funciona como un auténtico marketplace: más de 60 originadores de préstamos en más de 30 países ponen sus préstamos a disposición de los inversores, y Mintos actúa como intermediario. Además de préstamos, en los últimos años ha añadido bonos, ETFs e incluso ETPs de criptomonedas. Es la plataforma con más superficie de producto de todo el sector, pero también la que exige más configuración y seguimiento por parte del inversor.
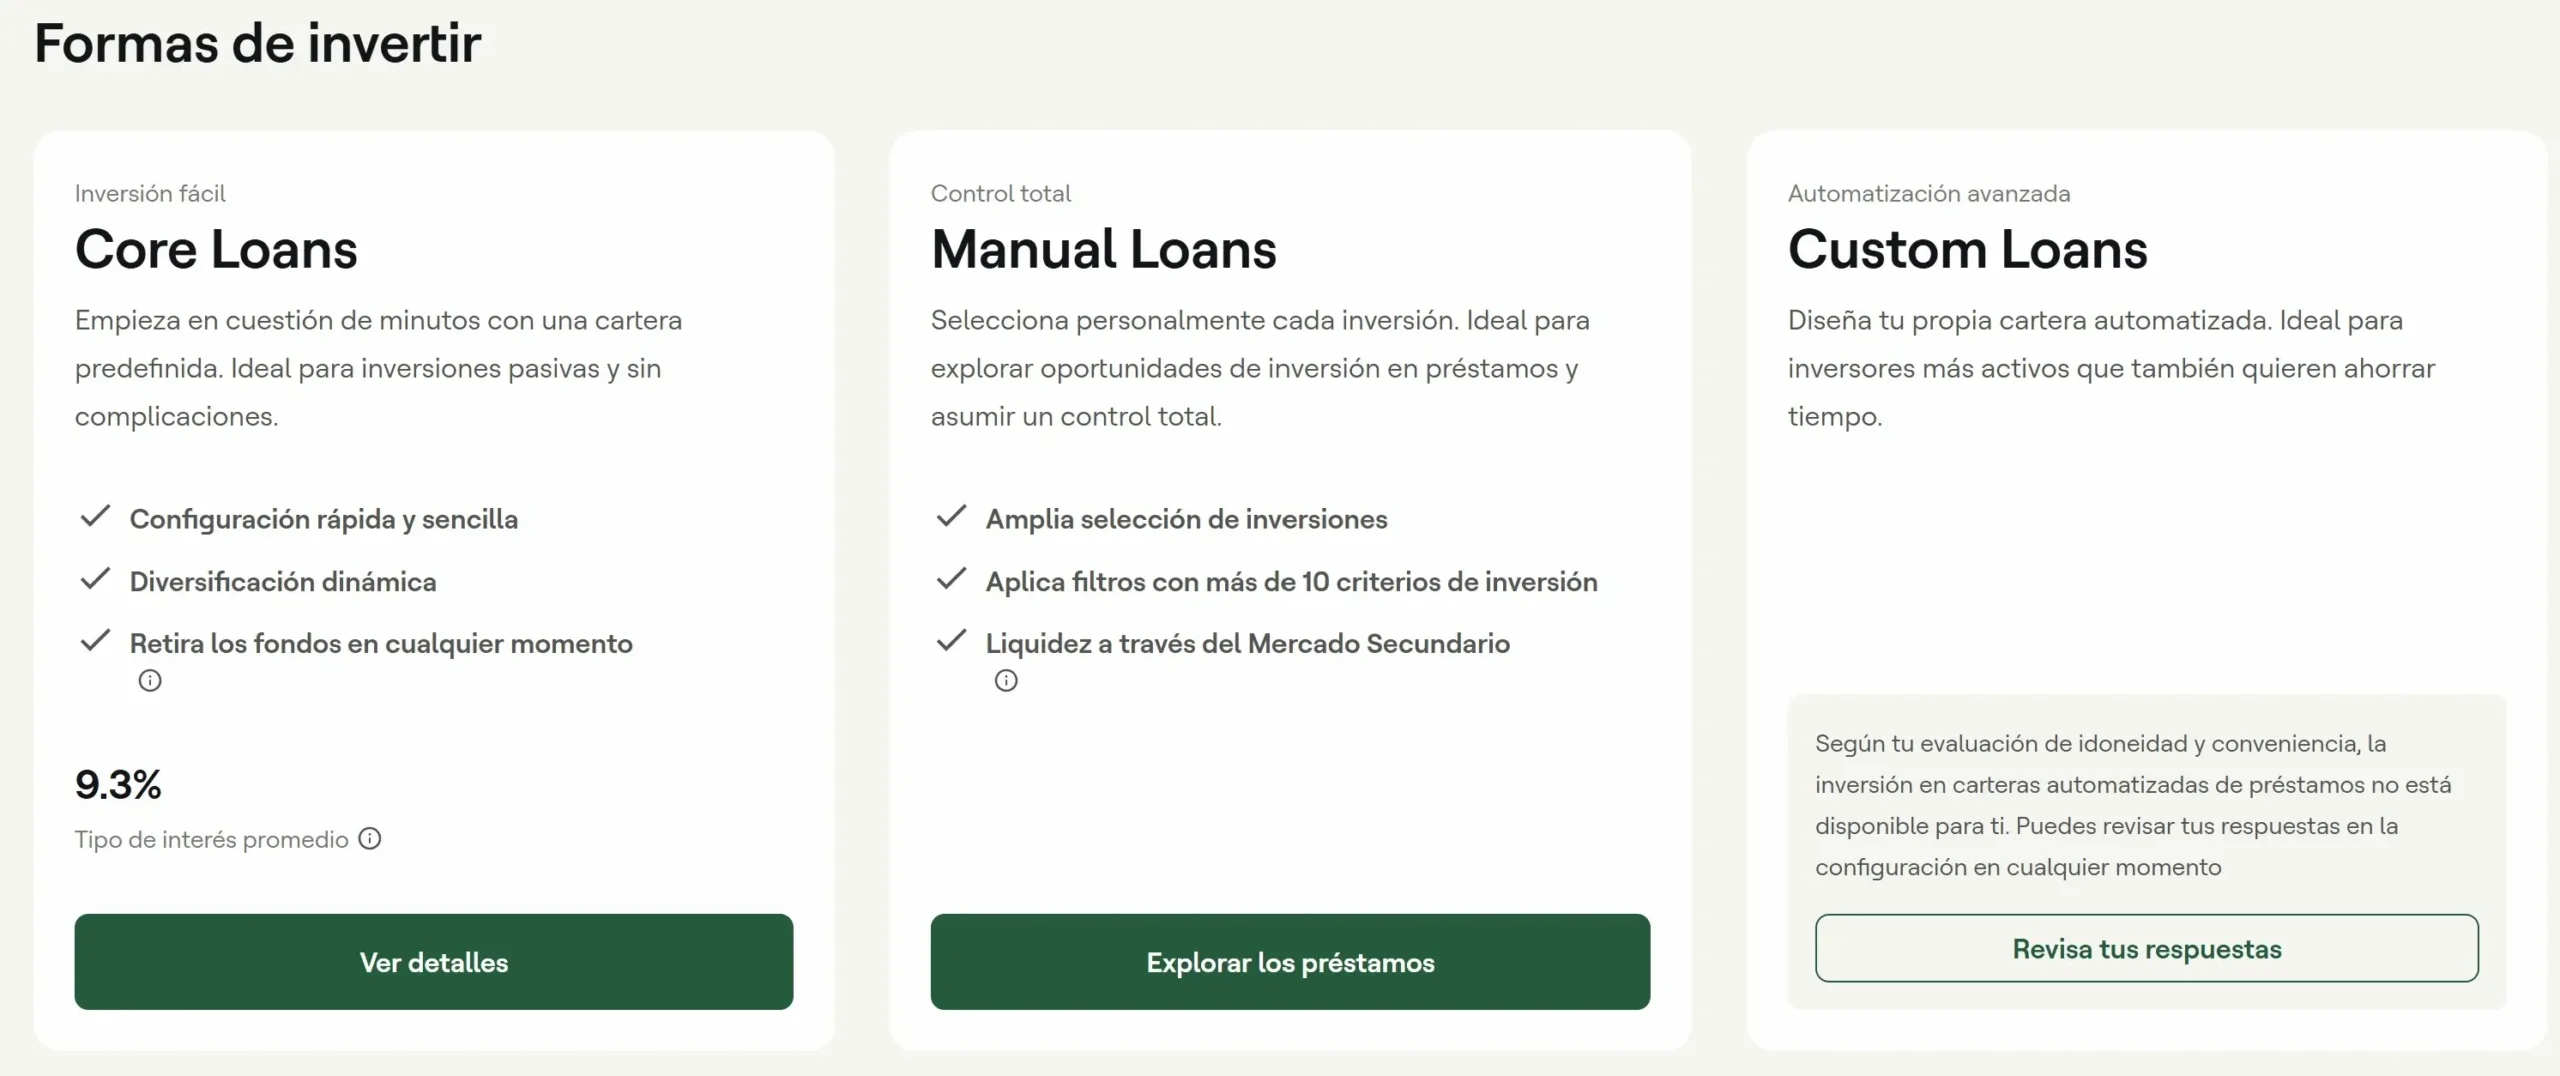
Bondora es fundamentalmente distinta en su estructura: origina los préstamos personales directamente en sus propios mercados activos, sin comprarlos a terceros como hace Mintos. Go&Grow es una cuenta gestionada donde el dinero se reparte automáticamente en una cartera amplia y diversificada de esos préstamos propios, sin que el inversor tenga que tomar ninguna decisión más allá de depositar. Bondora ha añadido recientemente una función de «Objetivos» que permite organizar el dinero depositado en metas de ahorro personalizadas dentro de la misma cuenta.
Una actualización importante: desde el 20 de abril de 2026, el producto Go&Grow opera como una entidad independiente (Go&Grow OÜ, antes Bondora Capital OÜ, con nuevo dominio goandgrow.eu), un cambio estructural vinculado a la solicitud de licencia bancaria que el grupo está tramitando. El producto, la app y la rentabilidad no se ven afectados por este cambio, pero es habitual encontrar la plataforma ya referida simplemente como «Go&Grow» en sus propios canales.
Riesgos de cada plataforma
Mintos todavía arrastra una cantidad relevante de préstamos en recuperación de fallos de originadores pasados, en torno a 130 millones de euros según una estimación de un analista independiente, cifra que no hemos podido verificar de forma auditada en esta consulta pero que coincide con lo que ya habíamos documentado en nuestro análisis de Mintos vs PeerBerry. La mayor diversificación de originadores es también, en cierto modo, mayor exposición a que alguno de esos originadores falle.
Bondora concentra todo el riesgo en una sola empresa y su capacidad de originar y gestionar préstamos de forma rentable, sin la diversificación de terceros que ofrece un marketplace. Go&Grow no publica estadísticas detalladas y públicas sobre el rendimiento de la cartera de préstamos subyacente, lo que varios analistas del sector describen como una «caja negra», algo que ya documentamos en nuestra comparativa de Monefit vs Bondora Go&Grow. Ninguna de las dos plataformas está cubierta por el Fondo de Garantía de Depósitos.
Para quién puede tener sentido cada una
Con los datos disponibles, Mintos tiene ventaja clara en rentabilidad real y en diversificación, a cambio de más complejidad de gestión y de convivir con más variabilidad de resultados entre inversores. Bondora Go&Grow ofrece una rentabilidad más modesta pero extremadamente consistente, sin apenas esfuerzo de configuración, lo que la hace atractiva como primer contacto con el sector P2P o como posición complementaria de bajo mantenimiento dentro de una cartera más amplia.
Un dato que merece mención: según la misma herramienta comunitaria, el 61% de los inversores de Go&Grow también tienen Mintos, y el 56% de los inversores de Mintos también tienen Go&Grow. En la práctica, la mayoría de inversores con experiencia no eligen entre una y otra sino que las combinan, usando Mintos para la parte de la cartera donde buscan más rentabilidad y diversificación, y Go&Grow como la parte más simple y predecible.

Esta sección es informativa y no constituye una recomendación de inversión personalizada. La decisión depende de tu situación financiera, tus objetivos y tu tolerancia al riesgo.
Preguntas frecuentes
Preguntas frecuentes sobre Mintos vs Bondora Go&Grow
¿Mintos o Bondora Go&Grow, cuál da más rentabilidad?
Según datos reales de carteras de inversores, Mintos ofrece una rentabilidad neta mediana del 10,5% frente al 6,3% de Bondora Go&Grow. Mintos ha superado a Go&Grow en 8 de los últimos 9 años con datos comparables, aunque con resultados más variables entre inversores.
¿Cuál es mejor para principiantes, Mintos o Bondora?
Bondora Go&Grow requiere menos configuración: depositas y la plataforma gestiona automáticamente la diversificación con una rentabilidad fija del 6%. Mintos ofrece más rentabilidad potencial pero exige elegir originadores y configurar el auto-invest, lo que implica más curva de aprendizaje.
¿Puedo tener Mintos y Bondora Go&Grow a la vez?
Sí, y es lo más habitual entre inversores con experiencia: el 61% de los inversores de Go&Grow también tienen Mintos, y el 56% de los de Mintos también tienen Go&Grow, según datos de una comunidad de seguimiento de carteras P2P.
¿Qué diferencia de modelo hay entre Mintos y Bondora?
Mintos es un marketplace que agrupa préstamos de más de 60 originadores externos en más de 30 países, además de bonos y ETFs. Bondora origina sus préstamos directamente, sin comprarlos a terceros, y los agrupa en un único producto gestionado (Go&Grow).
¿Listo para comparar las dos plataformas P2P más conocidas de Europa?
Mintos: 10,5% real, marketplace diversificado · Bondora: 6% fijo, máxima simplicidad
Invertir en préstamos P2P implica riesgo de pérdida parcial o total del capital, retrasos y falta de liquidez. Las rentabilidades pasadas no garantizan rentabilidades futuras. Este contenido es informativo y no constituye asesoramiento financiero individualizado. Los enlaces a Mintos y Bondora son enlaces de afiliado: si te registras a través de ellos, podemos recibir una comisión, sin que esto influya en la información proporcionada.
Última actualización de este análisis: septiembre de 2026.