
Afranga
Consumer loans · Regulada FSC Bulgaria (ECSP)
✓ Ventajas
✗ Inconvenientes
Afranga tiene algo que pocas plataformas P2P europeas pueden decir, ofrece rentabilidades del 13-14% con licencia europea ECSP y ningún inversor con pérdidas de capital desde su fundación en 2021. En 2025 la rentabilidad media de sus inversores fue del 13,92%.
Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
La historia de Afranga va ligada a la de Stikcredit, un prestamista búlgaro de consumo fundado en 2013 que creó su propia plataforma de inversión para financiar su crecimiento. En 2025 completó su transformación en un marketplace regulado con originadores externos. Es una plataforma más pequeña y menos conocida que Mintos o PeerBerry, pero con un perfil muy interesante para nosotros si queremos rentabilidad alta con regulación real y aceptamos gestionar activamente la cartera.
¿Qué es Afranga y cómo funciona?
Afranga es una plataforma de crowdlending fundada en 2021 en Sofía, Bulgaria, por Svetlin Sabev, anteriormente COO de Stikcredit. Obtuvo la licencia ECSP de la Financial Supervision Commission (FSC) búlgara en septiembre de 2023, lo que le permite operar en toda la Unión Europea como proveedor de servicios de financiación participativa.
Los fondos de los inversores se mantienen en cuentas segregadas gestionadas por Lemonway, la misma pasarela de pagos autorizada que usan Civislend y otras plataformas reguladas, separadas de las operaciones de Afranga. En caso de quiebra de la plataforma, el marco ECSP exige un plan de continuidad para que los contratos de préstamo sigan vigentes y nosotros continuemos recibiendo pagos directamente de los originadores hasta el vencimiento.
La licencia se puede comprobar en el registro público de la FSC (resolución 863, del 12 de septiembre de 2023). Para el inversor español hay otro detalle práctico: la web y el área de cliente están traducidas al español, y Afranga tiene un teléfono de atención con número de España.
*Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
Afranga como marketplace
Hasta 2024, Afranga financiaba casi exclusivamente los préstamos de Stikcredit. En 2025 completó su transformación en un marketplace con múltiples originadores externos. Hoy trabaja con seis originadores, cinco búlgaros y uno checo. Estos son los datos que publica la propia plataforma (septiembre de 2026):
| Originador | País | Tipo de préstamo | Cartera del originador | Rentabilidad media |
|---|---|---|---|---|
| Stikcredit | Bulgaria | Personales sin garantía | 22 M€ | 10,67% |
| Tiberus | Bulgaria | Con garantía de vehículo | 11 M€ | 10,82% |
| Credirect | Bulgaria | Personales sin garantía | 5,9 M€ | 9,86% |
| Lendivo | Bulgaria | Personales sin garantía | 2,3 M€ | 11,58% |
| Swiss Funds | Chequia | Personales a corto plazo | 1,4 M€ | 10,49% |
| Lev Credit | Bulgaria | Personales, con y sin garantía | 1,2 M€ | 8,97% |
Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
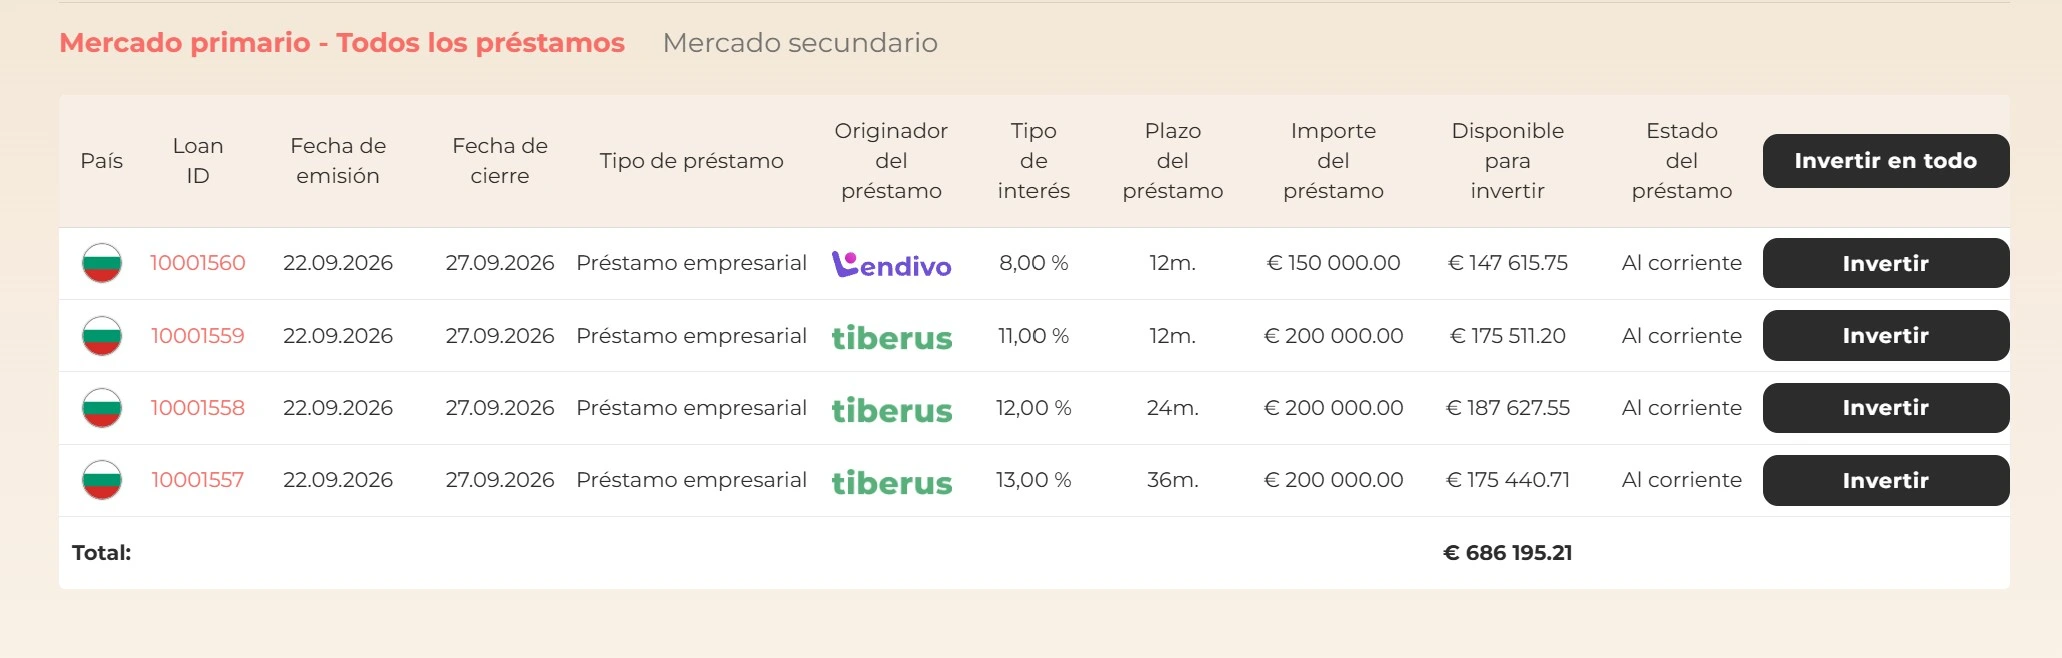
Stikcredit sigue siendo el originador de referencia por tamaño. Lendivo y Tiberus los ha puesto en marcha el mismo equipo que está detrás de Stikcredit, y los préstamos de Tiberus tienen como garantía el vehículo financiado, algo poco habitual en el crédito al consumo.
Nuevo modelo de inversión SaveSmart
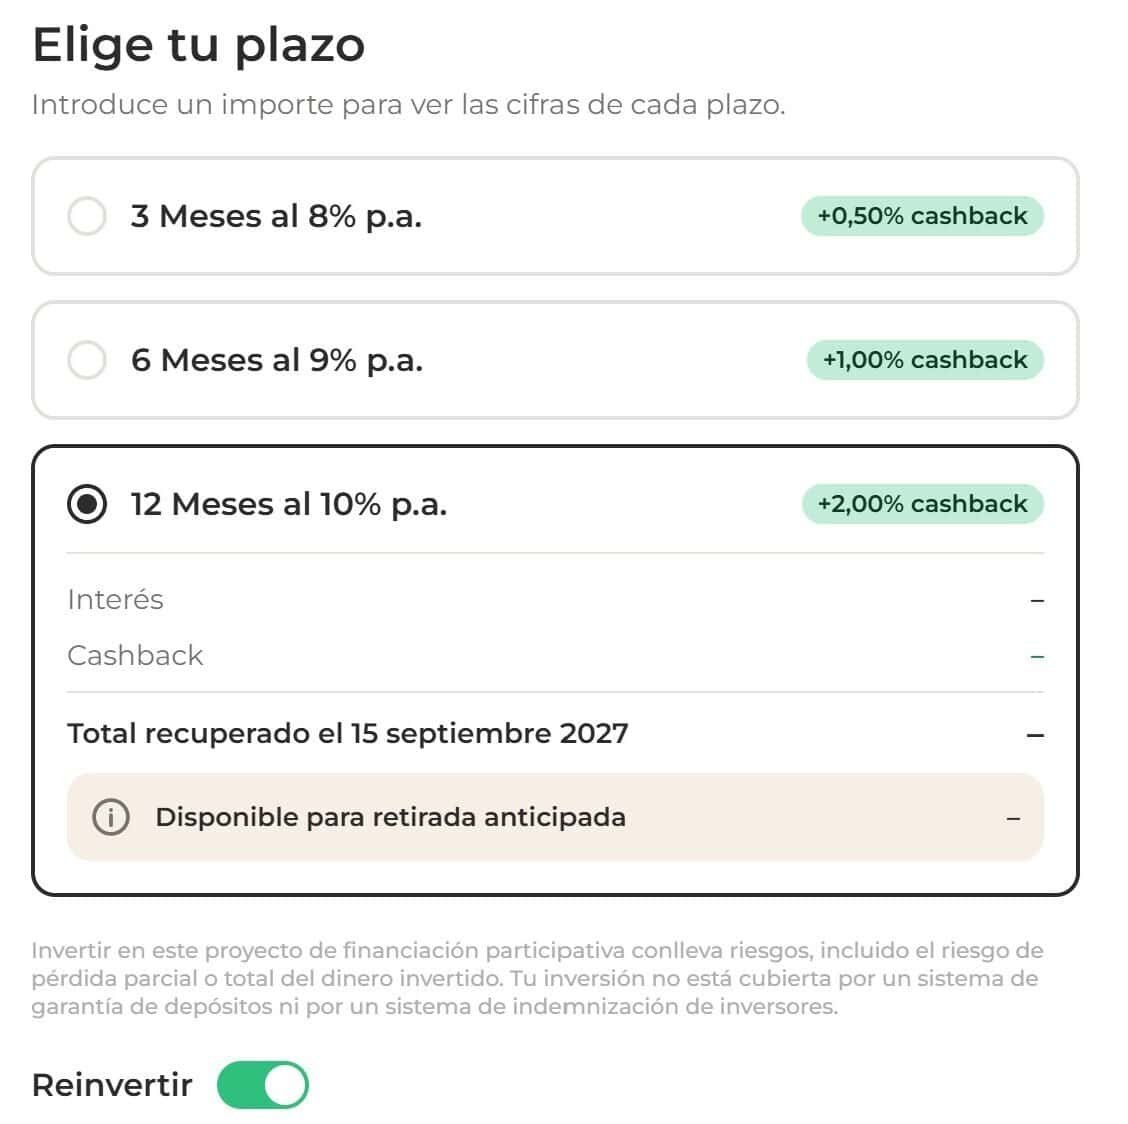
Siguiendo la línea de otras plataformas del sector, Afranga lanzó SaveSmart: eliges un plazo de 3, 6 o 12 meses, inviertes desde 10 € y cobras un tipo de interés fijo sin tener que escoger préstamos uno a uno. Ojo, no es un depósito: el dinero financia préstamos de Stikcredit y el capital no está garantizado ni cubierto por ningún fondo de garantía.
Los intereses se pagan mensualmente en el monedero de tu cuenta Afranga y el principal se reembolsa íntegramente al final del plazo elegido. A diferencia del resto de la plataforma, en este producto puedes elegir reinvertir de forma automática ese importe.
En la actualidad hay tres plazos distintos:
- 3 meses: 8% anual.
- 6 meses: 9% anual.
- 12 meses: 10% anual.
En algunas campañas Afranga añade cashback extra. En septiembre de 2026, por ejemplo, sumaba un 0,5% a 3 meses, un 1% a 6 meses y un 2% a 12 meses sobre lo invertido. Merece la pena mirar si hay alguna activa antes de invertir.
Nos parece muy interesante que Afranga permita retirar de forma anticipada hasta el 30% de lo invertido en SaveSmart, con un máximo de 5.000 € (si ese 30% no llega a 100 €, se pueden retirar hasta 100 €). Esa retirada anticipada tiene una comisión del 1%, la única que Afranga cobra al inversor.
El modelo sin buyback: diferente pero no peor
Desde el relanzamiento regulado, Afranga no ofrece garantía de recompra clásica. En su lugar, el modelo de seguridad se basa en un due diligence riguroso de cada empresa prestamista antes de publicar sus préstamos, y en la obligación de publicar un documento KIIS (Key Investment Information Sheet) completo para cada préstamo.
Eso significa que nosotros como inversores tenemos que leer cada KIIS antes de invertir y asumir el riesgo de crédito directamente. No hay buyback que nos proteja si el originador no paga, la protección es el análisis previo y la diversificación entre préstamos.
*Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
Stikcredit: lo que hay que entender antes de invertir
No se puede analizar Afranga sin entender Stikcredit. La relación entre los dos es tan estrecha que Afranga fue fundada por el COO de Stikcredit y la empresa sigue siendo el originador dominante de la plataforma.
Stikcredit es un prestamista búlgaro de consumo registrado en el Banco Nacional de Bulgaria (n.º BGR00370) y operativo desde 2013. Ha concedido más de 100 millones de euros en préstamos a más de 45.000 clientes. En 2024 reportó un beneficio neto de 3,48 millones de euros con un ratio de capital propio del 54%, números sólidos para una empresa de su tamaño.
El dato que más llama la atención a primera vista es la tasa de deterioro de cartera del 36,8%. Parece alarmante pero hay contexto importante: el equipo de re:think P2P que visitó Afranga en Bulgaria en persona explica que esto refleja las prácticas contables conservadoras del sector de crédito al consumo búlgaro y la naturaleza de esos préstamos, no una crisis real. Stikcredit sigue siendo rentable y con ratio de capital sólido.
Lo relevante para nosotros es que Stikcredit tiene los números en orden, lleva más de una década operando y la rentabilidad del negocio crediticio justifica que pueda ofrecer hasta un 16% a los inversores mientras sigue siendo rentable. Las TAEs medias de sus préstamos al consumidor son muy elevadas, lo que deja margen suficiente.
Un punto que conviene vigilar: en sus cuentas auditadas, Stikcredit tiene préstamos concedidos a empresas de su propio grupo. Según el análisis de P2P Empire, a cierre del primer trimestre de 2026 suponían cerca del 30% de sus activos. No es una señal de alarma por sí sola, pero sí una buena razón para repartir la inversión entre varios originadores. Los informes financieros de cada uno se pueden descargar desde la página de originadores de Afranga.
Rentabilidad de Afranga: lo que dicen los datos reales
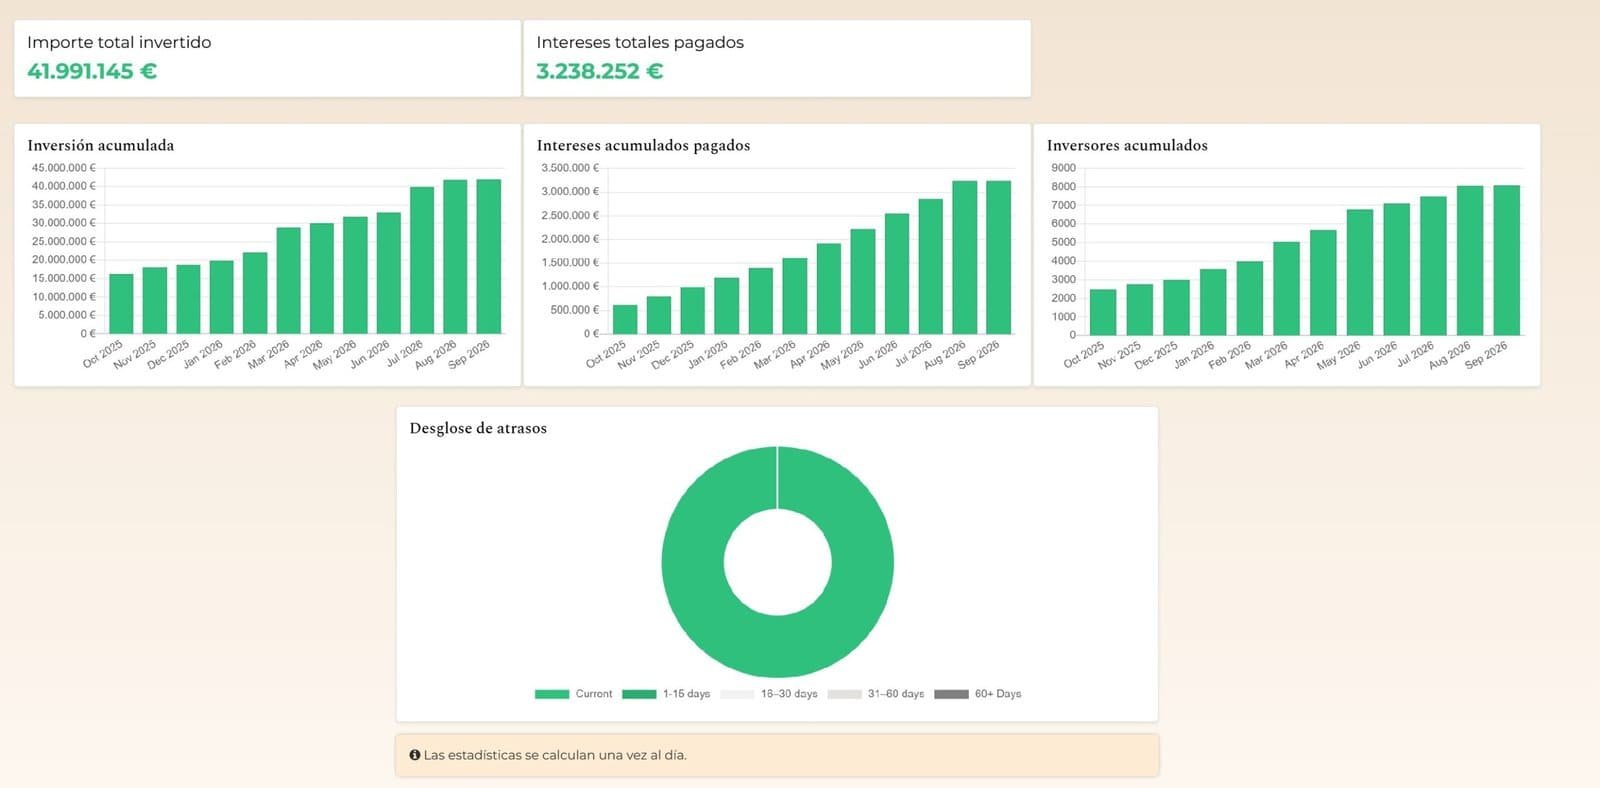
La rentabilidad media de los inversores en 2025 fue del 13,92%, datos que hemos obtenido de distintos análisis de webs especializadas ya que en su página de estadísticas no publica una media de rentabilidad. Los retrasos son poco habituales: según las estadísticas oficiales, a finales de septiembre de 2026 el 100% de la cartera activa estaba al corriente de pago.
La plataforma también crece rápido, a finales de septiembre de 2026 acumulaba 42,9 millones de euros invertidos, 3,48 millones pagados en intereses y 8.357 inversores, más del triple que en octubre de 2025.
Eso sí, el 13-15% es la rentabilidad de la cartera acumulada. Para inversiones nuevas conviene fijarse en lo que se ofrece en el momento de la inversión ya que los préstamos del marketplace anuncian hasta un 16% anual, la rentabilidad media que publica Afranga por originador va del 9% al 11,6% y SaveSmart paga entre el 8% y el 10% fijo.
Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
El bono de bienvenida: 50 € + 0,5% de cashback
Afranga da 50 € a los nuevos inversores que se registran con un enlace de invitación e invierten al menos 1.000 € en SaveSmart o en préstamos del mercado primario durante los 30 días siguientes a verificar la cuenta. El bono llega cuatro días después de alcanzar esa cifra y hay que invertirlo al menos una vez antes de poder retirarlo.
Además, durante los primeros 90 días desde el registro se recibe un 0,5% de cashback sobre todo lo invertido, siempre que el dinero siga invertido hasta el final del plazo del préstamo.
Con 1.000 € invertidos, el bono y el cashback suman 55 €: un 5,5% extra que se añade a los intereses del primer año.
La retención en origen
Los intereses de los originadores búlgaros llevan una retención en origen del 10%, que Afranga aplica automáticamente. El porcentaje exacto de cada préstamo aparece como «WHT rate» antes de invertir, y los extractos anuales con intereses brutos, retenciones y rendimiento neto se descargan desde la configuración de la cuenta.
En España, esos intereses se declaran en la base del ahorro del IRPF como rendimientos del capital mobiliario, y lo retenido en Bulgaria se puede restar como deducción por doble imposición internacional, con el límite que marque el convenio entre España y Bulgaria. Lo explicamos paso a paso en nuestra guía sobre cómo declarar el crowdlending en España.
*Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
Activar bonoRiesgos de Afranga: lo que hay que gestionar activamente
Sin buyback: el riesgo más diferente
La ausencia de garantía de recompra es el mayor cambio respecto al modelo anterior y el que más diferencia a Afranga de plataformas como Mintos, PeerBerry o Robocash. Si un originador tiene problemas y no puede devolver el préstamo, no hay mecanismo automático de recompra, dependemos de la recuperación del préstamo directamente o del proceso de quiebra del originador.
La protección que ofrece Afranga en su lugar es el KIIS de cada préstamo, un documento detallado con los estados financieros del originador, el modelo de negocio y los factores de riesgo. Hay que leerlo antes de invertir. Para quien no tiene tiempo o experiencia para analizar esos documentos, Afranga no es la plataforma adecuada.
Sin auto-invest: gestión activa obligatoria
Por ahora Afranga no tiene auto-invest. Toda la inversión es manual: hay que entrar a la plataforma, revisar los préstamos disponibles y confirmar cada inversión. Eso implica más tiempo de gestión y el riesgo de cash drag si no estamos pendientes de los lanzamientos.
Quien no quiera revisar el marketplace cada semana tiene la opción de SaveSmart, que funciona con tipo fijo y permite reinvertir automáticamente al vencimiento.
Concentración en Bulgaria
Casi toda la cartera está en originadores búlgaros: cinco de los seis lo son, y el sexto, Swiss Funds, es checo. Si el mercado de crédito al consumo búlgaro sufre una crisis, todos los préstamos se ven afectados simultáneamente. Para quien ya tiene cartera en Mintos o PeerBerry con diversificación geográfica amplia, Afranga añade concentración búlgara, un mercado que no está representado en otras plataformas que analizamos.
Liquidez limitada
Afranga tiene mercado secundario y vender en él no tiene comisión, pero el volumen es bajo, así que no conviene contar con él para salir rápido. En SaveSmart, la salida anticipada está limitada al 30% de lo invertido y cuesta un 1%. Lo prudente es invertir solo dinero que podamos dejar hasta el vencimiento.
Lo positivo: cero pérdidas y plataforma en crecimiento
A pesar de la ausencia de buyback, ningún inversor ha perdido capital en Afranga desde 2021. La plataforma creció en 4.000 nuevos inversores solo en 2025 y aspira a alcanzar el punto de equilibrio financiero en 2026. El respaldo de Stikcredit, empresa rentable con 13 años de historial, da una base sólida que muchas plataformas más pequeñas no tienen.
Afranga en Trustpilot: qué dicen los inversores
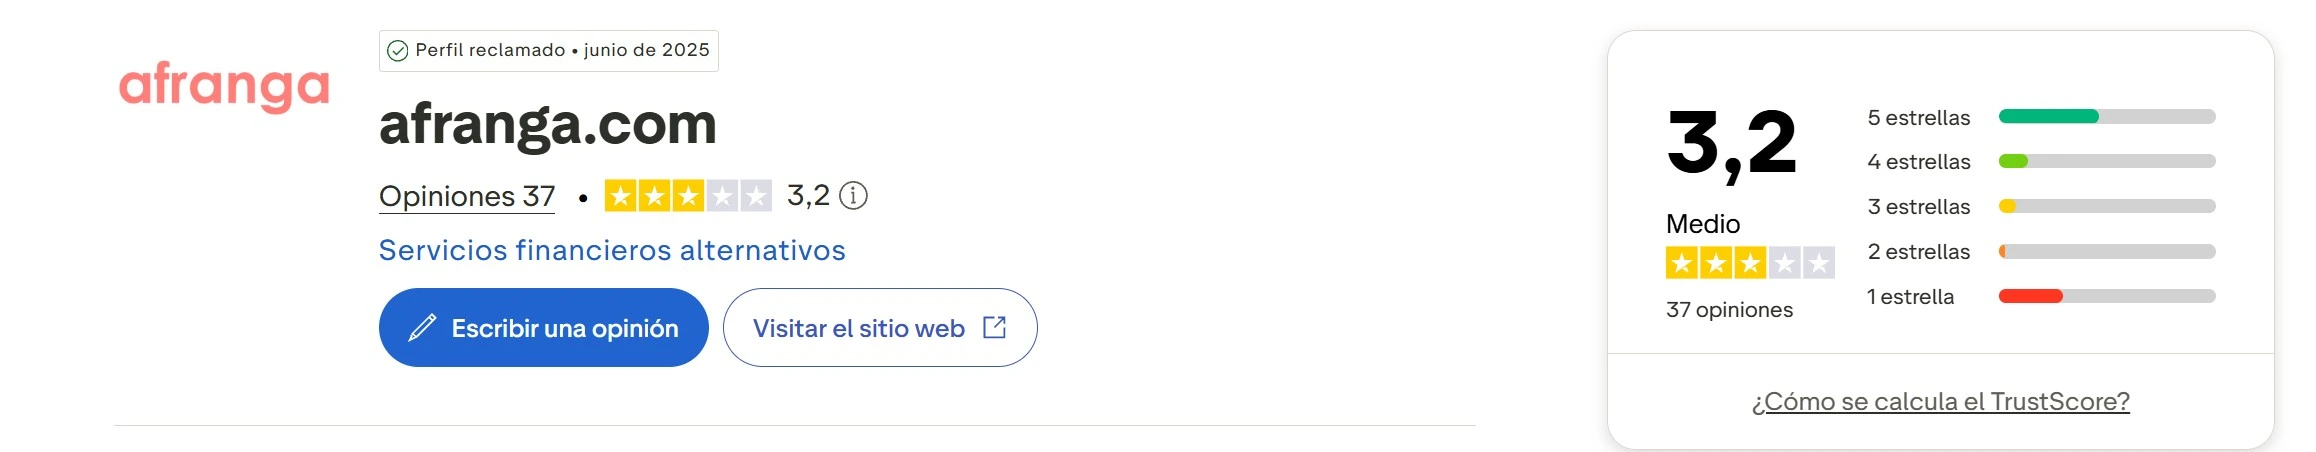
Afranga tiene una puntuación de 2,8 sobre 5 en Trustpilot con solo 32 opiniones, muy pocas para que la nota sea representativa. La distribución es marcadamente polarizada: el 38% son valoraciones de 5 estrellas y el 34% son de 1 estrella, con muy pocas valoraciones intermedias.
Lo que valoran los inversores
Los aspectos más elogiados son la facilidad del proceso de registro y verificación KYC, la transparencia de las estadísticas publicadas por la plataforma y las rentabilidades reales verificadas. Varios inversores destacan la solidez de Stikcredit como respaldo y la claridad de los documentos KIIS para tomar decisiones de inversión informadas.
Las críticas más frecuentes
Las valoraciones negativas se concentran en tres áreas: atención al cliente percibida como lenta o poco resolutiva, problemas con el cumplimiento del programa de referidos y dificultades ocasionales con los sistemas de pago al retirar fondos.
Una parte significativa de las reseñas negativas son de 2022 y 2023, antes de que Afranga se convirtiera en un marketplace con varios originadores en 2025. El perfil fue reclamado por Afranga en junio de 2025 y desde entonces el equipo responde al 62% de las valoraciones negativas en menos de un mes.
Nuestra lectura es clara, la puntuación de Trustpilot no refleja con precisión el estado actual de la plataforma. Los inversores activos en 2025 reportan experiencias positivas con la transparencia y las rentabilidades.
Afranga vs Nectaro: dos plataformas con rentabilidad alta y regulación real
La comparativa más natural para Afranga es con Nectaro, las dos ofrecen rentabilidades del 13-15% con regulación europea real. Pero el perfil de riesgo es muy diferente:
| Característica | Afranga | Nectaro |
|---|---|---|
| Regulación | ECSP FSC Bulgaria | MiFID II Latvijas Banka |
| Compensación inversor | No | Hasta 20.000 EUR |
| Rentabilidad real verificada | 13,92% (2025) | 14,91% (2025, BDO) |
| Garantía de recompra | No | 60 días |
| Auto-invest | No, solo manual | Sí |
| Originadores | Stikcredit + 5 originadores (Bulgaria y Chequia) | Grupo Dyninno |
| Plataforma es rentable | Objetivo para 2026 | No, pérdidas en 2024 |
| Retención en origen | 10% (Bulgaria) | No |
| Bono bienvenida | 50 € (invirtiendo 1.000 €) + 0,5% cashback 90 días | 1% cashback 30 días |
| Registrarse | Abrir cuenta | Abrir cuenta |
Nuestra lectura: Nectaro tiene mejor protección regulatoria con compensación MiFID II de 20.000 euros y buyback. Afranga tiene el originador principal más sólido financieramente: Stikcredit es rentable con 13 años de historial mientras Nectaro como plataforma perdió 987.000 euros en 2024. Para nosotros si queremos rentabilidad alta con gestión activa y toleramos la ausencia de buyback, Afranga tiene un perfil interesante. Si buscamos la mayor protección regulatoria posible, Nectaro o Mintos.
Si buscamos una alternativa con liquidez diaria sin bloquear el capital, Monefit SmartSaver ofrece el 7,5% APY con retiradas instantáneas de hasta 1.000 euros al mes.
Cómo empezar a invertir en Afranga
Lo que necesitamos
- Mayor de 18 años
- Residencia en la UE, el EEE o Suiza
- Cuenta bancaria europea
- DNI o pasaporte para verificación KYC
- Test de idoneidad, obligatorio por la regulación ECSP
El proceso de inversión
El registro es online, tarda entre 15 y 20 minutos y está disponible en español.
Como no hay auto-invest, hay que acceder al marketplace periódicamente para ver los préstamos disponibles y seleccionar manualmente. Cada préstamo tiene su KIIS con toda la información del originador. Recomendamos leerlo antes de invertir, especialmente para originadores nuevos que se vayan incorporando al marketplace.
Nuestra estrategia con Afranga: posición moderada del 10-15% de la cartera P2P, concentrada en Stikcredit para los plazos más largos con mayor rentabilidad y en originadores externos para los plazos más cortos. Revisamos el marketplace una vez por semana para no perder préstamos disponibles.
Comisiones
Abrir la cuenta, depositar, invertir, retirar dinero y vender en el mercado secundario es gratis. La única comisión para el inversor es el 1% por retirada anticipada en SaveSmart. Afranga gana dinero cobrando a los originadores: una tarifa de due diligence de 3.000 € y una comisión de éxito de hasta el 10% anual.
Nuestra opinión sobre Afranga en 2026
Afranga es una de las sorpresas más agradables del sector P2P europeo en 2026. El 13,92% real con regulación ECSP y cero pérdidas de capital es difícil de ignorar. Stikcredit como respaldo, empresa rentable con 13 años de historial y estados financieros auditados, da una base de credibilidad que muchas plataformas más conocidas no pueden igualar.
Las limitaciones son reales: sin auto-invest y sin buyback. Para quien quiere gestión pasiva total, el marketplace no encaja, aunque SaveSmart cubre en parte ese hueco con tipo fijo y reinversión automática. Para quien está dispuesto a revisar el marketplace semanalmente, leer los KIIS y gestionar activamente la cartera a cambio de rentabilidades del 13-14%, es una opción que merece estar en el radar.
Nuestra recomendación: posición satélite del 10-15% de la cartera P2P para inversores con experiencia. No como primer punto de entrada, ese papel lo tiene Mintos o PeerBerry, pero sí como complemento de alta rentabilidad una vez que la base de la cartera está construida.
Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores.
¿Quieres probar Afranga?
Licencia ECSP · 13,92% de media en 2025 · Sin comisiones · 50 € de bono invirtiendo 1.000 € · Desde 10 €
Abrir cuenta en Afranga*Capital en riesgo. No cubierto por ningún sistema de garantía de depósitos ni de indemnización de inversores. Rentabilidades pasadas no garantizan rentabilidades futuras.
Preguntas frecuentes sobre Afranga
¿Es seguro invertir en Afranga en 2026?
Afranga está regulada ECSP por la FSC búlgara con fondos en cuentas segregadas vía Lemonway. Cero pérdidas de capital para inversores desde 2021. Stikcredit, el originador principal, es rentable con 13 años de historial. Los riesgos principales son la ausencia de buyback, la concentración en Bulgaria y la necesidad de gestión manual activa.
¿Cuánto se gana realmente con Afranga?
En 2025 la rentabilidad media de los inversores fue del 13,92%, y la mediana independiente de P2P Dash (167 carteras) está en el 14,7%. Para inversiones nuevas, los préstamos del marketplace anuncian hasta un 16%, la media por originador va del 9% al 11,6% y SaveSmart paga entre el 8% y el 10% fijo.
¿Afranga tiene garantía de recompra?
No. Desde el relanzamiento regulado de 2025, Afranga no ofrece buyback clásico. La protección se basa en el due diligence riguroso de cada originador y en el documento KIIS que acompaña a cada préstamo. Hay que leer ese documento antes de invertir y asumir el riesgo de crédito directamente.
¿Afranga tiene auto-invest?
No por ahora. Toda la inversión es manual, hay que acceder al marketplace, revisar los préstamos disponibles y confirmar cada inversión. La plataforma tiene previsto implementar auto-invest en el futuro pero no hay fecha confirmada. La alternativa más automática es SaveSmart, con tipo fijo y reinversión automática.
¿Qué es Stikcredit y qué relación tiene con Afranga?
Stikcredit es un prestamista búlgaro de consumo registrado en el Banco Nacional de Bulgaria (n.º BGR00370) y operativo desde 2013. Afranga fue fundada por el antiguo COO de Stikcredit como canal de financiación para sus préstamos. Stikcredit sigue siendo el originador principal y dominante de la plataforma. En 2024 reportó un beneficio neto de 3,48 millones de euros con un ratio de capital propio del 54%.
¿Cómo tributan los intereses de Afranga en España?
Los originadores búlgaros aplican una retención en origen del 10%; el porcentaje exacto de cada préstamo aparece antes de invertir. En España los intereses tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, y lo retenido en Bulgaria se puede restar como deducción por doble imposición internacional, con el límite que marque el convenio.
¿Qué es SaveSmart?
Es el producto de inversión a plazo fijo de Afranga: se elige un plazo de 3, 6 o 12 meses y se cobra un 8%, un 9% o un 10% anual, con intereses mensuales. Se puede retirar anticipadamente hasta el 30% con una comisión del 1%. No es un depósito y el capital no está garantizado.
¿Tiene Afranga mercado secundario?
Sí, y vender en él no tiene comisión, pero el volumen es bajo. No conviene contar con él para recuperar el dinero rápido; lo prudente es invertir a plazos que podamos mantener hasta el vencimiento.
¿Cómo se consigue el bono de 50 €?
Hay que registrarse con un enlace de invitación e invertir al menos 1.000 € en SaveSmart o en préstamos del mercado primario en los 30 días siguientes a verificar la cuenta. El bono se abona cuatro días después y hay que invertirlo una vez antes de poder retirarlo.
¿Afranga está en español?
Sí. La web y el área de cliente están traducidas al español, y Afranga tiene un teléfono de atención con número de España.