
Mintos
· MiFID II
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Quand on cherche où investir en crowdlending européen, on finit tôt ou tard sur Mintos. C’est ce qui nous est arrivé. Avec plus de 600 000 utilisateurs inscrits et plus de 800 millions d’euros d’actifs sous gestion, c’est la plateforme de référence du P2P en Europe. Reste à savoir si elle mérite encore cette place : ce Mintos avis 2026 rassemble ce que nous avons constaté sur la plateforme, mauvaises surprises comprises.
Nous suivons Mintos de près depuis plusieurs années, y compris pendant ses années difficiles liées à la pandémie et à la guerre en Ukraine, quand jusqu’à 150 millions d’euros appartenant à des investisseurs se sont retrouvés bloqués dans des procédures de recouvrement. La situation s’est nettement améliorée depuis, mais certaines choses méritent d’être connues avant d’y envoyer notre argent.
Qu’est-ce que Mintos et comment la plateforme fonctionne vraiment ?
Mintos est une place de marché d’investissement multi-actifs basée à Riga, en Lettonie. Elle est exploitée par AS Mintos Marketplace et régulée sous MiFID II depuis août 2021 par la Commission des marchés financiers et de capitaux lettone. Martins Sulte, cofondateur, dirige toujours l’entreprise.
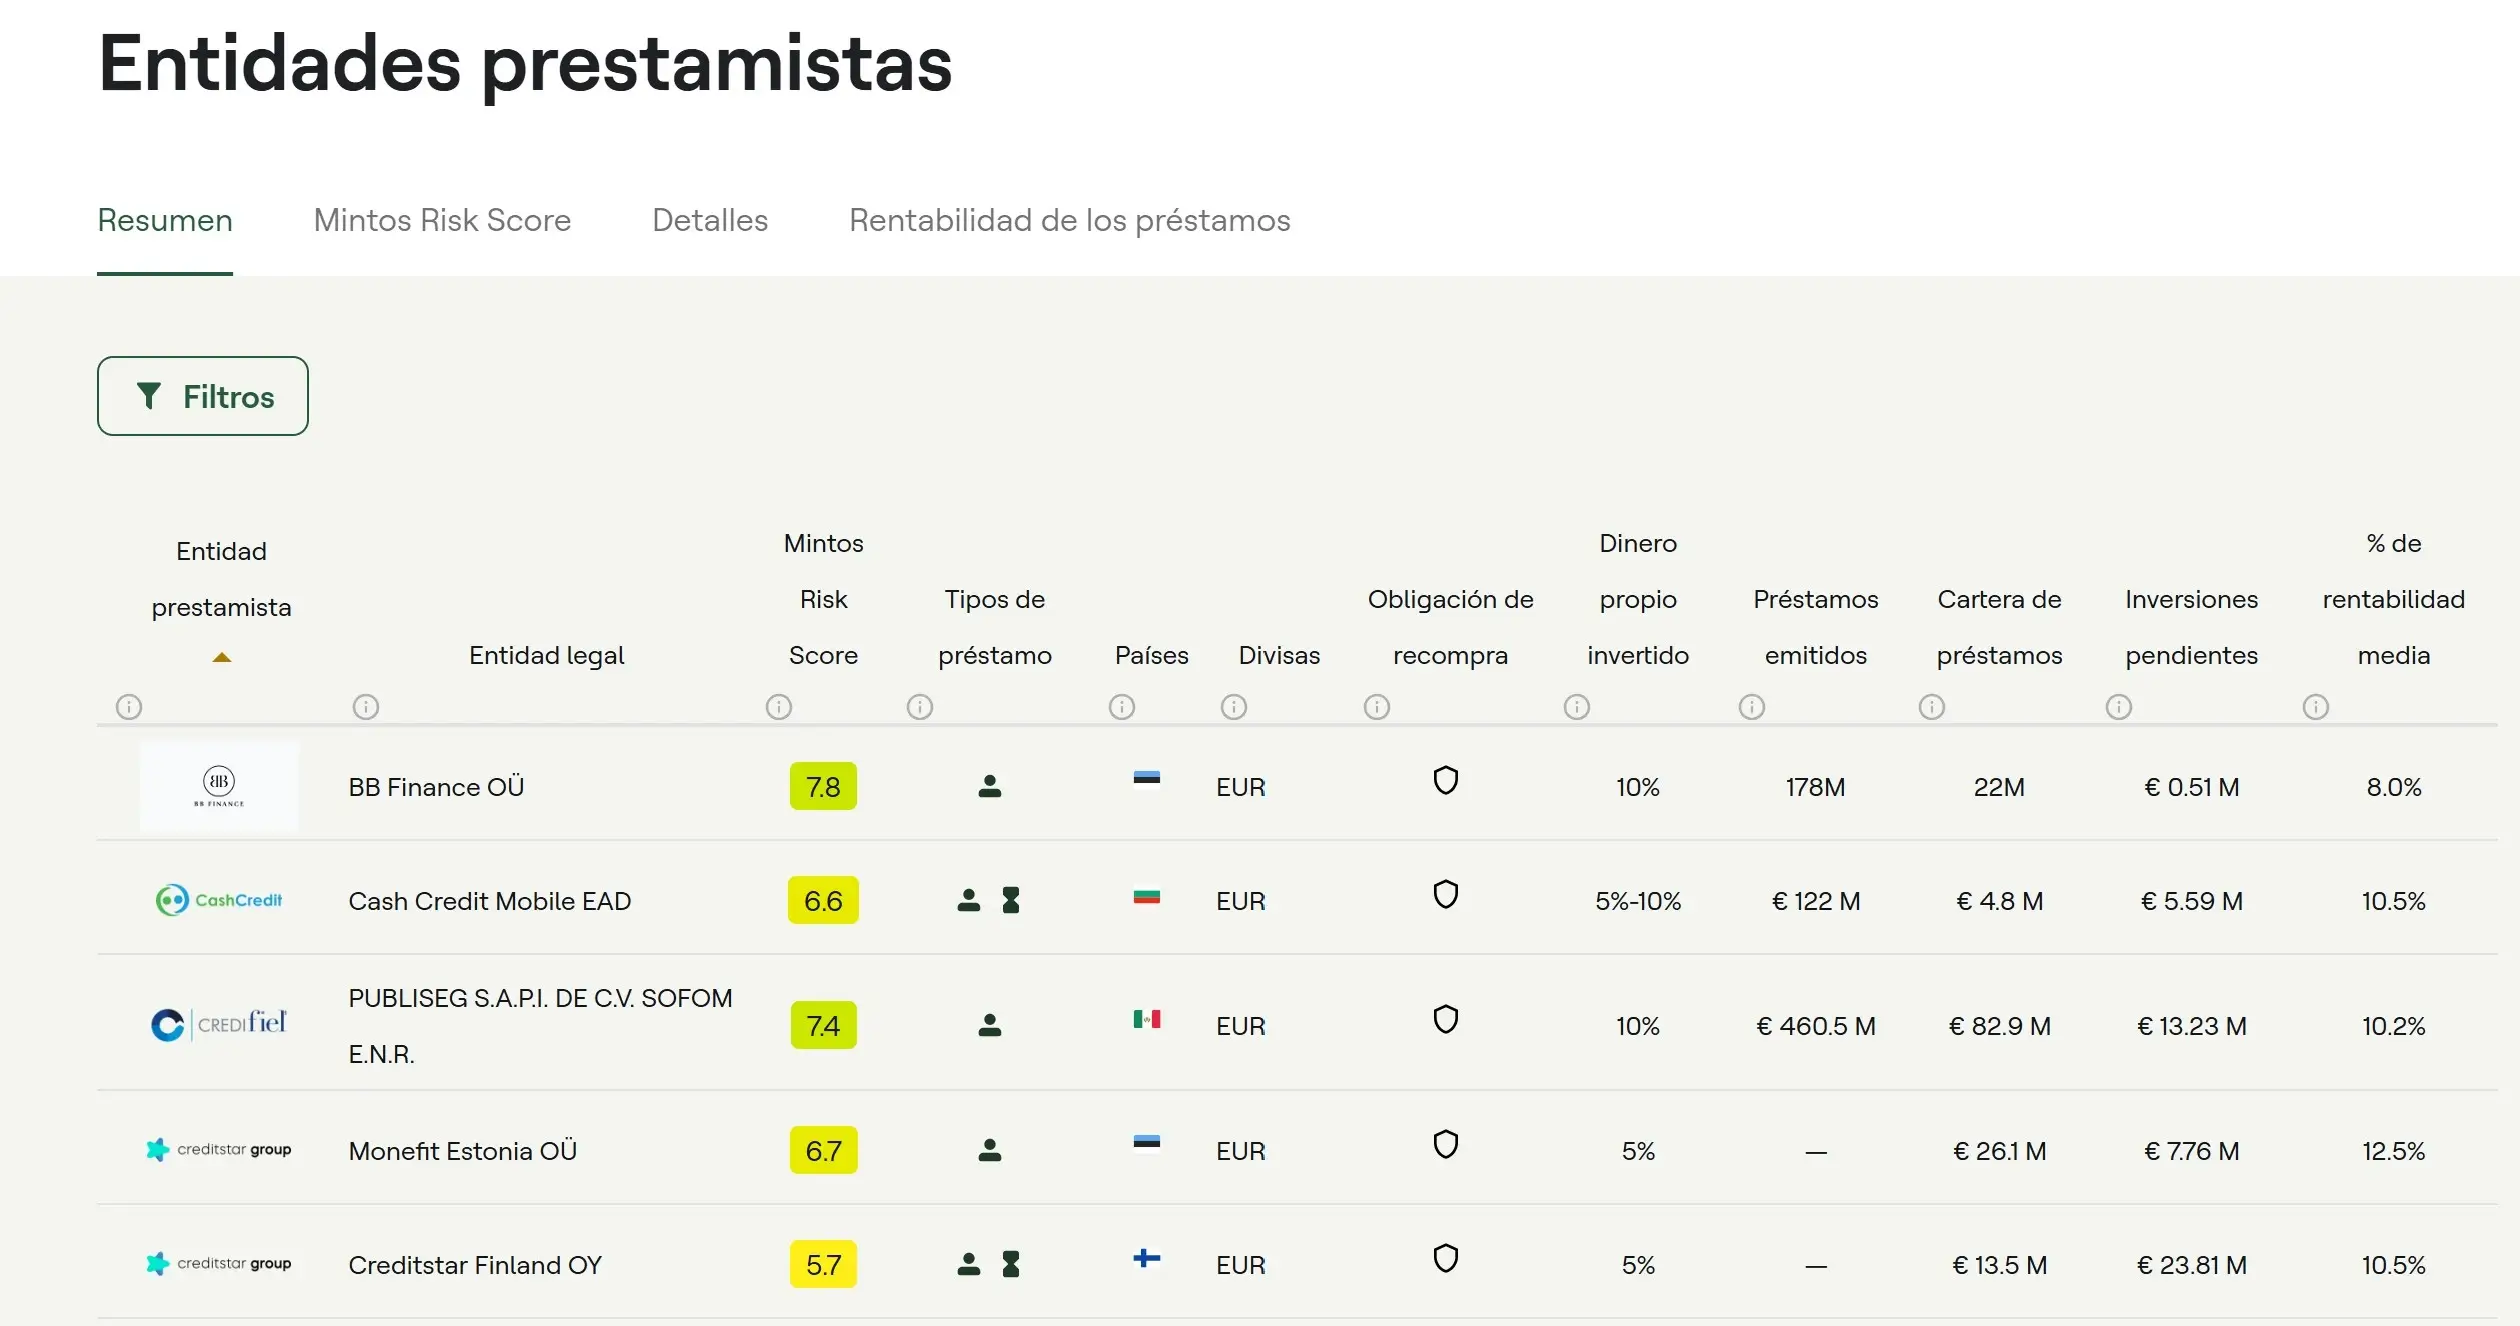
L’idée de départ est simple : mettre en relation des investisseurs et des initiateurs de prêts. Les initiateurs sont des sociétés qui accordent des prêts à des particuliers ou à des entreprises dans leur pays, puis revendent ces prêts sur la place de marché de Mintos pour récupérer de la liquidité. Nous achetons des parts de ces prêts et nous en percevons les intérêts.
Depuis 2022, Mintos a changé de structure juridique et les prêts sont empaquetés dans des Notes, des instruments financiers régulés dotés de leur propre code ISIN, chacune regroupant entre 6 et 20 prêts comparables. Le ticket minimum par Note est de 50 euros.
Ce qui distingue Mintos des plateformes plus simples, c’est l’étendue de son offre : prêts à la consommation, prêts hypothécaires, prêts aux entreprises, et depuis 2023 des ETF, des obligations d’entreprises européennes et de l’immobilier. En 2026, la plateforme a ajouté l’exposition aux cryptomonnaies via des crypto-ETP régulés.
Rendement sur Mintos : ce que nous pouvons réellement espérer
Mintos affiche des rendements compris entre 3 % et 21 % selon le produit. Pour les prêts, qui restent son produit principal, le rendement moyen historique depuis 2015 s’établit à 12,7 % brut. Sur 2024 et 2025, avec un portefeuille correctement diversifié, nous avons obtenu entre 10 % et 13 % brut selon le profil d’initiateurs retenu.
Attention toutefois aux chiffres bruts. Trois facteurs réduisent le rendement net réel :
- Les frais : depuis mai 2025, Mintos prélève 0,29 % par an sur les Portefeuilles personnalisés et 0,39 % par an sur les Core Loans. Ce ne sont pas des frais énormes, mais ils se déduisent du rendement affiché.
- Les retards de paiement : plus de 20 % de l’encours actuel de la plateforme rapporte moins que prévu, à cause de retards ou de prêts en recouvrement. De notre côté, 17 % du montant que nous avons investi subit des retards de durée variable. L’effet sur le rendement net est loin d’être négligeable si les initiateurs sont mal sélectionnés.
- La fiscalité : les intérêts sont imposés en France au prélèvement forfaitaire unique, ce qui ampute nettement le rendement brut. Nous détaillons le calcul plus bas.
Mintos communique sur des rendements de 10 % à 12 % brut par an. Une fois les frais de gestion déduits, l’impact estimé des retards pris en compte et l’impôt payé, le rendement net réel tourne autour de 7 % à 8 % par an pour un profil moyen, un peu plus si nous gérons activement notre portefeuille.
Les risques de Mintos à connaître avant d’investir
C’est la partie que nous tenons le plus à expliquer correctement, parce que c’est celle que la plupart des sites survolent ou minimisent. Mintos a connu de vrais problèmes qui ont coûté de l’argent à des investisseurs.
Le risque d’initiateur, le plus important
Le risque principal n’est pas la faillite de Mintos, mais celle d’un des initiateurs présents sur la plateforme. Et c’est déjà arrivé. Pendant la pandémie et la guerre en Ukraine, plusieurs initiateurs russes ont cessé d’honorer leurs engagements. Au pire moment, jusqu’à 150 millions d’euros de fonds d’investisseurs étaient bloqués en recouvrement, soit 30 % de l’encours total de Mintos.
En juin 2024, environ 10 millions d’euros restaient à récupérer, avec des pertes attendues comprises entre 25 % et 50 %. Les dossiers les plus problématiques à ce jour concernent les initiateurs Kviku, Dozarplati, Lime, Wowwo et Varks-Finko Arménie.
La garantie de rachat, ce qu’elle vaut vraiment
La garantie de rachat (buyback guarantee) est rassurante sur le papier : si un prêt accuse plus de 60 jours de retard, l’initiateur nous rachète la participation. Le problème, c’est que cette garantie est donnée par l’initiateur lui-même. S’il fait faillite, la garantie disparaît avec lui. Aucun fonds de garantie externe ne vient prendre le relais.
Des conditions modifiées sans préavis
Mintos a déjà modifié des conditions d’investissement de façon rétroactive sans prévenir correctement les investisseurs. De quoi nourrir une méfiance légitime sur la stabilité des règles du jeu à long terme.
À qui nous ne conseillons pas Mintos
Aux personnes qui cherchent quelque chose de simple, passif et sans travail de sélection. Mintos demande du temps et un minimum de connaissances. Si l’idée est de déposer de l’argent puis de ne plus y penser, mieux vaut regarder des plateformes plus directes comme PeerBerry, dont nous détaillons le fonctionnement dans notre analyse complète de PeerBerry.
Mintos sur Trustpilot : ce que dit la communauté
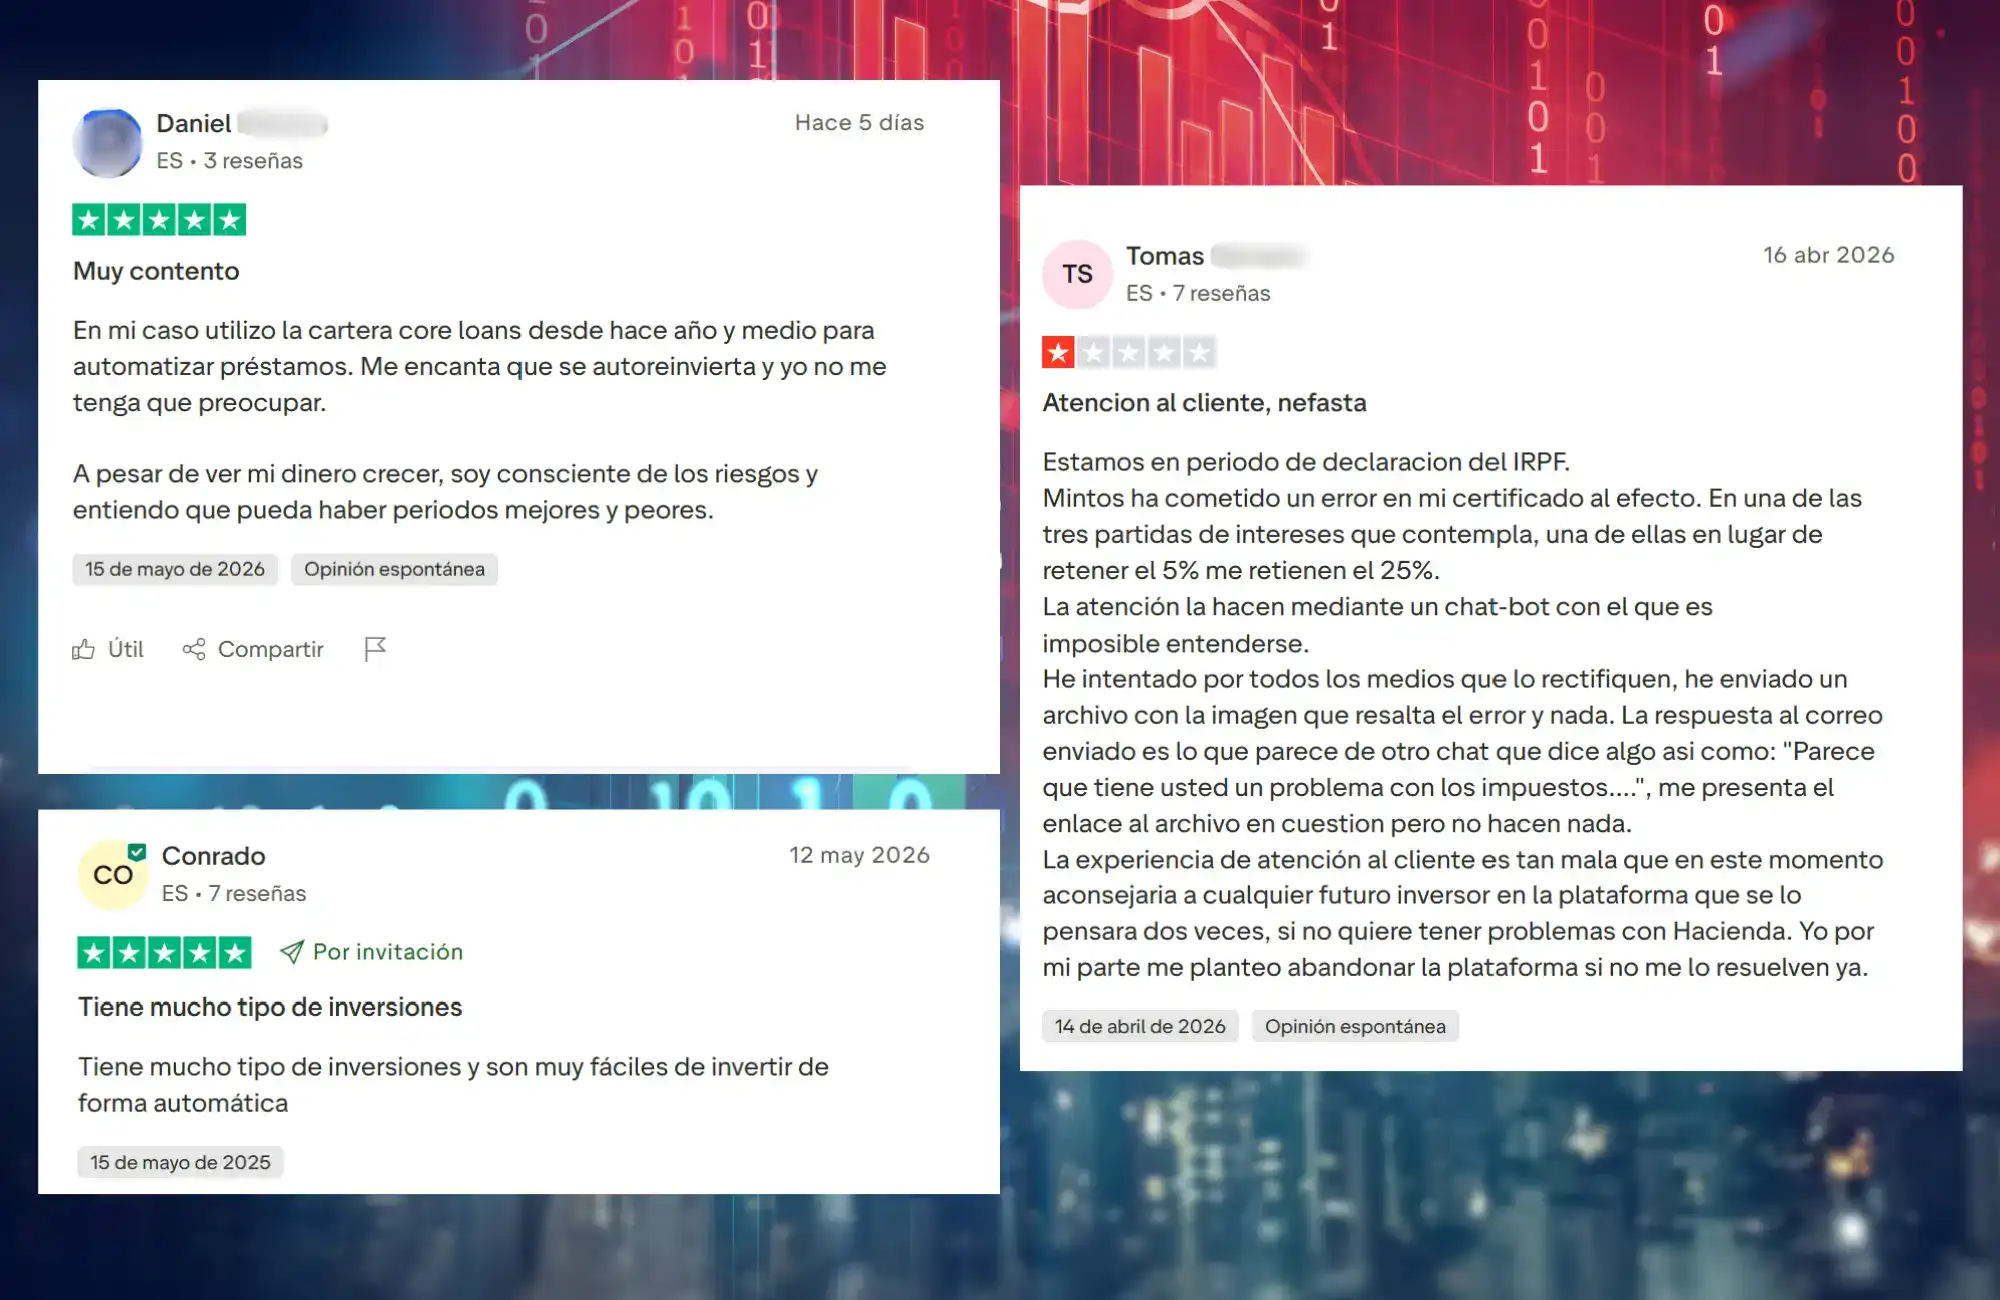
Les avis Trustpilot sont un signal utile, à lire avec du recul : les personnes qui rencontrent un problème ont bien plus de raisons de laisser une note que celles pour qui tout se passe bien. Le volume d’avis et la note globale restent parlants. Pour Mintos, la note actuelle est de 3,9 sur 5 avec plus de 4 500 avis. Ce n’est pas catastrophique, mais d’autres plateformes du secteur font nettement mieux.
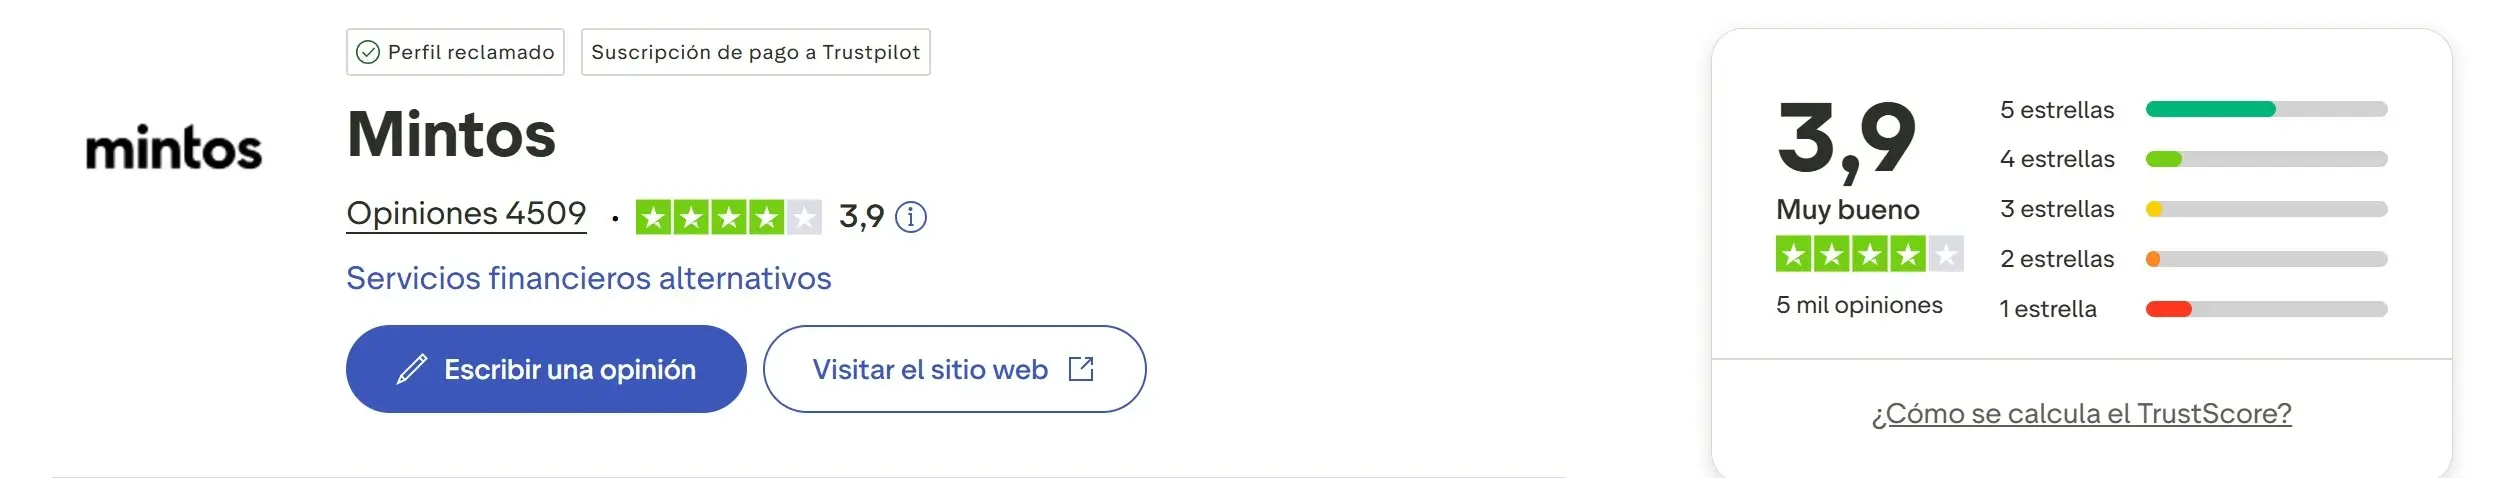
Notre lecture est la suivante : le nombre d’utilisateurs qui font confiance à Mintos renforce la plateforme. Elle négocie de meilleurs accords, lance de nouveaux produits et répartit mieux ses risques. Ses volumes et ses années d’expérience sont un vrai point d’appui.
Revers de la médaille : devenue une plateforme très connue, elle n’est plus obligée d’offrir les meilleurs rendements du marché, et nous observons année après année une tendance baissière du rendement moyen obtenu par les investisseurs. C’est pour cela que nous la conseillons plutôt aux profils débutants ou prudents, qui veulent se lancer dans le crowdlending sans prendre de risques excessifs et sans courir après le rendement le plus élevé du secteur.
Comment commencer à investir sur Mintos, étape par étape
Mintos est l’une des plateformes les plus utilisées du crowdlending, pour sa fiabilité et sa simplicité d’accès. Elle a cependant tellement grandi et propose tellement de produits qu’une première visite peut être déroutante. Voici par où commencer.
Les conditions d’accès
Il faut avoir 18 ans, disposer d’un compte bancaire européen à son nom et résider dans l’Union européenne, l’EEE ou en Suisse. La France remplit ces conditions sans restriction particulière.
L’inscription
L’inscription se fait entièrement en ligne et prend entre 15 et 30 minutes. Il faut une carte nationale d’identité ou un passeport pour la vérification d’identité, et déclarer sa résidence fiscale. La procédure KYC et LCB-FT est standard pour une plateforme financière régulée. L’ouverture de compte se fait depuis notre lien de parrainage Mintos.
Le bonus de bienvenue
Le bonus de bienvenue change souvent selon la période de l’année et les promotions en cours. Il s’active généralement avec un code de parrainage, actuellement K5KGVY. L’offre habituelle se situe entre 25 et 75 euros pour un nouveau compte qui dépose 1 500 euros dans les 30 premiers jours. Vérifiez le montant en vigueur au moment de votre inscription, car il évolue régulièrement.
Les différentes façons d’investir
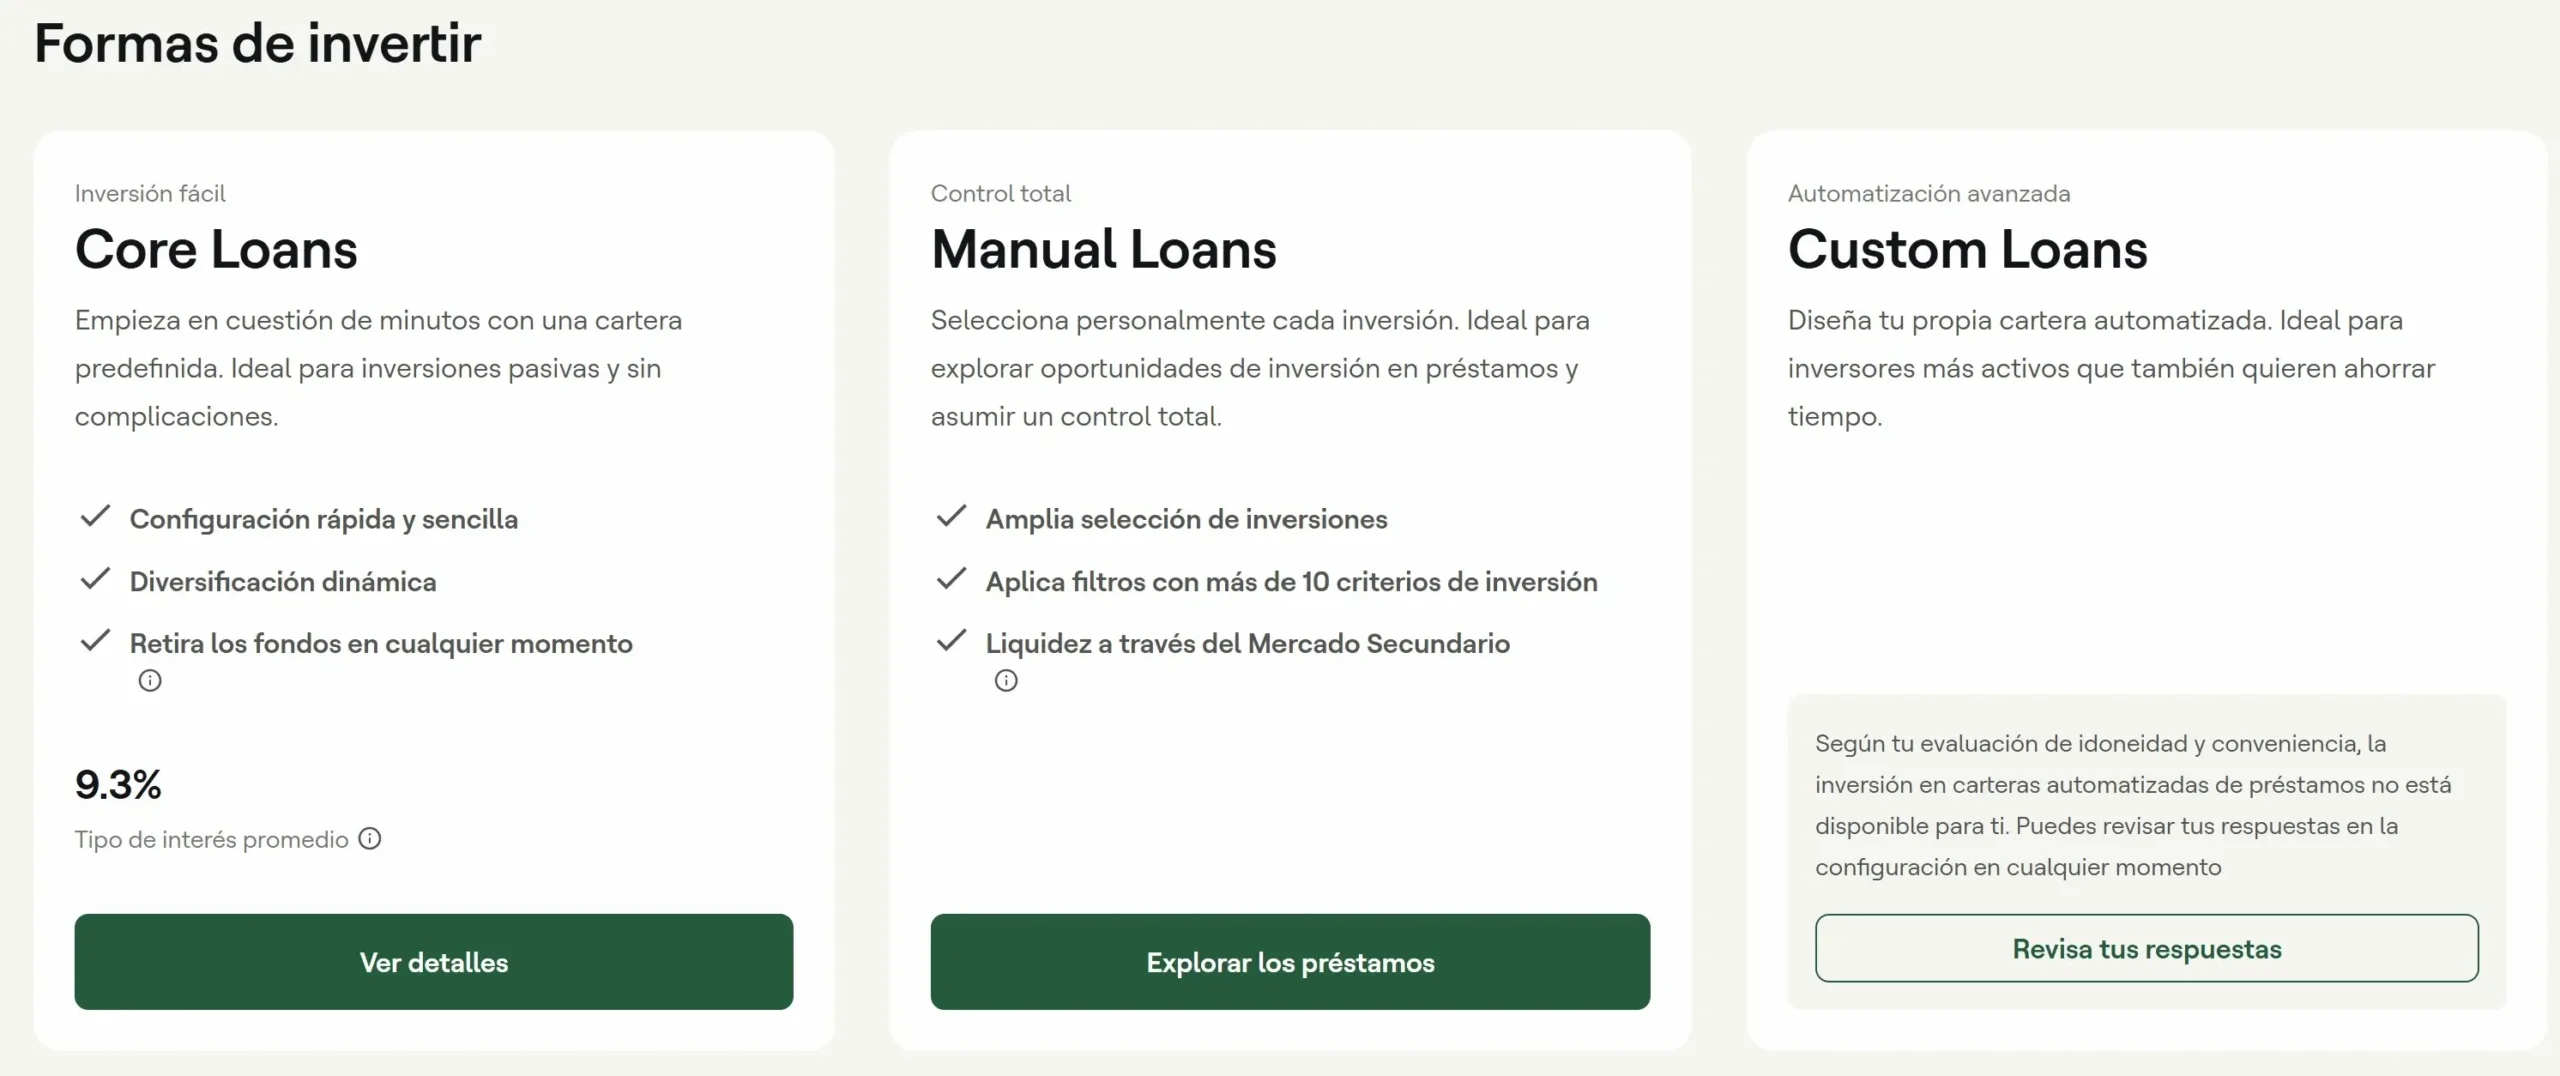
Mintos Core Loans : l’option la plus simple pour démarrer. Nous investissons dans un portefeuille prédéfini en choisissant entre trois profils, qualité (moins de risque, moins de rendement), rendement (plus de risque) ou équilibré. Frais de 0,39 % par an et rendement moyen attendu de 9,3 %.
Portefeuilles personnalisés : nous fixons nous-mêmes les critères, initiateurs, rendement minimum, pays, durées. L’automatisation est possible, la sélection manuelle aussi. Plus de contrôle, mais plus de temps et de connaissances nécessaires. Frais de 0,29 % par an.
Mintos Smart Cash : produit lancé en juin 2024 et géré par BlackRock, qui rémunère à environ 2 % les liquidités non investies. Utile pour ne pas laisser dormir l’argent entre deux investissements.
Obligations : Mintos permet aussi d’investir dans des obligations émises par des entreprises de secteurs variés, à la carte ou via un portefeuille automatisé adapté à notre profil de risque.
Crypto : jusqu’à sept cryptomonnaies sont accessibles depuis la plateforme, via des produits régulés.
Crowdfunding immobilier : une ligne immobilière existe également, encore modeste par rapport aux spécialistes du secteur.
ETF : il est possible de construire un portefeuille d’ETF depuis la même interface.
Fiscalité en France : comment nous déclarons les intérêts de Mintos
Les intérêts perçus sur Mintos sont des produits de placement à revenu fixe de source étrangère. Voici ce que dit l’administration fiscale française. Nous ne sommes ni conseillers fiscaux ni experts-comptables : pour votre situation personnelle, rapprochez-vous d’un professionnel ou de votre service des impôts.
Le prélèvement forfaitaire unique
Les revenus de capitaux mobiliers sont soumis au prélèvement forfaitaire unique, dont le taux global est de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux. Sur un rendement brut de 11 %, il reste donc environ 7,5 % net d’impôt. Source : impots.gouv.fr, page « J’ai des valeurs mobilières, comment sont-elles imposées ? », mise à jour le 20 mars 2026.
L’option pour le barème progressif
Il est possible d’opter pour l’imposition au barème progressif de l’impôt sur le revenu plutôt que pour le taux forfaitaire de 12,8 %. Cette option est globale : elle s’applique à l’ensemble des revenus de capitaux mobiliers de l’année. Elle devient intéressante pour les foyers faiblement imposés. Source : impots.gouv.fr, rubrique « Les revenus mobiliers ».
La dispense de prélèvement
Une dispense du prélèvement forfaitaire non libératoire peut être demandée sous condition de revenu fiscal de référence de l’avant-dernière année. Pour les produits de placement à revenu fixe, le seuil se situe à 25 000 euros pour une personne seule et 50 000 euros pour un couple soumis à imposition commune. Source : impots.gouv.fr, rubrique « Les revenus mobiliers ».
Mintos ne prélève rien à la source
Mintos étant établie en Lettonie, aucun établissement payeur français n’intervient et rien n’est retenu à la source. Nous percevons les intérêts bruts et c’est à nous de les déclarer. Quand l’établissement payeur est situé hors de France, le prélèvement se déclare et se paie au moyen du formulaire 2778-SD, puis les revenus sont repris dans la déclaration annuelle. Source : impots.gouv.fr, fiche du formulaire 2778-SD, mise à jour le 1er février 2026.
Le compte détenu à l’étranger
Un compte ouvert, détenu, utilisé ou clos hors de France doit être déclaré avec la déclaration de revenus, au moyen du formulaire 3916 / 3916-bis. Cette obligation vise les particuliers et ne dépend pas d’un montant minimum. Source : impots.gouv.fr, fiche du formulaire 3916, mise à jour le 23 mars 2026.
Mintos met à disposition un relevé annuel téléchargeable depuis le compte, avec le détail des intérêts encaissés sur l’exercice. C’est le document de référence pour remplir la déclaration.
Mintos avis 2026 : notre bilan après plusieurs années sur la plateforme
Mintos mérite sa place de leader sur le marché européen, mais soyons honnêtes : la plateforme n’est plus aussi simple et directe qu’il y a quelques années.
Le passage à une plateforme multi-actifs régulée sous MiFID II est une bonne nouvelle en matière de sécurité institutionnelle. Il a aussi ajouté de la complexité : les Notes comme instrument financier, les frais par portefeuille, la répartition entre classes d’actifs, sans parler de la crypto, des ETF et de l’immobilier accessibles depuis la même interface. Cette couche de complexité éloigne un peu la plateforme de ceux qui débutent et cherchent quelque chose de simple.
Ce qui nous préoccupe le plus reste la part du portefeuille en retard. Avec 17 % de notre encours concerné et une moyenne autour de 20 % sur l’ensemble de la plateforme, ce n’est pas un détail, et il faut en tenir compte au moment d’estimer le rendement attendu.
À qui nous conseillons Mintos : aux personnes encore peu expérimentées sur ce type de produit, qui veulent diversifier au maximum, passer par une plateforme reconnue et y consacrer peu de temps. Avec un portefeuille d’au moins 2 000 à 3 000 euros et une sélection soignée, Mintos peut délivrer entre 7 % et 9 % net par an. Pour trancher entre les deux grandes plateformes du secteur, nous avons mis les chiffres côte à côte dans notre comparatif Mintos vs PeerBerry.
Questions fréquentes sur Mintos
Investir sur Mintos, est-ce sûr ?
Mintos est régulée sous MiFID II en Lettonie depuis 2021 et relève du système d’indemnisation des investisseurs, qui couvre jusqu’à 20 000 euros par investisseur en cas de faillite frauduleuse de la plateforme. Cette couverture ne protège pas contre les défauts des initiateurs de prêts, qui constituent le risque principal. C’est un placement à risque réel, qui a déjà occasionné des pertes.
Quel montant faut-il pour commencer sur Mintos ?
Le minimum technique est de 50 euros par Note. Pour diversifier correctement entre plusieurs initiateurs et limiter le risque de concentration, nous conseillons de démarrer avec au moins 1 000 à 2 000 euros.
Peut-on retirer son argent quand on veut ?
Mintos dispose d’un marché secondaire pour revendre ses participations avant échéance, mais la liquidité n’est pas garantie. En période de forte demande de liquidité, il peut être difficile de vendre au prix souhaité. Mieux vaut ne pas y placer de l’argent dont nous pourrions avoir besoin à court terme.
Comment déclarer les intérêts de Mintos en France ?
Les intérêts relèvent des revenus de capitaux mobiliers, soumis au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Mintos ne prélève rien à la source. L’établissement payeur étant hors de France, le prélèvement se déclare via le formulaire 2778-SD, et le compte détenu à l’étranger via le formulaire 3916 / 3916-bis. Source : impots.gouv.fr, 2026.
Mintos accepte-t-elle les résidents français ?
Oui. Mintos accepte sans restriction les résidents de l’Union européenne, de l’EEE et de Suisse, ce qui inclut la France. Il faut être majeur et disposer d’un compte bancaire européen à son nom.
Qu’est-ce que le Mintos Risk Score ?
C’est le système de notation propre à Mintos, qui évalue la fiabilité de chaque initiateur sur une échelle de 1 à 10, à partir de quatre critères : performance financière, structure de l’accord, efficacité opérationnelle et historique de paiement. C’est un outil utile pour sélectionner les initiateurs, mais il n’élimine pas le risque de défaut.