
Twino
· MiFID II Lettonie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Twino avis 2026 : la plateforme lettone opère depuis 2009, bien avant que le prêt entre particuliers ne devienne courant en Europe. Nous regardons ici ce qui la distingue réellement, à savoir une licence MiFID II, quinze ans d’historique et un dossier russe presque soldé, et ce que cela change pour nous en tant qu’investisseurs.
En 2026, Twino affiche un rendement réellement constaté de 10,94 % de XIRR sur cinq ans. Nous détaillons ci-dessous d’où vient ce chiffre, ce qu’il reste de l’exposition russe et ce que la régulation change concrètement pour un investisseur résidant en France.
Twino, comment ça marche
Twino est une société lettone fondée en 2009 à Riga. Elle a d’abord prêté avec ses propres fonds avant d’ouvrir la plateforme aux investisseurs particuliers. Plus d’un milliard d’euros de prêts ont été financés depuis ses débuts, ce qui en fait l’une des plus anciennes plateformes de prêt entre particuliers encore en activité en Europe.
En septembre 2021, Twino a obtenu une licence d’entreprise d’investissement auprès du régulateur letton, sous le régime MiFID II. Concrètement, les fonds des investisseurs sont conservés sur des comptes séparés de ceux de la société et un mécanisme d’indemnisation couvre jusqu’à 20 000 euros par investisseur en cas de défaillance de la plateforme. Cette protection ne porte pas sur les prêts eux-mêmes.
Le modèle d’investissement
Twino fonctionne comme une place de marché où nous achetons des parts de prêts à la consommation déjà accordés par des sociétés de crédit du groupe. Les durées sont courtes, souvent de un à douze mois, et l’investissement minimum est de 10 euros par prêt.
La plupart des prêts sont assortis d’une garantie de rachat : si l’emprunteur dépasse le délai de retard prévu, l’originateur rachète la créance avec les intérêts courus. Cette garantie vaut ce que vaut l’originateur, elle ne protège pas d’une défaillance du groupe lui-même.
Rendement de Twino : ce que disent les données réelles
C’est sur ce point que Twino se démarque. Peu de plateformes publient un rendement réellement constaté plutôt qu’un taux affiché à l’entrée.
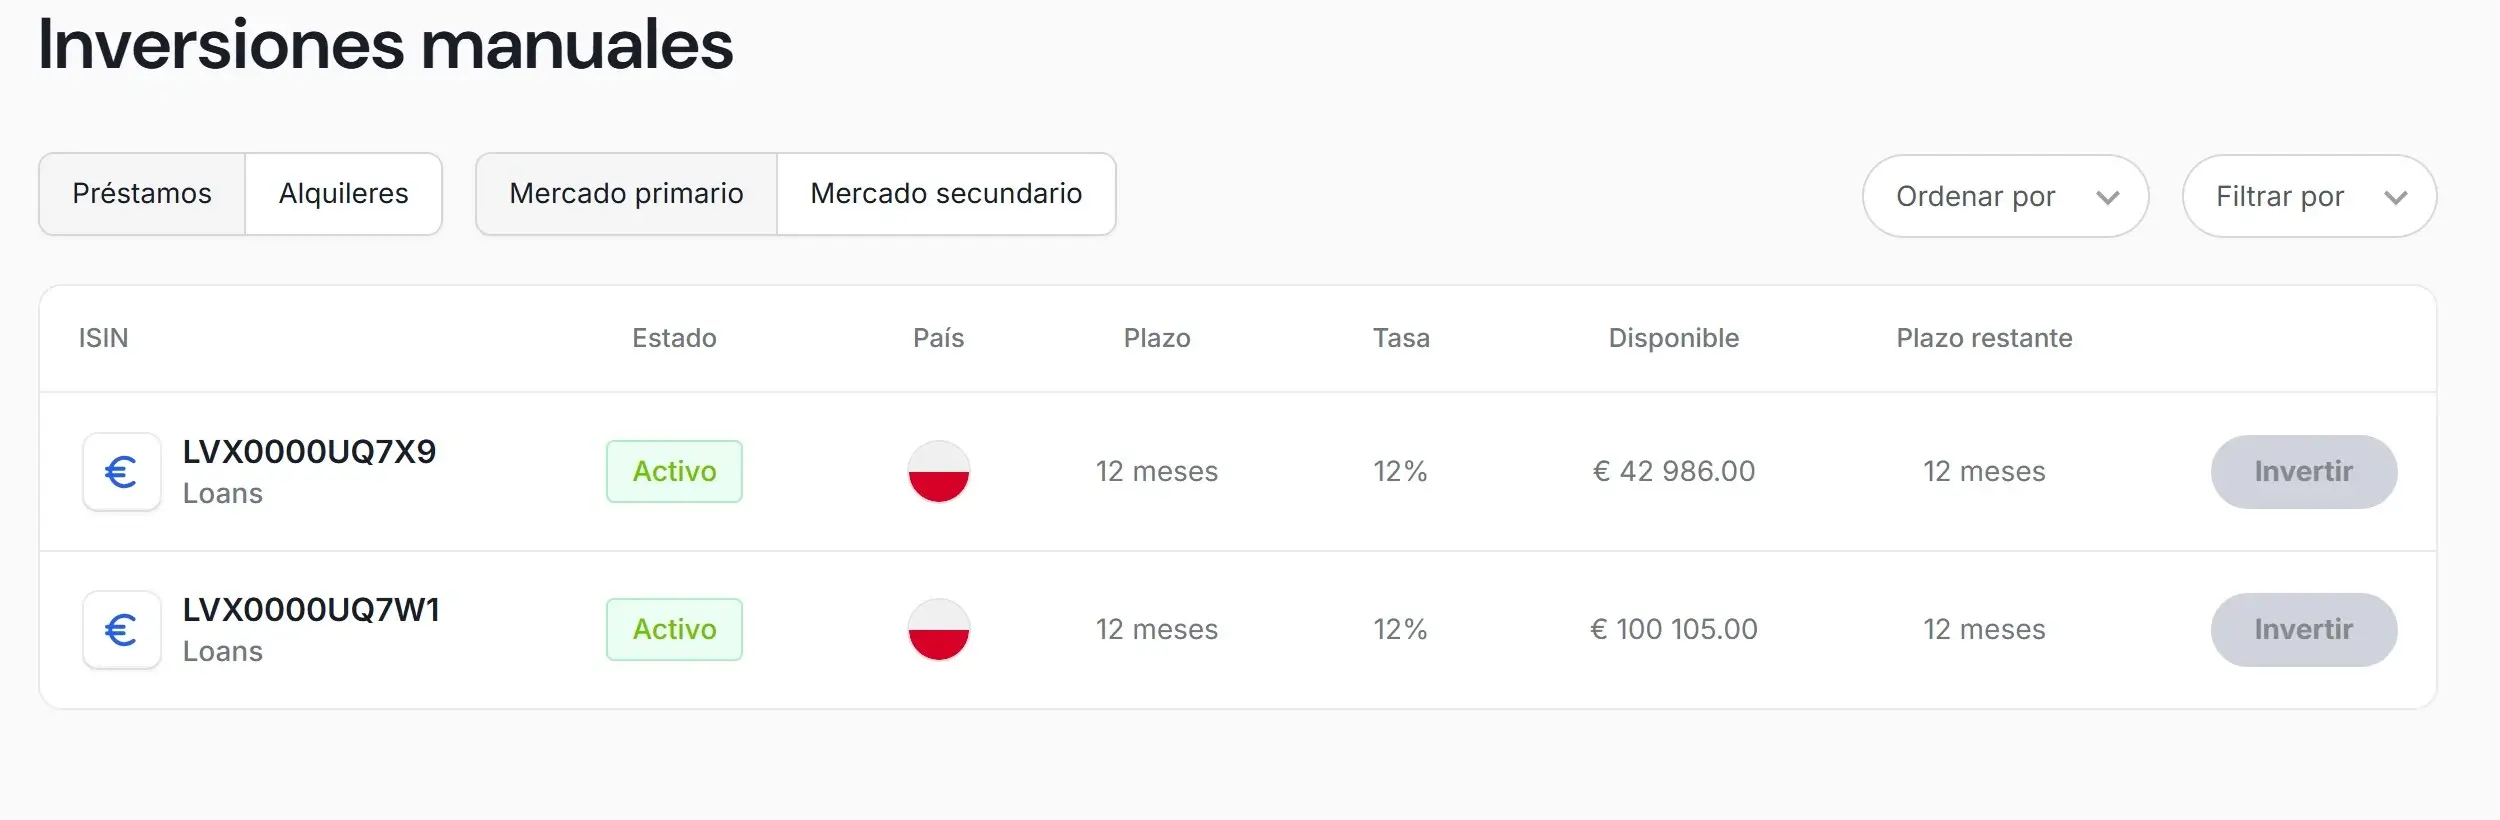
Twino annonce des taux compris entre 10 % et 12 % selon les prêts. Le rendement réel de l’ensemble de ses investisseurs, mesuré en XIRR sur cinq ans, ressort à 10,94 %. L’écart entre les deux vient des périodes où le capital attend d’être replacé.
En 2026, les taux disponibles sur le marché primaire tournent autour de 12 % pour les prêts à la consommation les plus courts. Ce niveau n’est pas garanti dans la durée : il dépend du coût du crédit dans les pays où le groupe prête.
FLEXI, le produit liquide de Twino
Twino a lancé FLEXI, un produit rémunéré à 6 % sans durée d’engagement, dont les fonds peuvent être retirés à tout moment. Le taux est inférieur à celui des prêts classiques, en contrepartie de la liquidité.
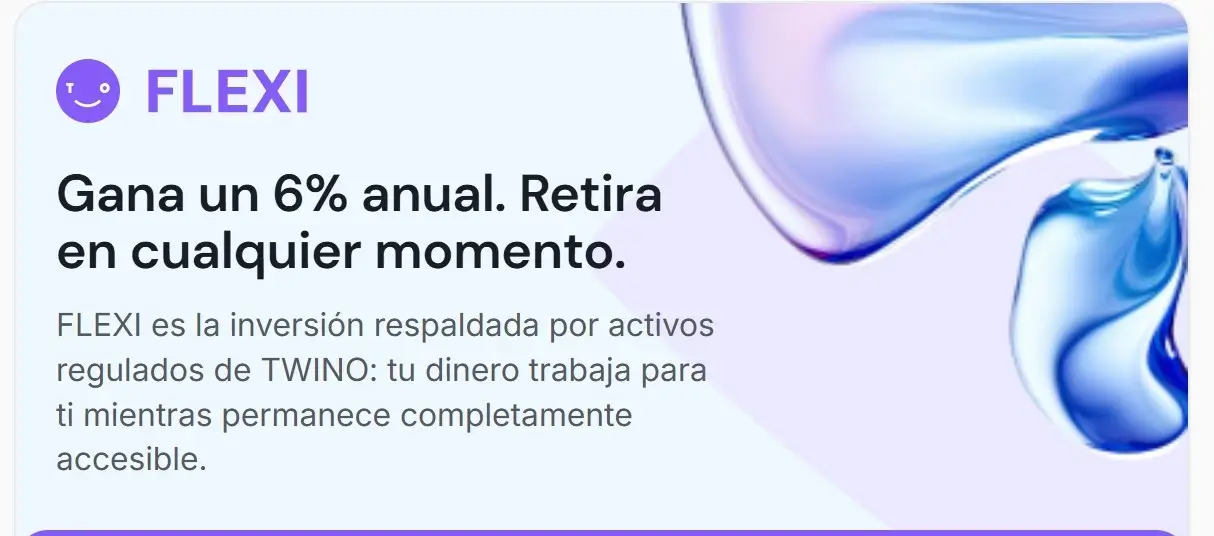
La formule est pratique pour garder de la trésorerie mobilisable, mais ce n’est pas un compte d’épargne. Aucune garantie des dépôts ne s’applique et le taux peut être revu par la plateforme.
Le bonus de bienvenue
Twino propose un cashback de 2 % pendant les 90 premiers jours. Il s’active par un lien de parrainage et se calcule sur le capital effectivement investi, pas sur le montant déposé. Les conditions étant modifiées régulièrement, il vaut mieux les vérifier sur la page de l’offre au moment de l’inscription.
L’exposition russe : ce qu’il faut savoir
C’est le point le plus délicat du dossier et celui qui explique la méfiance d’une partie des investisseurs.
Quand la Russie a envahi l’Ukraine en 2022, Twino détenait plus de 60 millions d’euros de prêts russes dans son portefeuille. Les sanctions ont bloqué les flux de remboursement vers l’Europe et la plateforme a suspendu les positions concernées.
Ce qui s’est passé ensuite compte autant que le choc initial. Twino a mené la récupération de façon active. En janvier 2026, l’exposition résiduelle était descendue à 1,9 million d’euros, soit une réduction de 97 % par rapport au point haut.
Ces 1,9 million restent en cours de recouvrement et rien ne garantit qu’ils seront intégralement récupérés. Le montant est cependant devenu marginal au regard du volume géré aujourd’hui.
Pour qui ouvre un compte maintenant, l’essentiel est qu’aucun prêt russe n’est plus proposé et que les nouveaux investissements ne sont pas exposés à ce risque. L’épisode reste utile pour juger la manière dont la plateforme gère une crise.
Les risques de Twino
Concentration sur les originateurs du groupe
Tous les originateurs de Twino appartiennent au même groupe, comme chez Robocash. Cela facilite le contrôle de la qualité du crédit, mais supprime la diversification : si le groupe rencontre des difficultés financières, la garantie de rachat perd sa valeur sur l’ensemble du portefeuille en même temps.
L’épisode 2016-2017
Twino a traversé une crise sérieuse en 2016 et 2017, avec plus de 12 millions d’euros de pertes et des capitaux propres négatifs de 6,5 millions. La société s’est redressée et n’a pas manqué à ses engagements envers les investisseurs, mais cet épisode rappelle qu’un groupe de prêt peut se retrouver en difficulté et que la garantie de rachat n’est pas un filet automatique.
La licence MiFID II comme protection
Ce qui distingue Twino de la majorité des plateformes de prêts à la consommation, c’est son statut d’entreprise d’investissement. Les fonds non investis sont séparés du bilan de la société et le système d’indemnisation letton couvre jusqu’à 20 000 euros si la plateforme défaille. Cette protection vise le risque de plateforme, pas le risque de crédit des emprunteurs ni celui des originateurs.
En Europe, très peu de plateformes de prêts à la consommation disposent d’un statut de ce niveau, Mintos étant l’autre exemple notable. La plupart opèrent sans agrément européen ni licence équivalente.
Le capital non investi
Sur certaines périodes, le volume de prêts disponibles ne suit pas les dépôts et une partie du capital reste inemployée. Le rendement réel s’en ressent. C’est l’une des raisons pour lesquelles le XIRR constaté reste sous les taux affichés.
Twino sur Trustpilot : ce que disent les investisseurs
Dans toutes nos analyses, nous évitons de nous fier à une note globale sans regarder la répartition des avis. Twino affiche 3,0 sur 5 pour une centaine d’avis, ce qui est bas pour une plateforme de cette ancienneté.
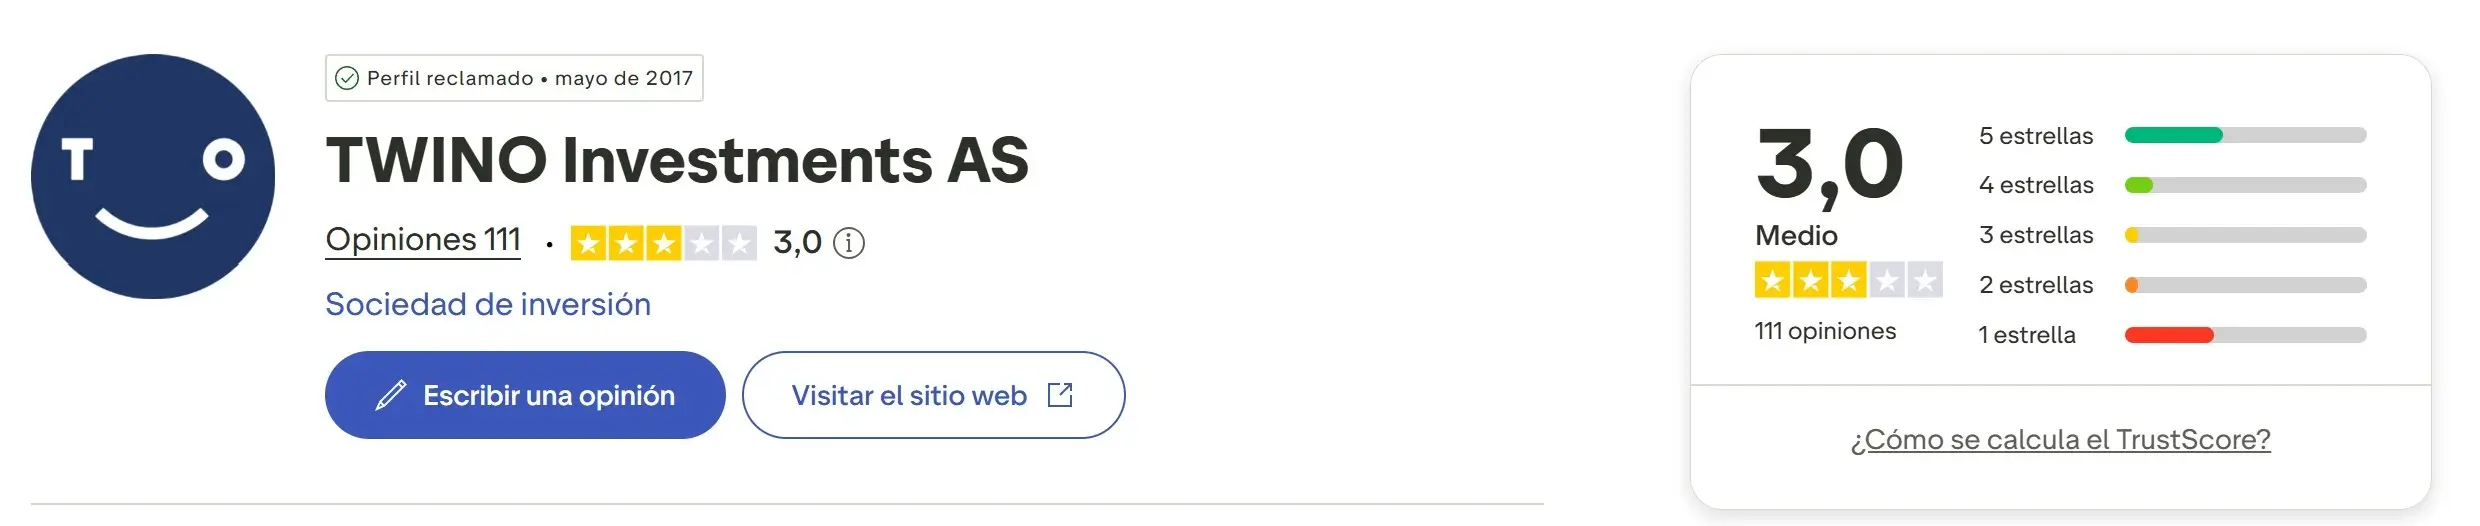
La répartition est polarisée : 41 % de notes maximales et 37 % de notes minimales, avec très peu d’avis intermédiaires. Ce profil correspond à une plateforme qui fonctionne bien pour ceux qui l’utilisent depuis des années et qui a laissé un mauvais souvenir à ceux qui ont subi le blocage des positions russes.
Ce que les investisseurs apprécient
Les plus anciens mettent en avant la régularité des paiements, la lisibilité du tableau de bord et le fait que les intérêts tombent sans intervention. Plusieurs mentionnent des années d’utilisation sans incident.
Les critiques les plus fréquentes
Les frais d’inactivité de 10 euros reviennent souvent, de même que la lenteur du support et la communication pendant le blocage des positions russes. Ces frais s’appliquent aux comptes laissés sans activité : mieux vaut retirer les fonds et clôturer un compte que de l’abandonner.
Twino, PeerBerry ou Robocash
Les trois plateformes proposent des prêts à la consommation et aucune ne dispose de l’agrément européen ECSP. La comparaison porte donc sur ce qui les sépare vraiment : le statut réglementaire, l’ancienneté et l’exposition géopolitique. Nous avons détaillé le groupe Aventus dans notre analyse de PeerBerry.
| Critère | Twino | PeerBerry | Robocash |
|---|---|---|---|
| Régulation | ✓ MiFID II, Lettonie | Pas d’agrément ECSP | Pas d’agrément ECSP |
| Indemnisation de l’investisseur | ✓ Jusqu’à 20 000 € | Non | Non |
| Historique | Depuis 2009, 15 ans | Depuis 2018, 8 ans | Depuis 2017, 8 ans |
| Rendement réel constaté | 10,94 % XIRR sur 5 ans | 9 à 12 % | 8 à 11 % |
| Garantie de rachat | Sur la majorité des prêts | Garantie du groupe Aventus | 30 jours, la plus rapide |
| Investissement manuel | ✓ Oui | ✓ Oui | Non, auto-invest uniquement |
| Exposition géopolitique | 1,9 M€ en Russie, en cours | Aucune exposition active | Aucune exposition active |
| Bonus de bienvenue | 2 % | 0,5 % sur 90 jours | Aucun bonus actif |
| S’inscrire | Ouvrir un compte → | Ouvrir un compte → | Ouvrir un compte → |
Notre conclusion : Twino est la seule des trois à disposer d’une licence MiFID II et d’un mécanisme d’indemnisation, et c’est aussi celle qui affiche le plus long historique. En contrepartie, c’est la seule à traîner une exposition géopolitique résiduelle.
Pour qui cherche des prêts à la consommation avec la protection réglementaire la plus large, Mintos reste la référence sur ce segment.
Comment commencer à investir sur Twino
Ce dont nous avons besoin
- Être majeur et résider dans l’Espace économique européen
- Une pièce d’identité ou un passeport en cours de validité
- Un compte bancaire à notre nom dans l’Espace économique européen
- 10 euros au minimum pour commencer, même si une diversification correcte demande davantage
Le processus
L’inscription se fait en ligne et prend entre 15 et 20 minutes. La vérification d’identité est automatisée et la validation arrive généralement dans la journée. Le virement SEPA est crédité sous un à deux jours ouvrés.
Auto-invest ou investissement manuel
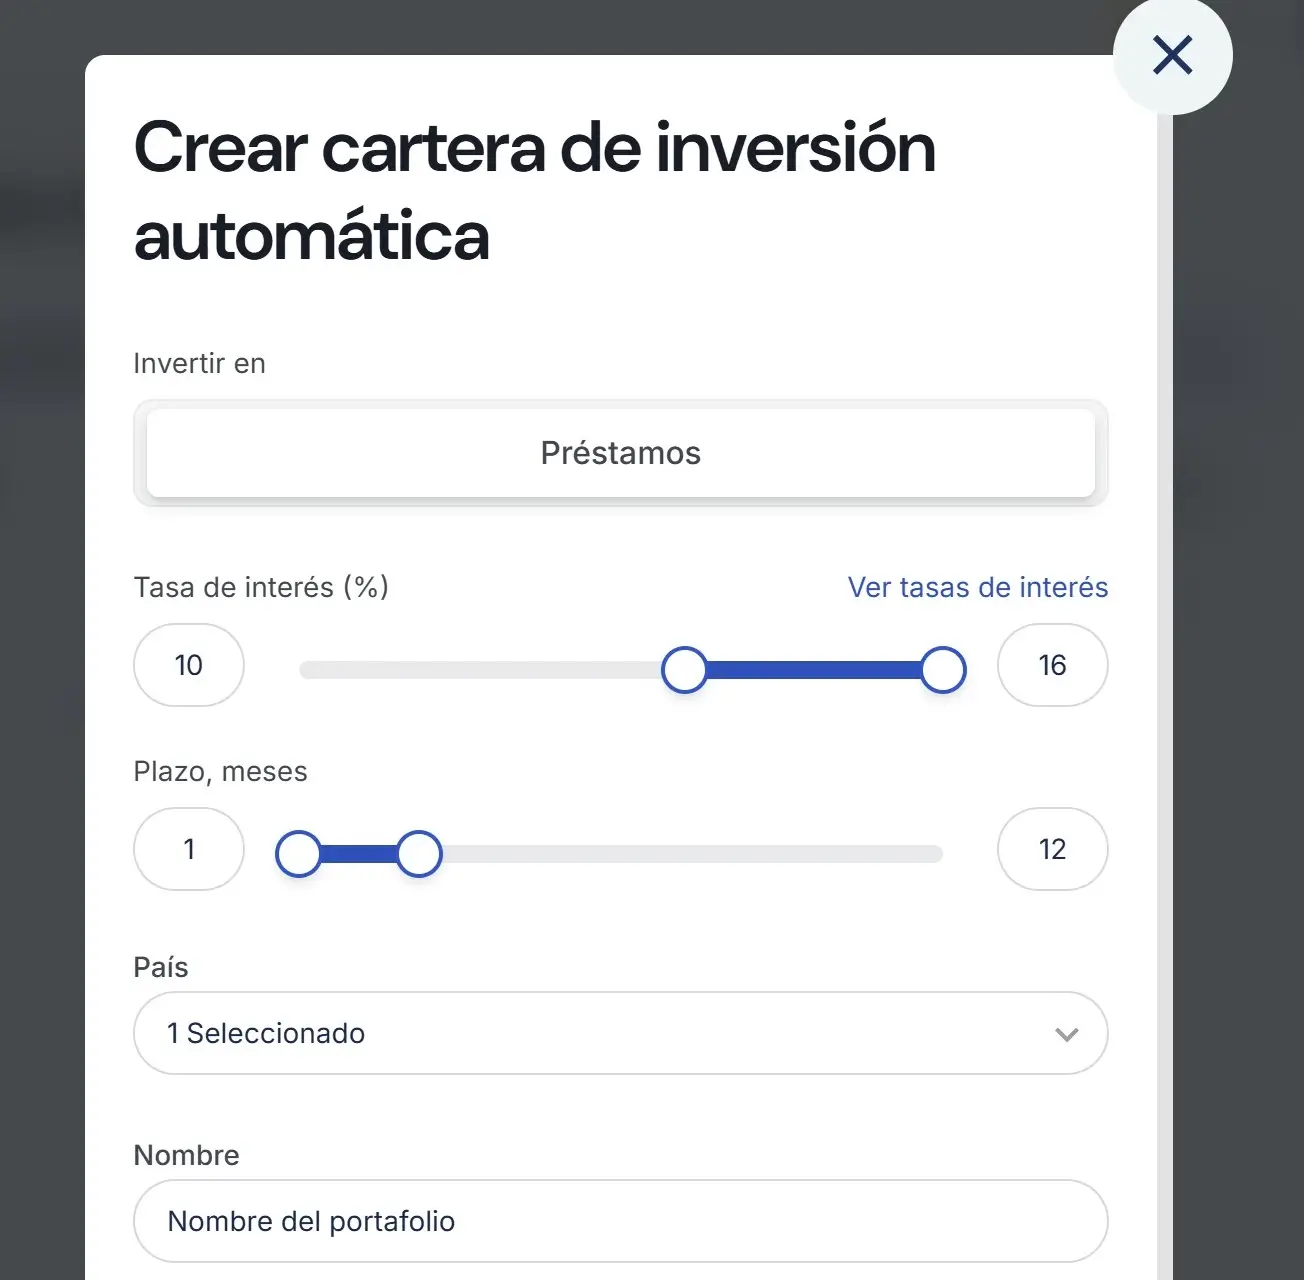
Twino permet les deux. L’auto-invest place les fonds dès qu’un prêt correspond aux critères définis, ce qui limite le capital dormant. L’investissement manuel donne le contrôle sur chaque ligne, mais demande du temps et laisse plus souvent de la trésorerie inactive.
Fiscalité en France : ce qu’il faut déclarer
Twino ne pratique aucune retenue à la source. L’établissement payeur se situe hors de France, ce qui change la manière de déclarer.
Les intérêts perçus relèvent du prélèvement forfaitaire unique de 31,4 %, qui se décompose en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (source : impots.gouv.fr, consulté le 20/03/2026).
L’acompte de 12,8 % n’étant pas prélevé par la plateforme, il doit être versé par nos soins au moyen du formulaire 2778-SD, dans les 15 jours du mois suivant l’encaissement des intérêts (formulaire 2778-SD, version du 01/02/2026).
Une dispense de cet acompte est possible lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 euros pour une personne seule ou à 50 000 euros pour un couple soumis à imposition commune. La demande doit être adressée avant le 30 novembre de l’année qui précède le versement (source : impots.gouv.fr, consulté le 20/03/2026).
Le compte ouvert chez Twino est un compte détenu à l’étranger : il doit être déclaré chaque année avec le formulaire 3916 / 3916-bis joint à la déclaration de revenus (formulaire 3916-3916 bis, version du 23/03/2026).
Il reste possible d’opter pour le barème progressif de l’impôt sur le revenu à la place du prélèvement forfaitaire unique. Cette option est globale et s’applique à l’ensemble des revenus de capitaux mobiliers de l’année.
Twino met à disposition un récapitulatif annuel téléchargeable depuis le compte, avec les intérêts perçus sur l’année.
Twino avis : notre verdict pour 2026
Twino mérite plus d’attention qu’elle n’en reçoit. C’est l’une des rares plateformes de prêts à la consommation à disposer d’une licence MiFID II, avec quinze ans d’historique et un rendement réellement constaté de 10,94 % sur cinq ans, dans un secteur où la plupart des acteurs communiquent surtout des taux affichés.
Pour qui cherche des prêts à la consommation européens avec un cadre réglementaire réel, Twino est une option sérieuse. La note Trustpilot basse et l’exposition russe résiduelle expliquent sa discrétion, mais les deux se comprennent mieux une fois replacées dans leur contexte. Comme pour toute plateforme de ce type, nous n’y plaçons qu’une part limitée de notre portefeuille.
Questions fréquentes sur Twino
Investir sur Twino est-il sûr en 2026 ?
Twino est régulée sous MiFID II par le régulateur letton, avec des fonds conservés sur des comptes séparés et une indemnisation de l’investisseur pouvant atteindre 20 000 euros en cas de défaillance de la plateforme. Elle opère depuis 15 ans. Le seul risque résiduel identifié est l’exposition russe de 1,9 million d’euros, toujours en cours de recouvrement. Cette protection ne couvre pas le risque de crédit des emprunteurs et le capital reste exposé à une perte.
Combien rapporte réellement Twino ?
Le rendement net réellement constaté, mesuré en XIRR sur cinq ans, est de 10,94 % par an. En pratique, avec un auto-invest diversifié, il se situe entre 10 % et 11 %. Les taux affichés à l’entrée vont de 10 % à 12 % selon les prêts.
Que s’est-il passé avec les prêts russes de Twino ?
Twino détenait plus de 60 millions d’euros de prêts russes bloqués par les sanctions en 2022. La récupération a été menée activement : en janvier 2026, l’exposition était descendue à 1,9 million d’euros, soit 97 % de moins que le point haut. Aucun prêt russe n’est plus proposé aux nouveaux investisseurs.
Twino ou PeerBerry : lequel choisir ?
Twino dispose d’une licence MiFID II, d’une indemnisation jusqu’à 20 000 euros et de 15 ans d’historique. PeerBerry s’appuie sur le groupe Aventus, financièrement solide, et n’a pas d’exposition géopolitique. Pour la protection réglementaire, Twino. Pour la solidité du groupe derrière la garantie de rachat, PeerBerry.
Twino propose-t-il un bonus de bienvenue ?
Oui, un cashback de 2 % pendant les 90 premiers jours, calculé sur le capital effectivement investi et non sur le dépôt. Il s’active via un lien de parrainage. Les conditions évoluant régulièrement, mieux vaut les vérifier au moment de l’inscription.
Comment déclarer les intérêts de Twino en France ?
Twino ne pratique pas de retenue à la source. Les intérêts relèvent du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. L’acompte de 12,8 % se verse avec le formulaire 2778-SD dans les 15 jours du mois suivant l’encaissement, sauf dispense. Le compte doit aussi être déclaré avec le formulaire 3916 / 3916-bis. Ces règles sont générales : faites valider votre situation par un conseiller fiscal.
Prêt à investir sur la plateforme P2P la plus ancienne d’Europe ?
MiFID II · Indemnisation 20 000 € · 15 ans d’activité · À partir de 10 € · Bonus 2 %
Ouvrir un compte sur Twino →