
Crowdpear
· ECSP Lituanie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Crowdpear avis 2026 : la plateforme a un argument que les autres acteurs européens de l’immobilier n’ont pas, puisqu’elle a été créée par l’équipe qui a bâti PeerBerry. Depuis 2017, aucun investisseur n’y a perdu de capital, le remboursement de plus de 30 millions d’euros de prêts ukrainiens a été géré après le début de la guerre, et son historique est l’un des plus propres du P2P européen. Quand cette même équipe lance une plateforme de crowdfunding immobilier avec un agrément ECSP et des prêts garantis par une hypothèque de premier rang, cela mérite qu’on s’y arrête.
Crowdpear n’invente rien : elle fait ce que font Urbanitae ou Letsinvest, mais avec la caution d’une équipe qui a déjà montré comment tenir une plateforme P2P dans des situations difficiles.
Crowdpear, comment ça marche
Crowdpear est une plateforme de crowdfunding immobilier basée à Vilnius, en Lituanie, comme sa principale concurrente régionale, Profitus. Son historique est court : elle n’est accessible que depuis janvier 2023. Elle est née comme spin-off de PeerBerry, pour séparer le modèle du prêt garanti par une sûreté réelle du modèle P2P classique à garantie de rachat, en réponse aux exigences du règlement européen sur le financement participatif entré en vigueur en 2022.
Depuis juillet 2023, elle opère sous licence ECSP de la banque centrale de Lituanie, qui contrôle les exigences de capital minimum, la ségrégation des fonds et le respect des procédures KYC et LCB-FT. À la clôture de l’exercice 2024, elle disposait de plus de 235 000 euros de fonds propres et de 1,96 million d’euros sur des comptes clients totalement séparés du bilan d’exploitation.
Le modèle d’investissement
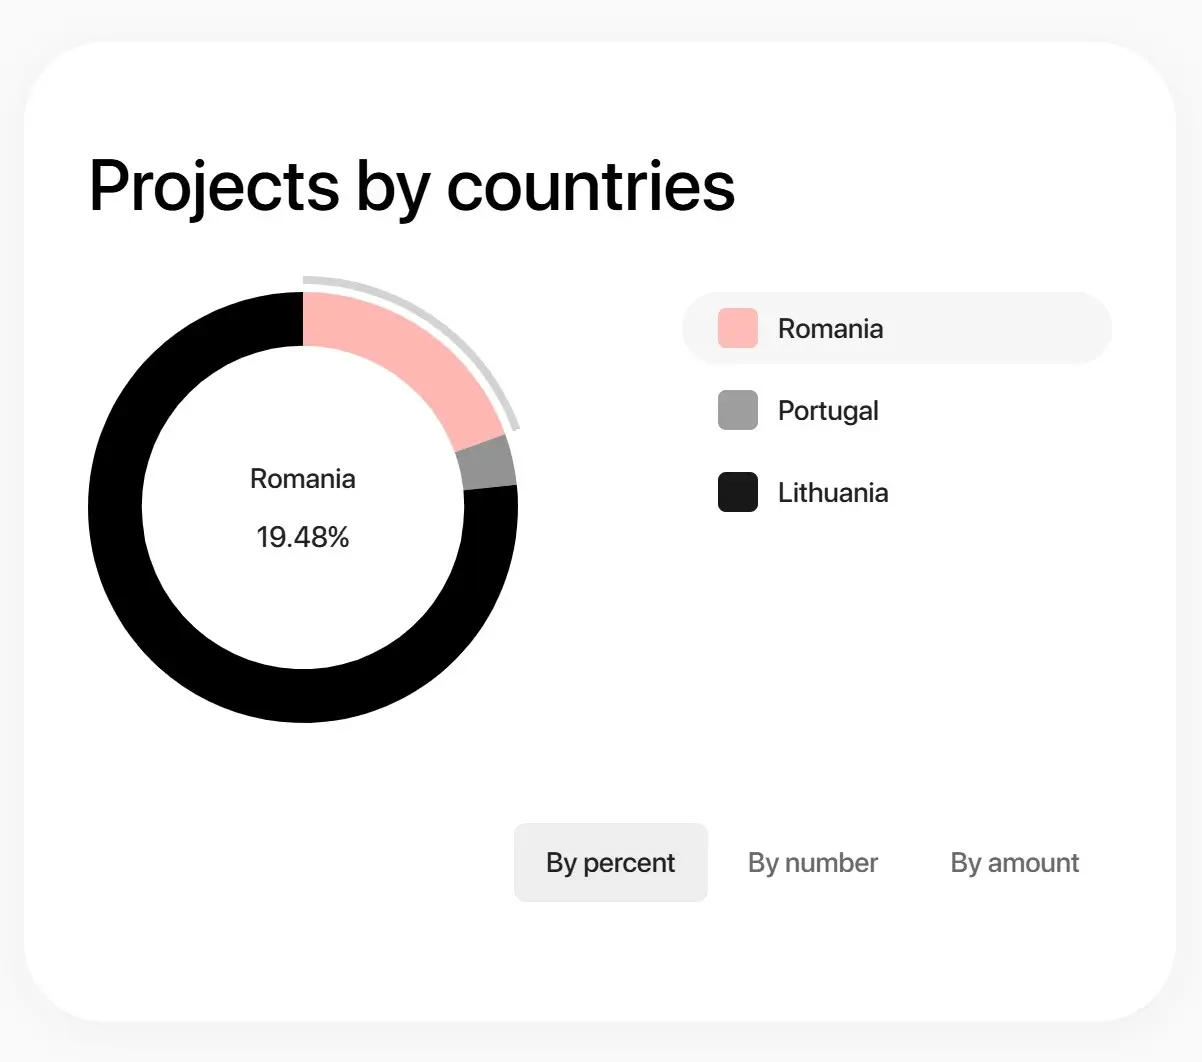
C’est celui du prêt hypothécaire direct : financer des projets immobiliers dans des pays européens comme la Roumanie, la Lituanie ou le Portugal, au moyen de prêts garantis par une hypothèque de premier rang. Les promoteurs versent les intérêts chaque trimestre et remboursent le capital à l’échéance, dans une structure bullet. Le LTV actuel est de 60 % et peut monter à 80 % sur les phases ultérieures de certains projets.
La sélection des projets est toujours manuelle et il n’y a pas de garantie de rachat, mais nous avons la protection de l’hypothèque de premier rang sur l’actif. Si le promoteur ne paie pas, les investisseurs sont prioritaires sur le bien.
Le marché secondaire
Crowdpear dispose d’un marché secondaire. Les acheteurs ne paient aucune commission, les vendeurs 2 % du montant cédé. En conditions normales la liquidité est correcte, sans atteindre celle de plateformes P2P à plus gros volume. C’est une vraie porte de sortie avant l’échéance en cas de besoin.
La retenue à la source
En tant que plateforme lituanienne, Crowdpear retient 15 % à la source sur les intérêts. Cette retenue peut être ramenée à 10 % en envoyant le formulaire DAS-1 signé. Nous revenons plus bas sur ce que cela implique pour un résident fiscal français.
Rendement de Crowdpear : ce que nous voyons en 2026
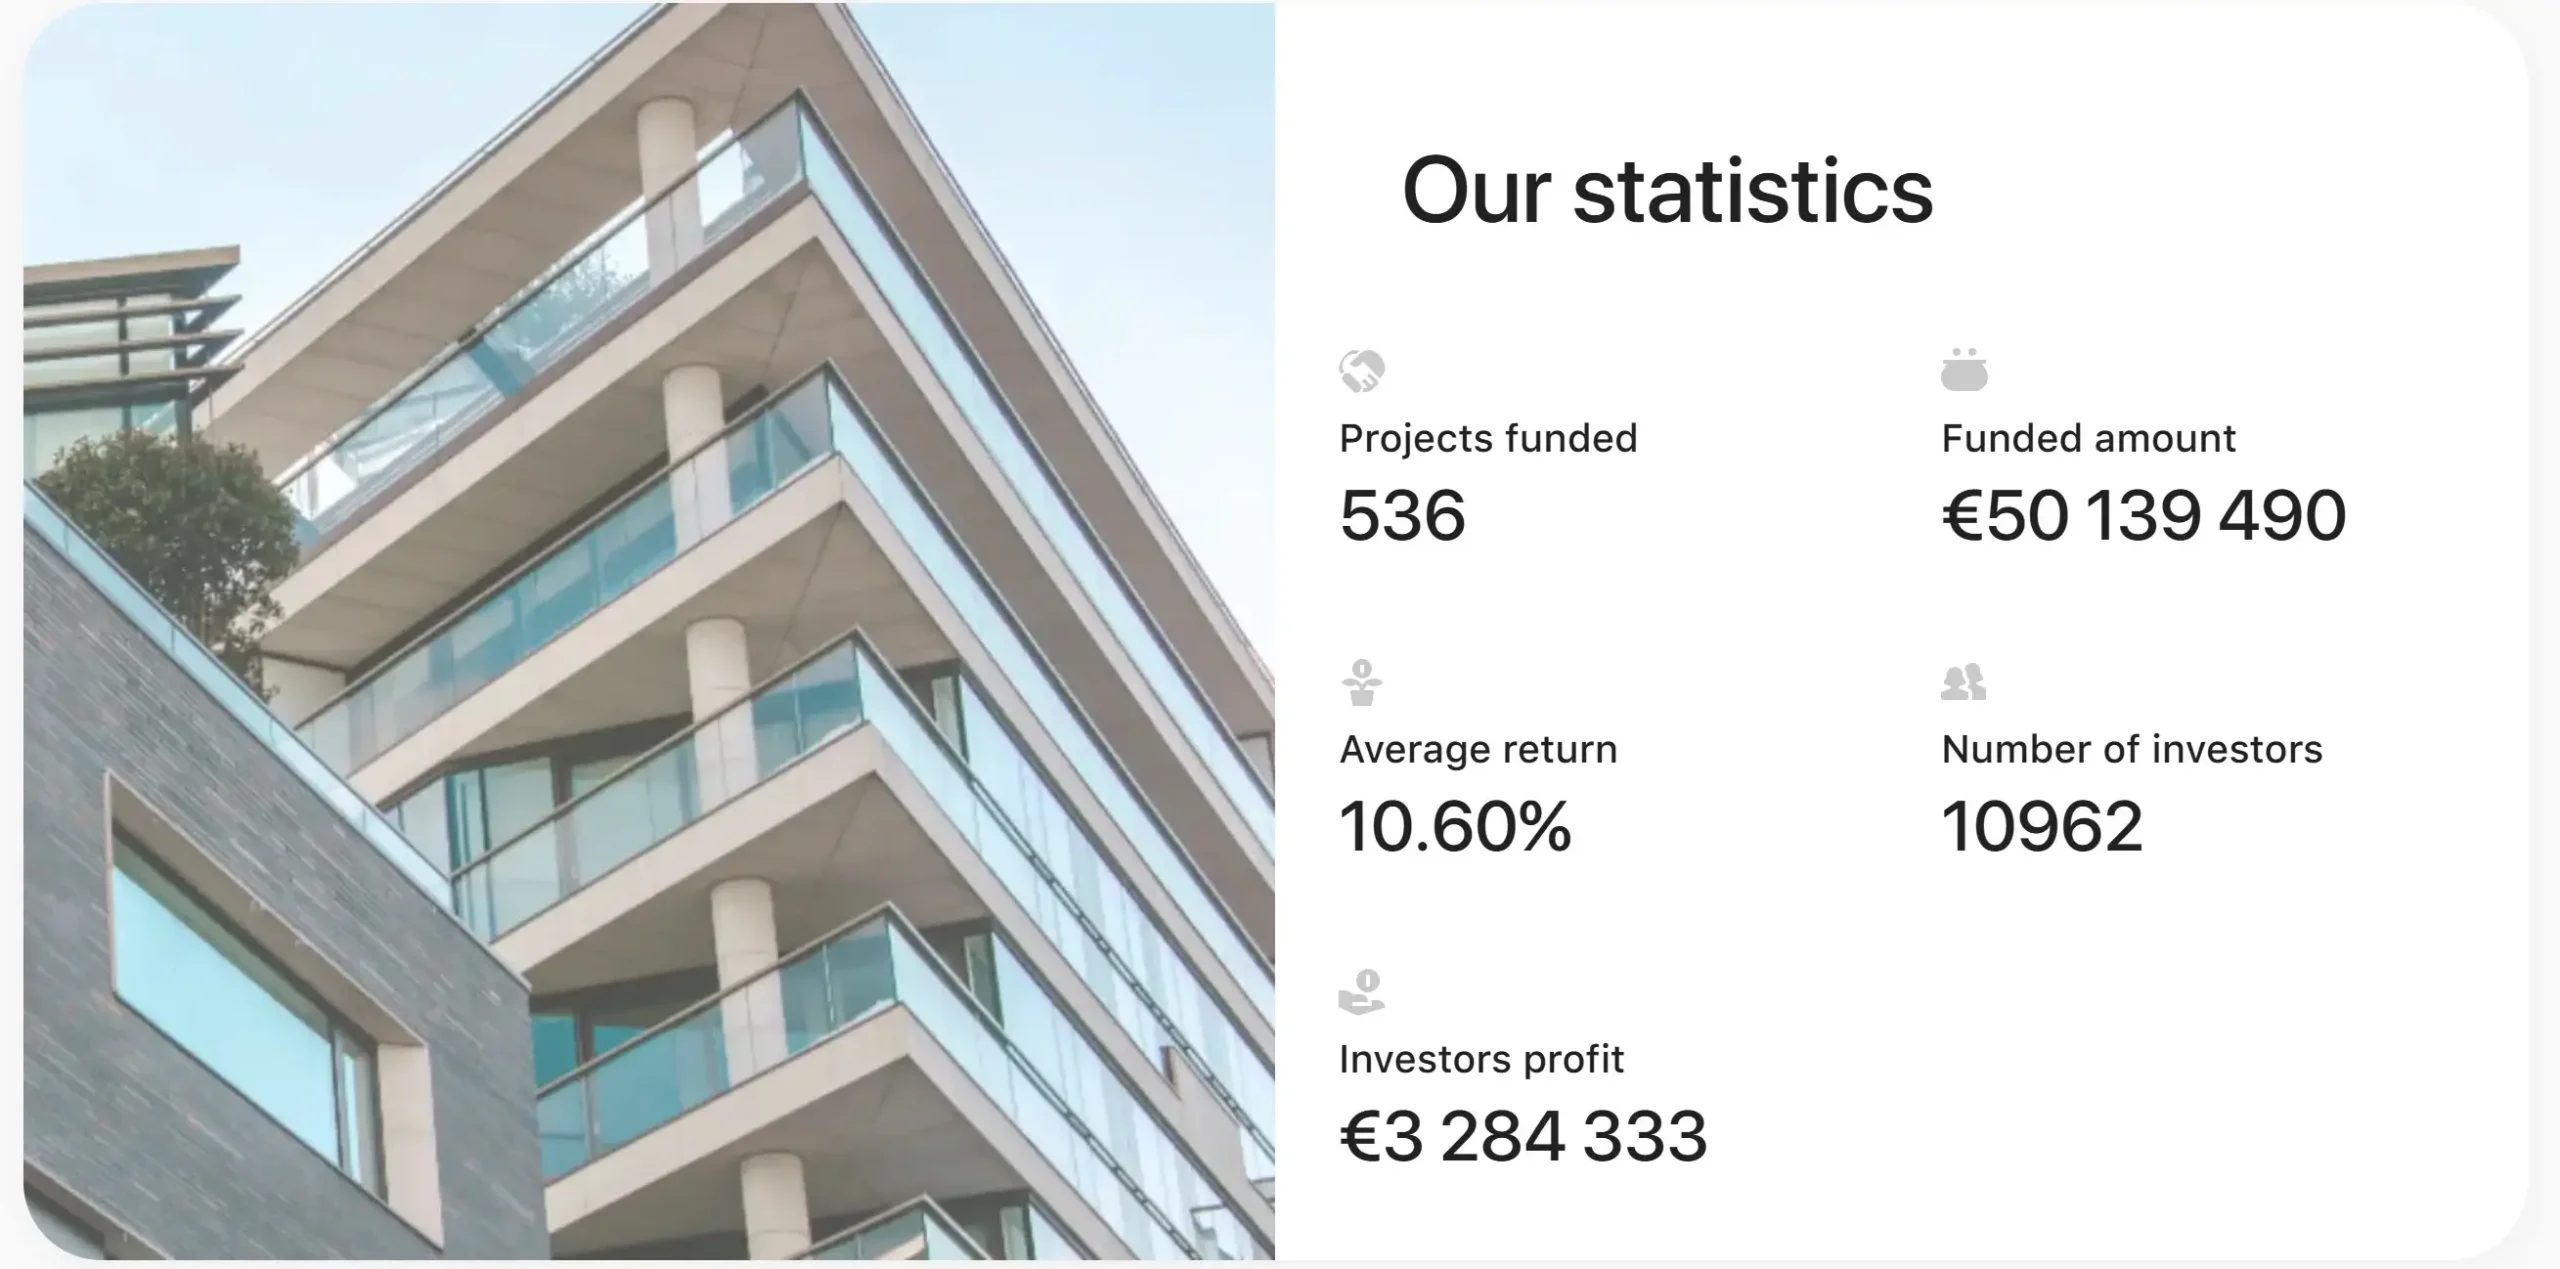
Crowdpear annonce un rendement moyen de 10,60 % par an. Les prêts disponibles servent entre 9 % et 13 % selon le LTV et la durée du projet. Un point à connaître : sur un même projet, le taux proposé varie selon le montant investi, et il augmente sensiblement avec la taille du ticket.
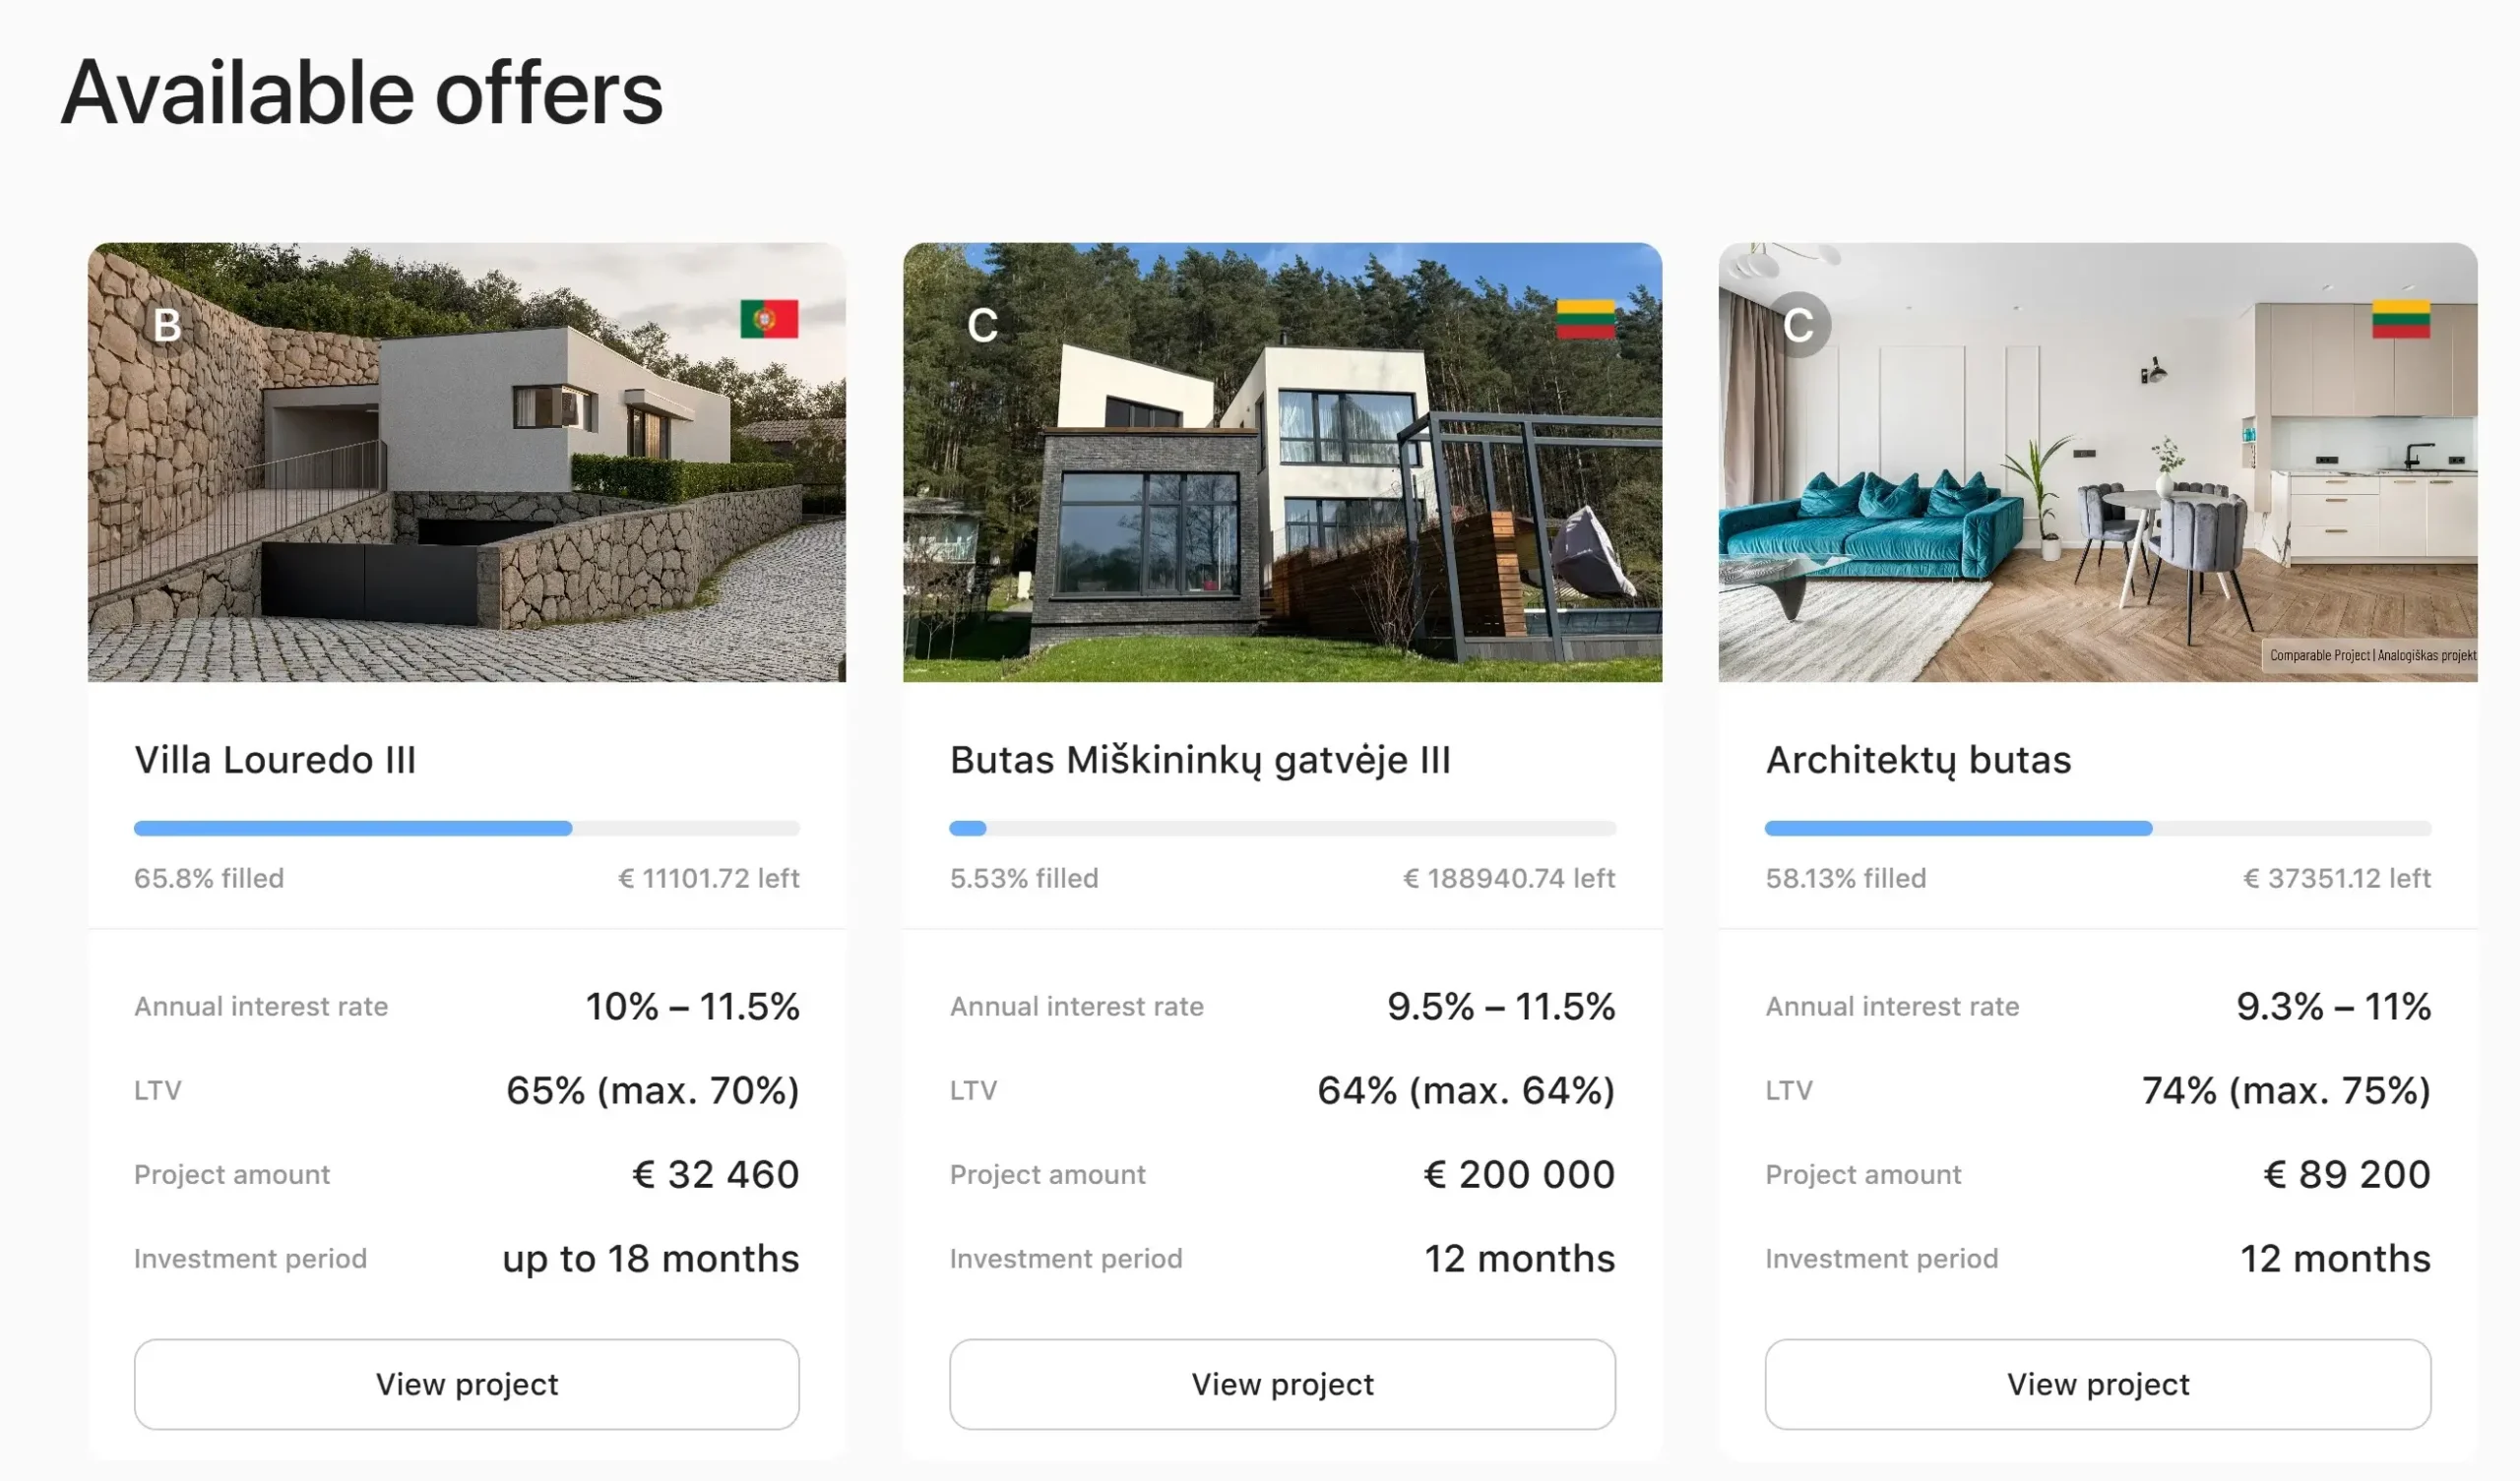
Les intérêts courent trimestriellement, et non mensuellement comme sur d’autres plateformes. Le premier versement d’intérêts arrive donc trois mois après l’investissement.
Le bonus de bienvenue
Crowdpear offre un bonus de bienvenue de +1 % d’intérêt supplémentaire sur tout ce qui est investi pendant les 90 premiers jours suivant l’inscription. C’est une amélioration nette du rendement des premiers mois, et une bonne occasion de tester la plateforme.
Le bonus de fidélité
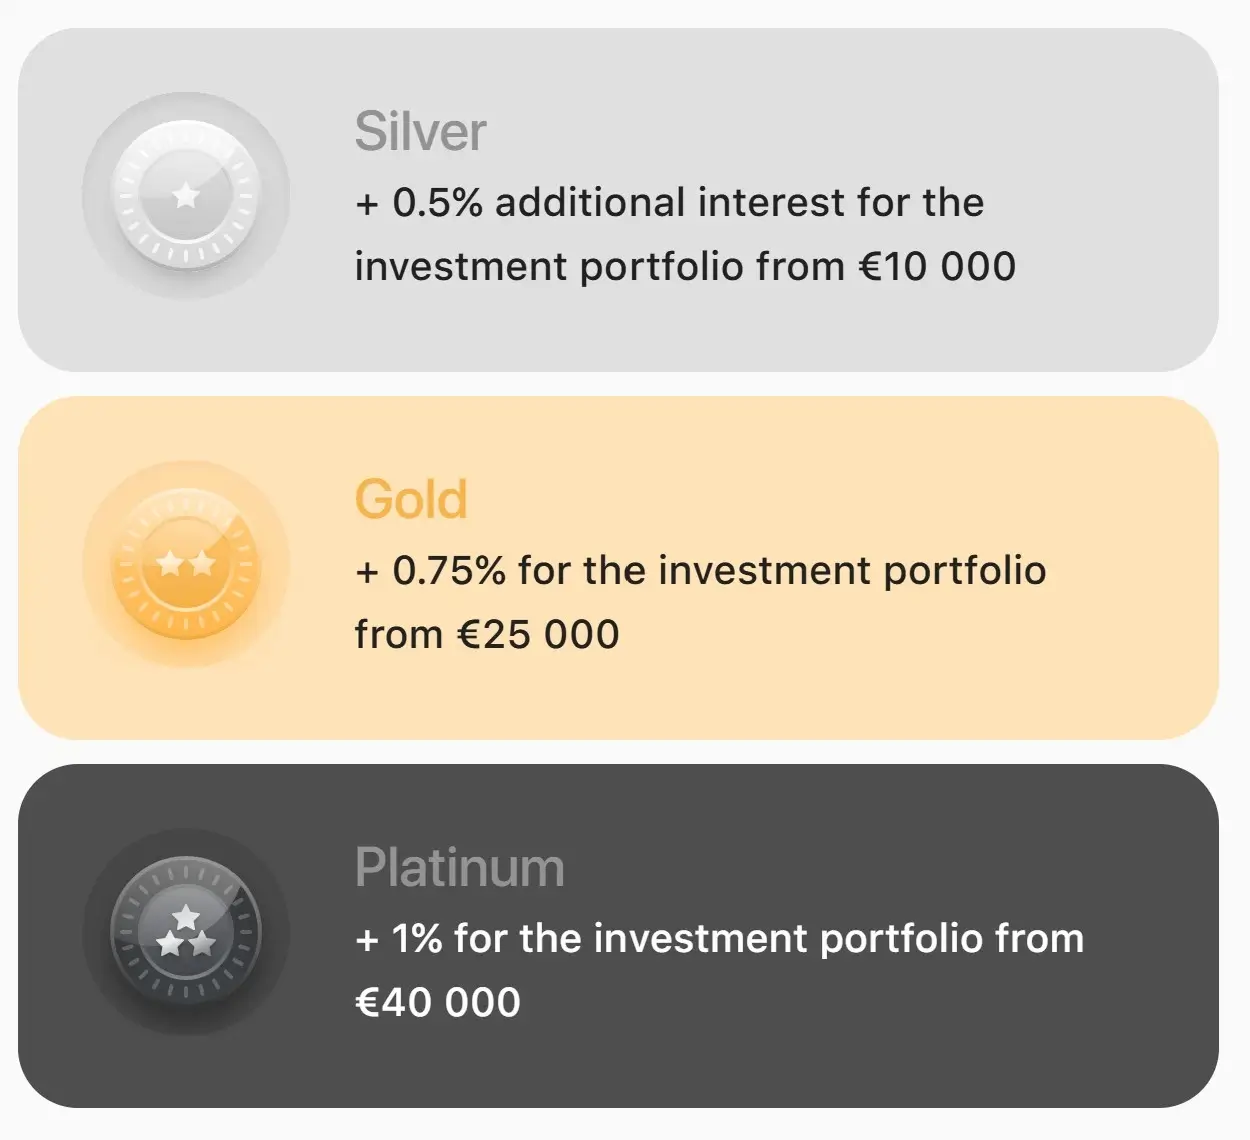
En plus du bonus de bienvenue, Crowdpear propose un bonus de fidélité qui relève le rendement total par paliers, jusqu’à +1 % selon le montant total investi sur la plateforme. Il faut y être depuis plus de 90 jours. Voici les paliers actuels.
- Silver (10 000 € investis ou plus) : +0,5 % de rendement supplémentaire
- Gold (25 000 € ou plus) : +0,75 %
- Platinum (40 000 € ou plus) : +1 %
Les risques de Crowdpear
Projets en recouvrement ou en retard
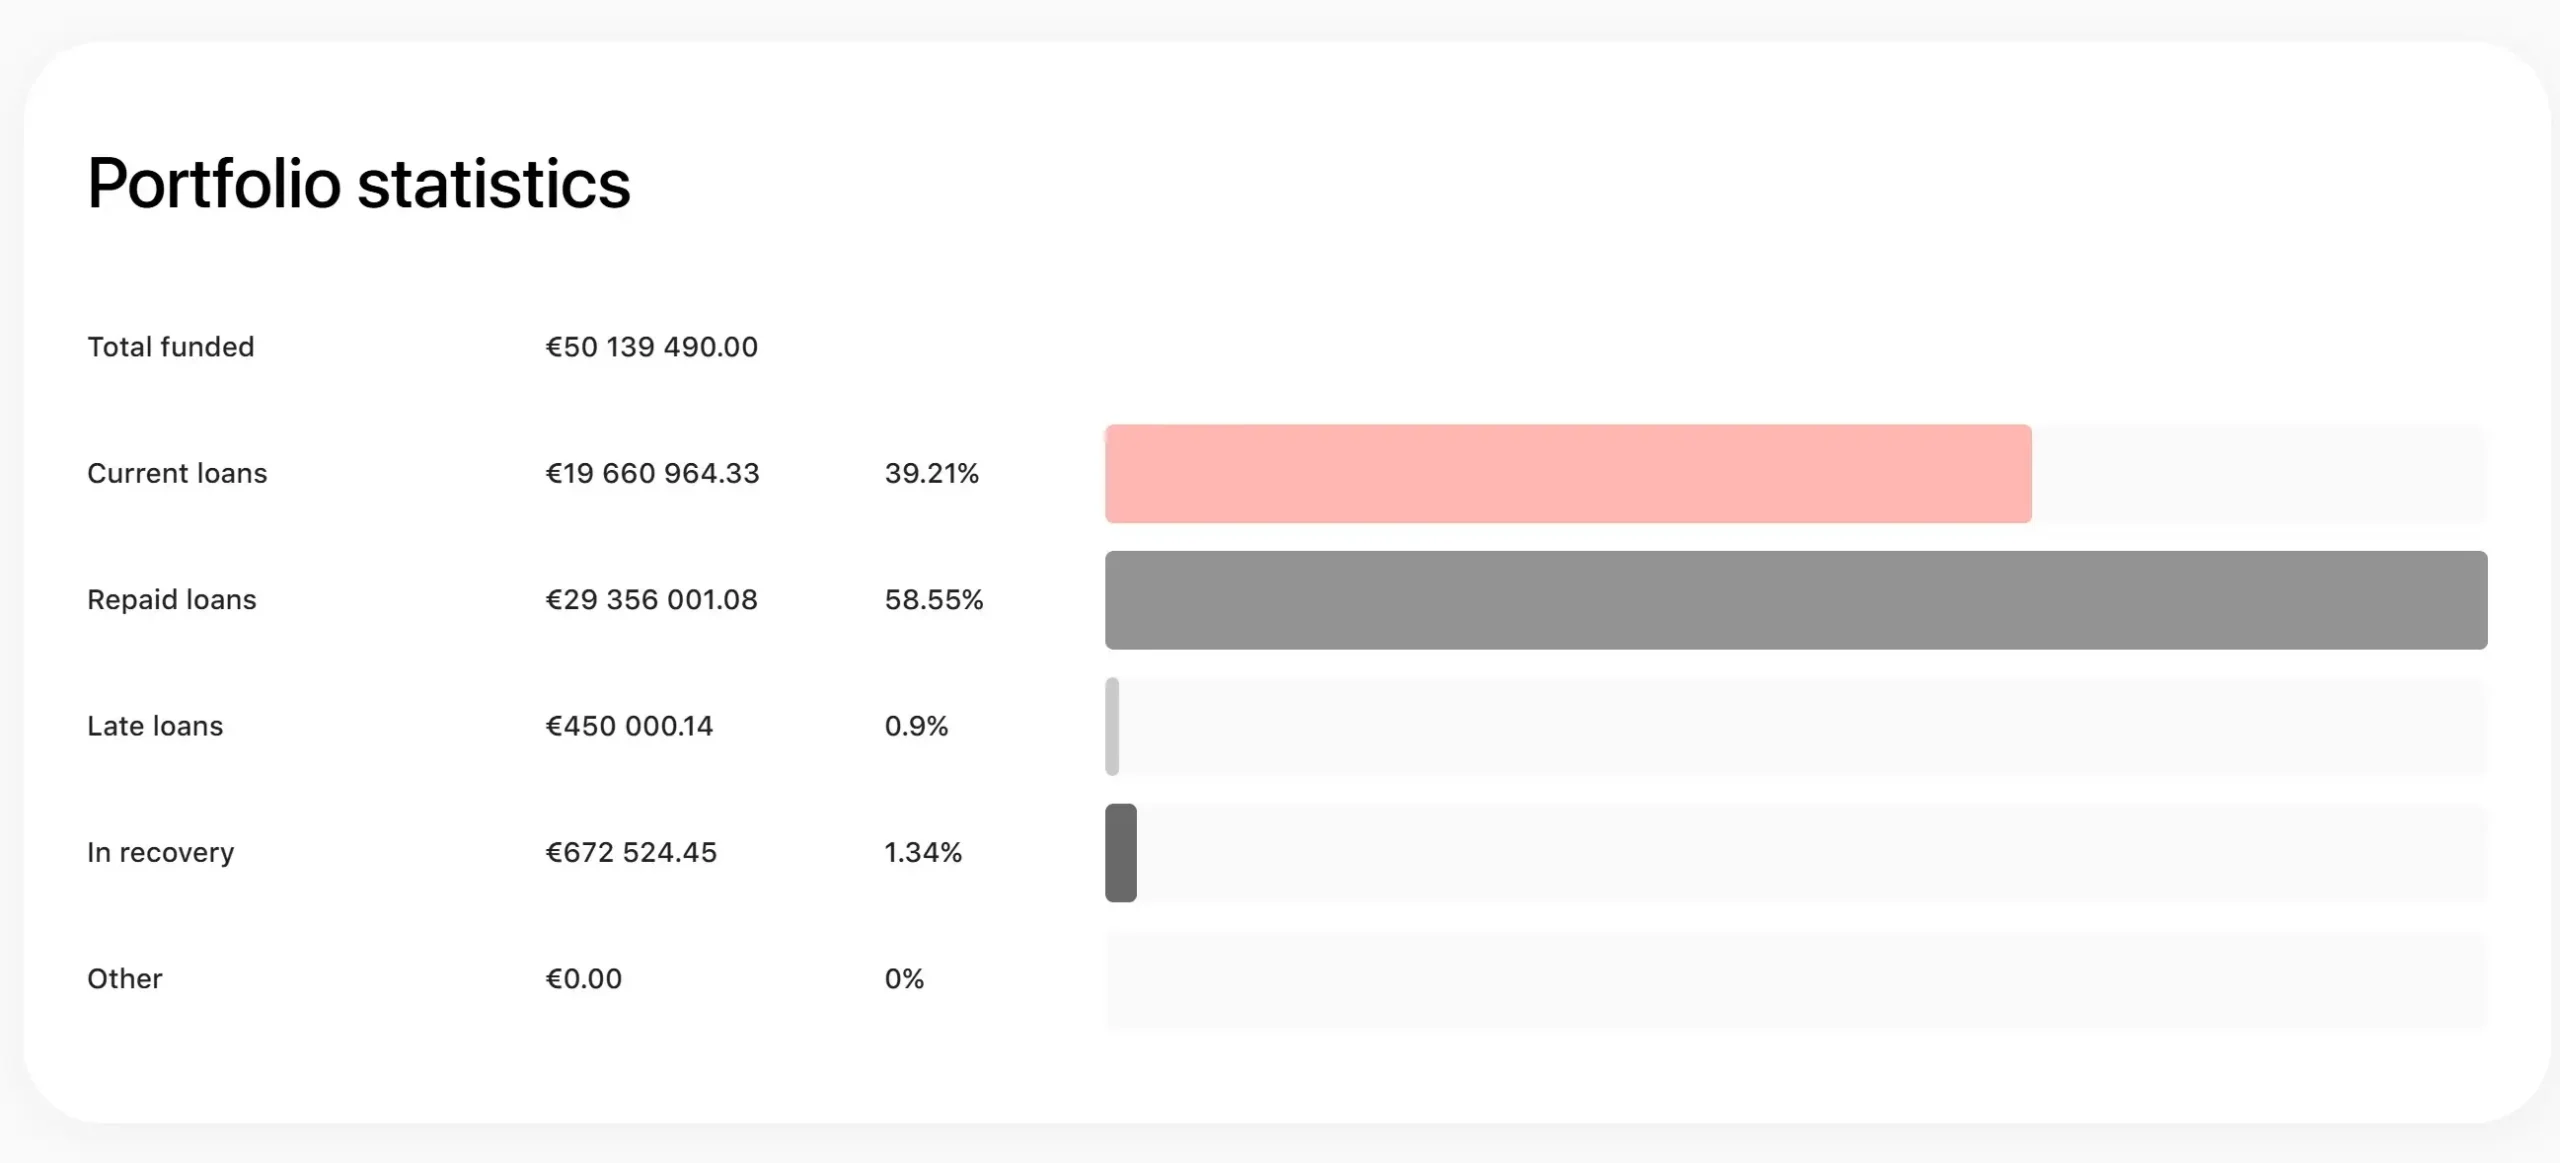
Comme sur n’importe quelle plateforme P2P, les retards de paiement et les prêts en recouvrement dégradent sérieusement le rendement moyen d’un portefeuille. Sur Crowdpear, la part de projets en recouvrement ou en retard est aujourd’hui très faible, sous les 3 % du capital total investi. C’est une proportion gérable pour du crowdfunding immobilier, et même très basse.
Pas de garantie de rachat
Crowdpear n’a pas de garantie de rachat. Si un promoteur ne paie pas, l’exécution de la garantie hypothécaire peut prendre des mois. La protection existe, une hypothèque de premier rang avec un LTV de 60 %, mais elle n’est pas instantanée.
La concentration géographique en Lituanie
Près de 80 % du portefeuille actuel porte sur des prêts immobiliers lituaniens. La diversification géographique est limitée, même si la plateforme renforce chaque année sa position sur d’autres marchés comme le Portugal et la Roumanie. Pour un investisseur déjà exposé au crowdfunding immobilier dans son propre pays, Crowdpear ajoute une exposition internationale.
Ce qui joue en sa faveur : équipe, régulation et fonds propres
Ce qui distingue Crowdpear des autres plateformes jeunes, c’est la combinaison d’une équipe au parcours éprouvé, d’une vraie régulation ECSP et de fonds propres supérieurs au minimum exigé. Ce n’est pas une startup sans passé : c’est la même équipe qui a déjà géré une crise géopolitique majeure avec PeerBerry et s’en est sortie sans perte.
Crowdpear sur Trustpilot : ce que disent les investisseurs
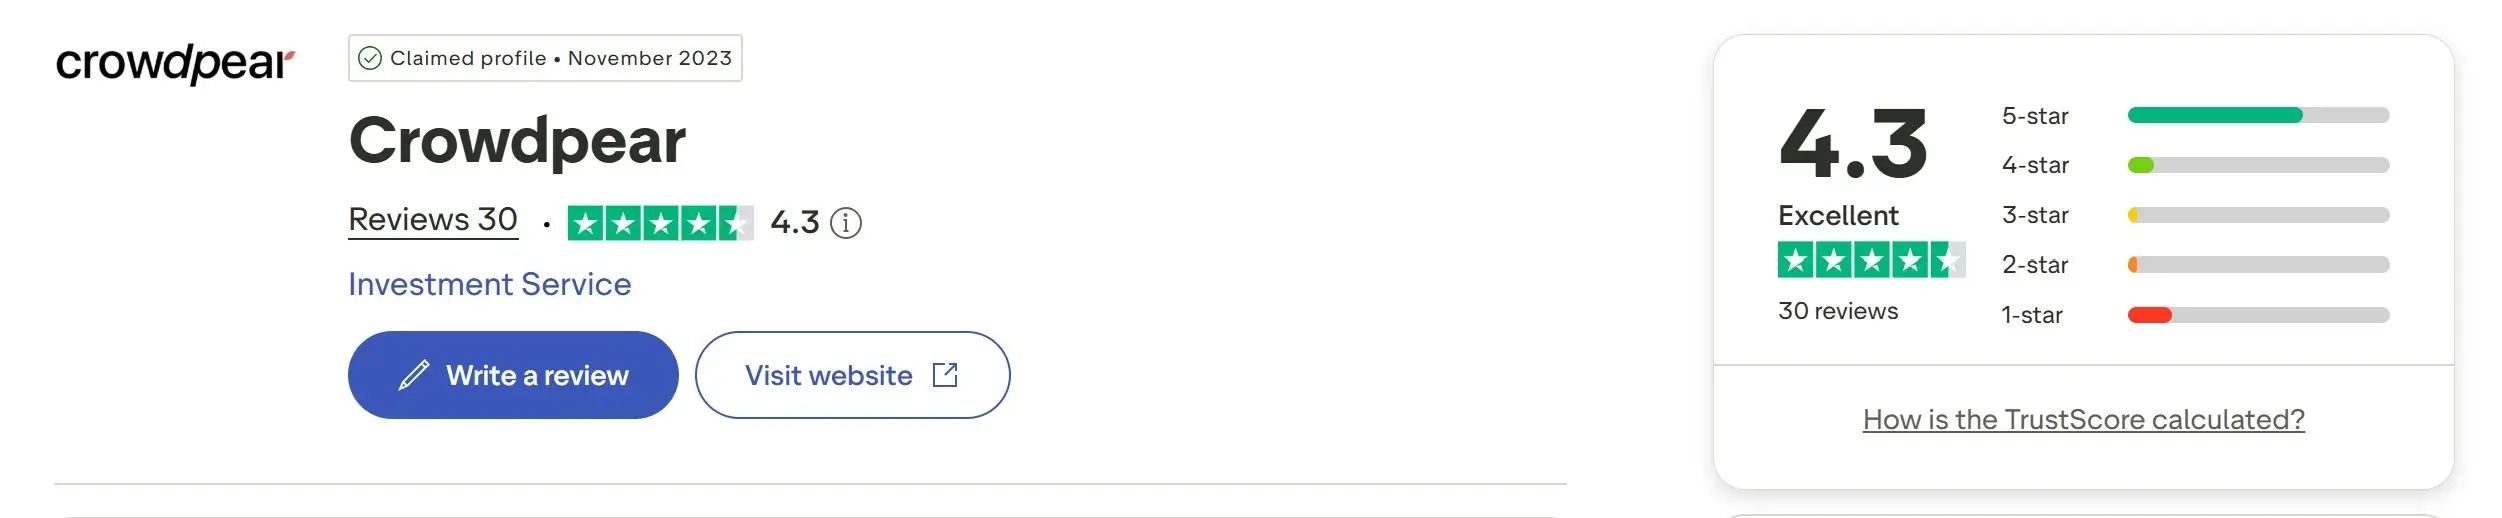
Crowdpear ne totalise que 30 avis sur Trustpilot, pour une note de 4,3 sur 5. La plateforme ne semble pas solliciter activement ses clients pour qu’ils la notent.
Ce que les investisseurs apprécient
Parmi le peu d’avis publiés, les retours positifs convergent : la plateforme respecte les délais et les montants annoncés. Les investisseurs saluent la transparence de l’information projet par projet et l’efficacité du support.
Les critiques les plus fréquentes
Les avis négatifs visent l’absence d’auto-invest, qui oblige à examiner et sélectionner chaque projet à la main. Reviennent aussi des plaintes sur le fait que la plateforme a modifié unilatéralement les conditions du bonus de bienvenue, après un usage qu’elle a jugé abusif.
Nous lisons l’historique Trustpilot de Crowdpear comme un signal positif modéré : la plupart des avis reflètent une expérience réelle satisfaisante, mais le volume est très faible.
Crowdpear ou Profitus : deux ECSP lituaniennes, deux profils
Les deux plateformes partagent le même régulateur et le même marché, mais pas le même parcours. Nous avons détaillé la seconde dans notre analyse de Profitus.
| Critère | Crowdpear | Profitus |
|---|---|---|
| Régulation | ECSP, banque centrale de Lituanie | ECSP, banque centrale de Lituanie |
| Équipe fondatrice | L’équipe de PeerBerry | Équipe propre depuis 2018 |
| Historique | Depuis janvier 2023 | Depuis 2018, 8 ans |
| Volume financé | Plus de 9 M€ de portefeuille actif | Plus de 300 M€ au total |
| Rendement moyen | 10,60 % | 11,2 % net réel |
| LTV | 60 % (jusqu’à 80 %) | Inférieur à 70 % |
| Marché secondaire | ✓ Oui (2 % de commission) | Non |
| Retenue à la source | 15 % (réductible à 10 %) | 15 % (réductible à 10 %) |
| Bonus de bienvenue | +1 % d’intérêt pendant 90 jours | 25 € avec le code 40917239 |
| S’inscrire | Ouvrir un compte → | Ouvrir un compte → |
Notre lecture : Profitus a plus d’historique et plus de volume. Crowdpear a l’équipe de PeerBerry et joue un rôle complémentaire, en ajoutant une plateforme lituanienne adossée à l’une des équipes les plus solides du secteur. Pour qui détient déjà Profitus et veut diversifier le risque de plateforme à l’intérieur du même marché lituanien, Crowdpear est l’option la plus naturelle.
Fiscalité en France : ce qu’il faut déclarer
Crowdpear étant une plateforme lituanienne, elle retient 15 % à la source sur les intérêts, taux réductible à 10 % en lui adressant le formulaire DAS-1 signé. Les intérêts n’arrivent donc pas bruts.
Les intérêts perçus relèvent du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (source : impots.gouv.fr, consulté le 20/03/2026).
L’établissement payeur se situant hors de France, l’acompte de 12,8 % doit être versé par nos soins avec le formulaire 2778-SD, dans les 15 jours du mois suivant l’encaissement des intérêts (formulaire 2778-SD, version du 01/02/2026). Une dispense est possible lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 euros pour une personne seule ou à 50 000 euros pour un couple soumis à imposition commune, la demande étant à adresser avant le 30 novembre de l’année précédente (source : impots.gouv.fr, consulté le 20/03/2026).
Le compte ouvert chez Crowdpear est un compte détenu à l’étranger : il doit être déclaré chaque année avec le formulaire 3916 / 3916-bis joint à la déclaration de revenus (formulaire 3916-3916 bis, version du 23/03/2026).
Ce que nous n’avons pas pu confirmer : le sort exact de la retenue lituanienne pour un résident fiscal français. Une convention fiscale lie la France et la Lituanie, et ce type de retenue ouvre en principe droit à un mécanisme d’élimination de la double imposition, mais nous n’avons trouvé ni sur impots.gouv.fr ni sur service-public.fr de page traitant ce cas précis. Nous préférons le signaler plutôt qu’avancer un chiffre : posez la question à votre conseiller fiscal, envoyez le formulaire DAS-1 pour ramener la retenue à 10 %, et conservez l’attestation annuelle que Crowdpear met à disposition.
Crowdpear avis : notre verdict pour 2026
Crowdpear est l’une des meilleures plateformes de crowdfunding immobilier européen que nous ayons analysées sur le rapport qualité-risque. La combinaison équipe PeerBerry, régulation ECSP réelle, hypothèque de premier rang et fonds propres solides est difficile à battre pour une plateforme de cette taille.
Ses limites sont la jeunesse de son historique en tant que plateforme indépendante, compensée par le parcours de l’équipe chez PeerBerry, et l’absence d’auto-invest, qui impose une gestion manuelle. Pour qui détient déjà des positions en crowdfunding immobilier balte et veut ajouter une seconde plateforme lituanienne portée par l’équipe la plus éprouvée du secteur, Crowdpear mérite une vraie place en portefeuille.
Questions fréquentes sur Crowdpear
Investir sur Crowdpear est-il sûr ?
Crowdpear est régulée ECSP par la banque centrale de Lituanie, avec 1,96 M€ de fonds clients ségrégués et 235 000 € de fonds propres. Tous les prêts sont garantis par une hypothèque de premier rang. La plateforme a été créée par l’équipe de PeerBerry, qui n’a enregistré aucune perte en capital depuis 2017. Le risque principal est son historique limité comme plateforme indépendante depuis 2023, et le capital reste exposé à une perte.
Combien rapporte Crowdpear ?
Le rendement moyen annoncé est de 10,60 % par an, les prêts servant entre 9 % et 13 % selon le LTV et la durée. Les intérêts courent trimestriellement. Avec le bonus de bienvenue de +1 % pendant les 90 premiers jours, le rendement effectif de départ est plus élevé.
Quel est le lien entre Crowdpear et PeerBerry ?
Crowdpear a été créée par l’équipe fondatrice de PeerBerry comme spin-off spécialisé dans le prêt garanti par une sûreté réelle. PeerBerry se concentre sur les prêts à la consommation avec garantie de rachat, Crowdpear sur les prêts immobiliers avec hypothèque. Ce sont deux plateformes indépendantes dirigées par la même équipe.
Comment fonctionne la retenue à la source sur Crowdpear ?
Crowdpear retient 15 % à la source sur les intérêts, taux réductible à 10 % en envoyant le formulaire DAS-1 signé. Les intérêts relèvent ensuite du prélèvement forfaitaire unique français de 31,4 %, avec l’acompte de 12,8 % à verser via le formulaire 2778-SD sauf dispense, et le compte à déclarer avec le formulaire 3916 / 3916-bis. Le traitement exact de la retenue lituanienne au titre de la convention France-Lituanie n’a pas pu être confirmé sur une source officielle française : faites valider ce point par un conseiller fiscal.
Crowdpear a-t-elle un marché secondaire ?
Oui. Les acheteurs ne paient aucune commission, les vendeurs 2 % du montant cédé. La liquidité est correcte, sans atteindre celle des plateformes à plus gros volume.
Prêt à investir avec l’équipe qui a bâti PeerBerry ?
ECSP Lituanie · 10,60 % de rendement moyen · Hypothèque de premier rang · Bonus +1 % sur 90 jours · À partir de 100 €
Ouvrir un compte sur Crowdpear →