
Afranga
· ECSP Bulgarie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Afranga réunit deux choses rares chez une plateforme P2P européenne : des rendements de 13 à 14 % et un agrément ECSP réel, sans qu’aucun investisseur ait perdu de capital depuis sa création en 2021. En 2025, le rendement moyen de ses investisseurs a été de 13,92 %. Ce Afranga avis 2026 détaille le modèle, ce qui le rend différent et ce qu’il demande en contrepartie.
Capital à risque. Non couvert par un système de garantie des dépôts ni par un mécanisme d’indemnisation des investisseurs.
L’histoire d’Afranga est liée à celle de Stikcredit, un prêteur bulgare de crédit à la consommation fondé en 2013 qui a créé sa propre plateforme pour financer sa croissance. En 2025, elle a achevé sa transformation en place de marché régulée avec des initiateurs externes. C’est une plateforme plus petite et moins connue que Mintos ou PeerBerry, mais au profil intéressant si nous cherchons du rendement élevé avec une vraie régulation et que nous acceptons de gérer le portefeuille activement.
Afranga, qu’est-ce que c’est et comment ça marche
Afranga est une plateforme de crowdlending fondée en 2021 à Sofia, en Bulgarie, par Svetlin Sabev, auparavant directeur des opérations de Stikcredit. Elle a obtenu l’agrément ECSP de la Financial Supervision Commission (FSC) bulgare en septembre 2023, ce qui lui permet d’exercer dans toute l’Union européenne comme prestataire de services de financement participatif.
Les fonds des investisseurs sont conservés sur des comptes ségrégués gérés par Lemonway, un établissement de paiement agréé, séparés de la trésorerie d’Afranga. En cas de défaillance de la plateforme, le cadre ECSP impose un plan de continuité pour que les contrats de prêt restent valables et que les paiements continuent d’arriver directement des initiateurs jusqu’à l’échéance.
L’agrément est vérifiable dans le registre public de la FSC (décision 863 du 12 septembre 2023).
Capital à risque. Non couvert par un système de garantie des dépôts ni d’indemnisation des investisseurs.
Afranga comme place de marché
Jusqu’en 2024, Afranga ne finançait pratiquement que les prêts de Stikcredit. En 2025, elle est devenue une place de marché avec plusieurs initiateurs externes. Elle en compte aujourd’hui six, cinq bulgares et un tchèque. Voici les données publiées par la plateforme elle-même (septembre 2026) :
| Initiateur | Pays | Type de prêt | Portefeuille | Rendement moyen |
|---|---|---|---|---|
| Stikcredit | Bulgarie | Prêts personnels sans garantie | 22 M€ | 10,67 % |
| Tiberus | Bulgarie | Garantis par le véhicule financé | 11 M€ | 10,82 % |
| Credirect | Bulgarie | Prêts personnels sans garantie | 5,9 M€ | 9,86 % |
| Lendivo | Bulgarie | Prêts personnels sans garantie | 2,3 M€ | 11,58 % |
| Swiss Funds | Tchéquie | Prêts personnels court terme | 1,4 M€ | 10,49 % |
| Lev Credit | Bulgarie | Prêts personnels, avec et sans garantie | 1,2 M€ | 8,97 % |
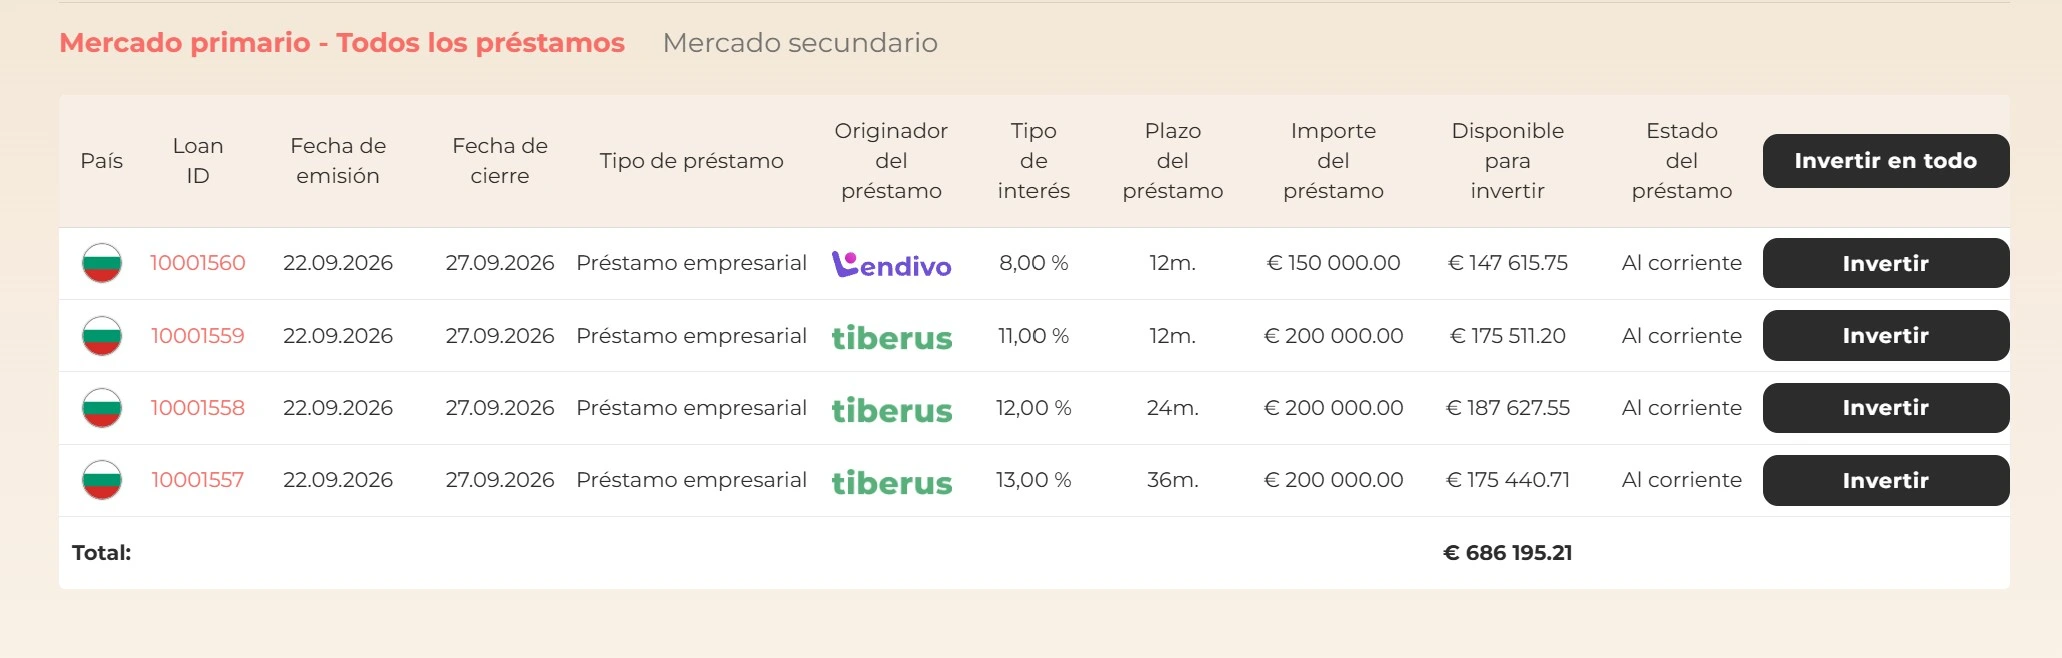
Stikcredit reste de loin le plus gros initiateur. Lendivo et Tiberus ont été lancés par la même équipe, et les prêts de Tiberus sont garantis par le véhicule financé, ce qui est rare en crédit à la consommation.
SaveSmart, le produit à taux fixe
Comme d’autres plateformes du secteur, Afranga a lancé SaveSmart : on choisit une durée de 3, 6 ou 12 mois, on investit à partir de 10 € et on perçoit un taux fixe sans sélectionner les prêts un par un. Ce n’est pas un dépôt : l’argent finance des prêts de Stikcredit, le capital n’est ni garanti ni couvert par un fonds de garantie.
Les intérêts sont versés chaque mois sur le portefeuille du compte et le capital est remboursé en totalité au terme. Contrairement au reste de la plateforme, ce produit permet de réinvestir automatiquement.
- 3 mois : 8 % par an.
- 6 mois : 9 % par an.
- 12 mois : 10 % par an.
Certaines campagnes ajoutent du cashback. En septembre 2026, par exemple, 0,5 % à 3 mois, 1 % à 6 mois et 2 % à 12 mois sur les montants investis. Cela vaut la peine de vérifier s’il y en a une en cours avant d’investir.
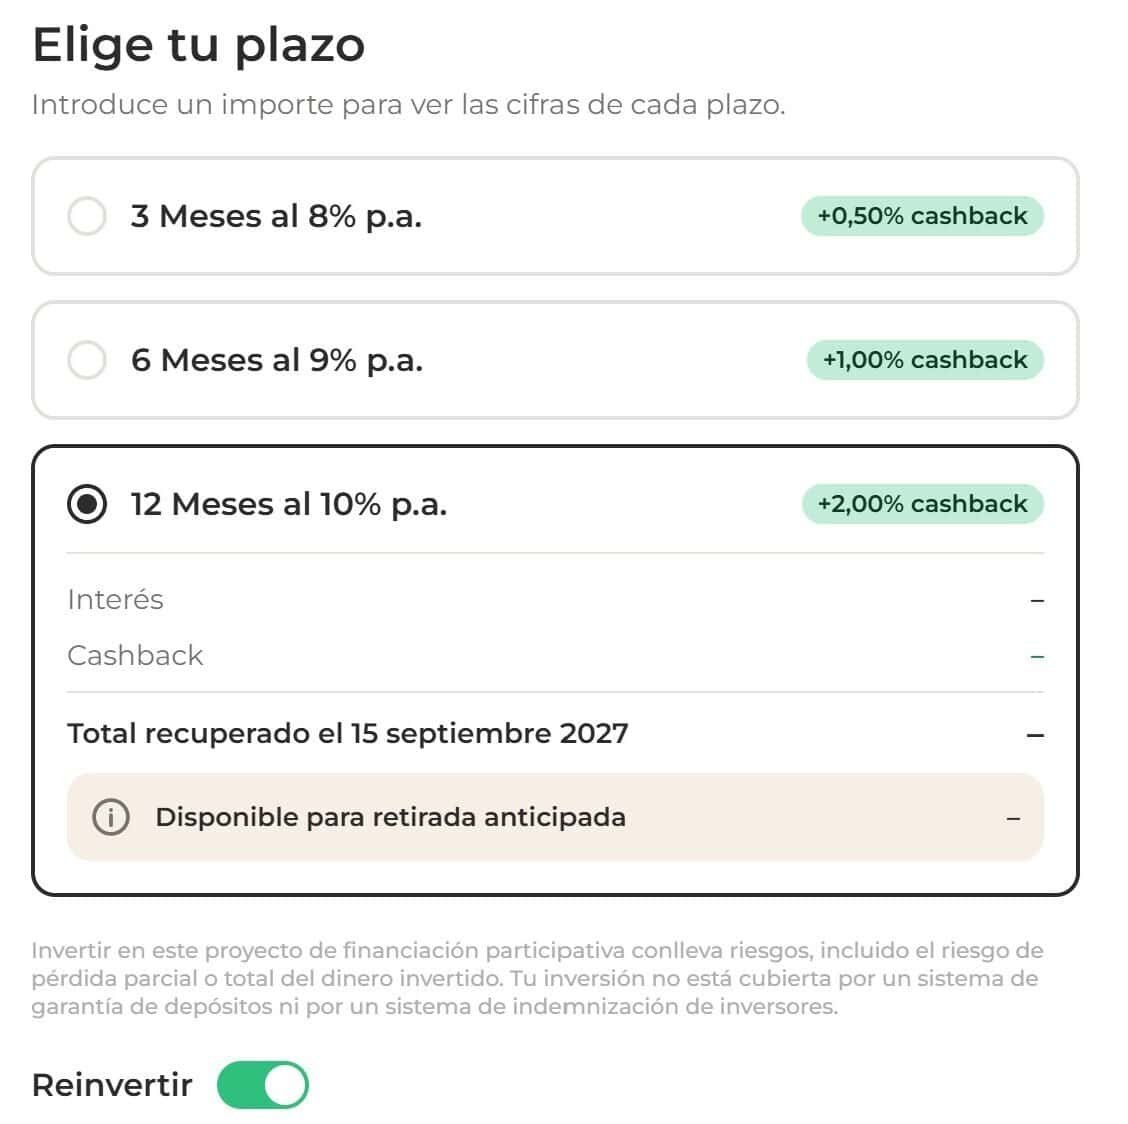
Point appréciable : SaveSmart autorise une sortie anticipée sur 30 % de la somme investie, dans la limite de 5 000 € (et au minimum 100 € si ces 30 % représentent moins). Cette sortie coûte 1 %, la seule commission qu’Afranga facture à l’investisseur.
Pas de garantie de rachat : différent, pas forcément pire
Depuis son passage sous statut régulé, Afranga n’offre plus de garantie de rachat classique. Le modèle de protection repose à la place sur une due diligence approfondie de chaque société prêteuse avant la mise en ligne de ses prêts, et sur l’obligation de publier une fiche KIIS complète pour chaque prêt.
Concrètement, c’est à nous de lire chaque KIIS avant d’investir et d’assumer le risque de crédit directement. Aucun rachat automatique ne nous protège si l’initiateur ne paie pas : la protection, c’est l’analyse préalable et la diversification entre prêts.
Stikcredit, à comprendre avant d’investir
On ne peut pas analyser Afranga sans regarder Stikcredit. Le lien est si étroit qu’Afranga a été fondée par le directeur des opérations de Stikcredit, qui reste l’initiateur dominant de la plateforme.
Stikcredit est un prêteur bulgare de crédit à la consommation enregistré auprès de la Banque nationale de Bulgarie (n° BGR00370) et actif depuis 2013. Il a accordé plus de 100 millions d’euros de prêts à plus de 45 000 clients. En 2024, il a déclaré un bénéfice net de 3,48 millions d’euros avec un ratio de fonds propres de 54 %, des chiffres solides pour une société de cette taille.
La donnée qui saute aux yeux est le taux de dépréciation du portefeuille, 36,8 %. Le chiffre paraît alarmant, mais il demande du contexte : il reflète les pratiques comptables conservatrices du crédit à la consommation bulgare et la nature même de ces prêts, pas une crise. Stikcredit reste bénéficiaire avec un ratio de capital élevé.
Ce qui compte pour nous : les comptes sont en ordre, la société opère depuis plus de dix ans, et la rentabilité du crédit à la consommation bulgare, avec des TAEG très élevés, laisse assez de marge pour servir jusqu’à 16 % aux investisseurs tout en restant rentable.
Un point à surveiller : dans ses comptes audités, Stikcredit porte des prêts accordés à des sociétés de son propre groupe, environ 30 % de ses actifs à la clôture du premier trimestre 2026 selon l’analyse de P2P Empire. Ce n’est pas un signal d’alarme en soi, mais c’est une bonne raison de répartir entre plusieurs initiateurs. Les rapports financiers de chacun se téléchargent depuis la page des initiateurs d’Afranga.
Le rendement d’Afranga, chiffres à l’appui
Le rendement moyen des investisseurs en 2025 s’est établi à 13,92 %. Ce chiffre vient d’analyses de sites spécialisés, car la page de statistiques d’Afranga ne publie pas de moyenne. Les retards sont rares : selon les statistiques officielles, fin septembre 2026, 100 % du portefeuille actif était à jour de paiement.
La plateforme grandit vite : fin septembre 2026, 42,9 millions d’euros investis, 3,48 millions versés en intérêts et 8 357 investisseurs, plus du triple qu’en octobre 2025.
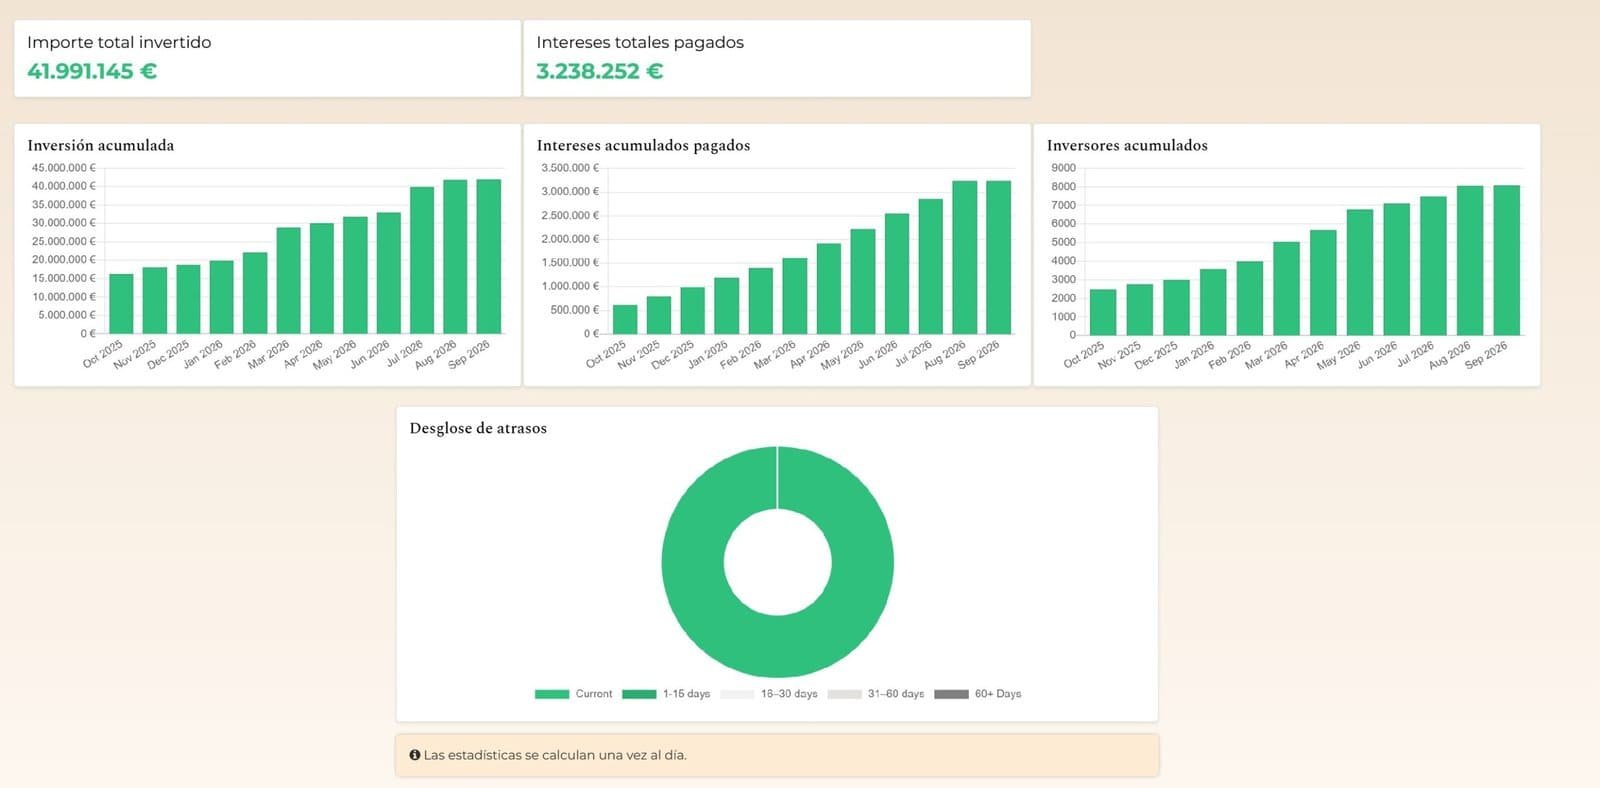
Attention à la lecture : ces 13 à 15 % correspondent au portefeuille accumulé. Pour un investissement neuf, il faut regarder ce qui est proposé au moment où l’on investit. Les prêts de la place de marché affichent jusqu’à 16 % par an, le rendement moyen publié par initiateur va de 9 % à 11,6 %, et SaveSmart paie entre 8 % et 10 % en taux fixe.
Capital à risque. Non couvert par un système de garantie des dépôts ni par un mécanisme d’indemnisation des investisseurs.
Le bonus de bienvenue : 50 € et 0,5 % de cashback
Afranga verse 50 € aux nouveaux investisseurs qui s’inscrivent avec un lien d’invitation et investissent au moins 1 000 € sur SaveSmart ou sur le marché primaire dans les 30 jours suivant la vérification du compte. Le bonus arrive quatre jours après avoir atteint ce montant et doit être investi au moins une fois avant de pouvoir être retiré.
S’y ajoute, pendant les 90 premiers jours après l’inscription, un cashback de 0,5 % sur tout ce qui est investi, à condition que l’argent reste placé jusqu’au terme du prêt.
Sur 1 000 € investis, le bonus et le cashback représentent 55 €, soit 5,5 % qui s’ajoutent aux intérêts de la première année. Les conditions peuvent changer : vérifiez-les sur le site avant d’investir.
La retenue à la source bulgare
Les intérêts des initiateurs bulgares supportent une retenue à la source de 10 %, qu’Afranga applique automatiquement. Le taux exact de chaque prêt apparaît sous la mention « WHT rate » avant d’investir, et les relevés annuels avec intérêts bruts, retenues et rendement net se téléchargent depuis les paramètres du compte. Nous revenons plus bas sur ce que cela implique côté français.
Capital à risque. Non couvert par un système de garantie des dépôts ni d’indemnisation des investisseurs.
Les risques d’Afranga
Pas de garantie de rachat
C’est le changement majeur par rapport au modèle précédent et ce qui distingue le plus Afranga de Mintos, PeerBerry ou Robocash. Si un initiateur a des difficultés et ne rembourse pas, aucun mécanisme automatique ne se déclenche : nous dépendons du recouvrement du prêt ou de la procédure collective de l’initiateur.
Ce qu’Afranga offre à la place, c’est le KIIS de chaque prêt, un document détaillé avec les états financiers de l’initiateur, son modèle économique et les facteurs de risque. Il faut le lire avant d’investir. Pour qui n’a ni le temps ni l’habitude d’analyser ce type de document, Afranga n’est pas la bonne plateforme.
Pas d’auto-invest : gestion active obligatoire
Afranga n’a pas d’auto-invest pour l’instant. Tout se fait manuellement : se connecter, parcourir les prêts disponibles, valider chaque investissement. Cela demande du temps et expose au cash drag si nous ne suivons pas les mises en ligne. Pour qui ne veut pas passer sur la place de marché chaque semaine, SaveSmart offre une alternative à taux fixe avec réinvestissement automatique.
Une concentration bulgare
Presque tout le portefeuille repose sur des initiateurs bulgares : cinq sur six, le sixième étant tchèque. Si le marché bulgare du crédit à la consommation traverse une crise, tous les prêts sont touchés en même temps. Pour qui possède déjà un portefeuille diversifié sur Mintos ou PeerBerry, Afranga ajoute une exposition à un marché absent des autres plateformes, ce qui peut être vu comme une diversification ou comme une concentration selon la taille de la position.
Une liquidité limitée
Il existe un marché secondaire, sans commission à la vente, mais le volume y est faible : mieux vaut ne pas compter dessus pour sortir vite. Sur SaveSmart, la sortie anticipée est plafonnée à 30 % et coûte 1 %. La règle prudente reste de n’investir que de l’argent que nous pouvons laisser jusqu’à l’échéance.
Le point fort : aucune perte à ce jour
Malgré l’absence de garantie de rachat, aucun investisseur n’a perdu de capital sur Afranga depuis 2021. La plateforme a gagné 4 000 investisseurs sur la seule année 2025 et vise son équilibre financier en 2026. L’adossement à Stikcredit, société bénéficiaire avec treize ans d’historique, donne une base que beaucoup de petites plateformes n’ont pas.
Afranga sur Trustpilot : ce que disent les investisseurs
Afranga obtient 2,8 sur 5 sur Trustpilot avec seulement 32 avis, beaucoup trop peu pour que la note soit représentative. La distribution est très polarisée : 38 % de notes à 5 étoiles et 34 % à 1 étoile, presque rien entre les deux.
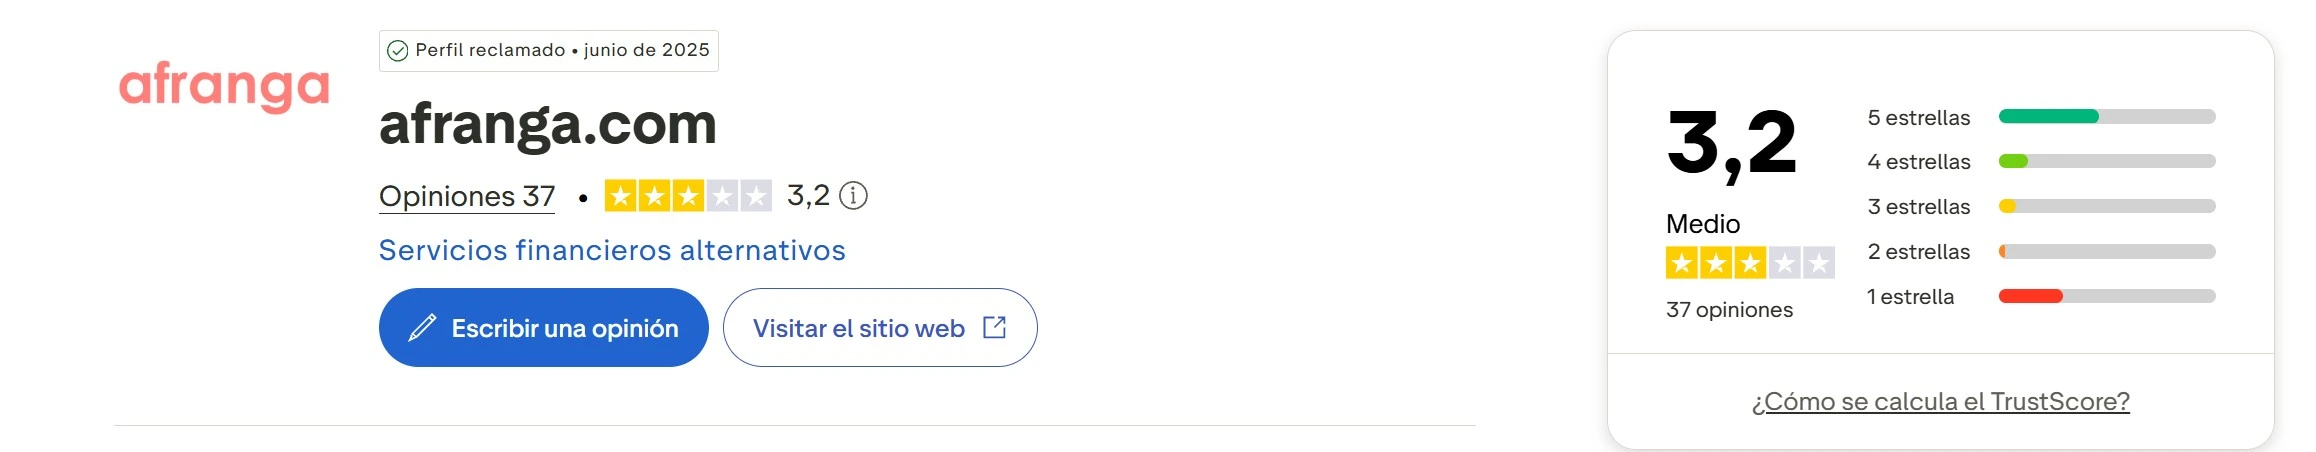
Les retours positifs portent sur la simplicité de l’inscription et de la vérification KYC, la transparence des statistiques publiées et des rendements conformes à ce qui est annoncé. Plusieurs investisseurs soulignent la solidité de Stikcredit et la clarté des KIIS.
Les critiques se concentrent sur trois points : un service client jugé lent ou peu efficace, des problèmes avec le programme de parrainage et des difficultés ponctuelles avec les systèmes de paiement au moment des retraits.
Une part importante des avis négatifs date de 2022 et 2023, avant qu’Afranga ne devienne une place de marché à plusieurs initiateurs en 2025. Le profil a été revendiqué par la société en juin 2025 et, depuis, l’équipe répond à 62 % des avis négatifs en moins d’un mois. Notre lecture : la note Trustpilot ne reflète pas fidèlement l’état actuel de la plateforme, mais 32 avis ne permettent pas non plus d’en tirer une conclusion solide dans l’autre sens.
Comment commencer à investir sur Afranga
Ce qu’il faut
- être majeur ;
- résider dans l’Union européenne, l’EEE ou en Suisse ;
- disposer d’un compte bancaire européen ;
- une pièce d’identité ou un passeport pour la vérification KYC ;
- passer le test d’adéquation, obligatoire sous le régime ECSP.
Investir en pratique
L’inscription se fait en ligne et prend quinze à vingt minutes. Comme il n’y a pas d’auto-invest, il faut revenir régulièrement sur la place de marché pour voir les prêts disponibles et les sélectionner à la main. Chaque prêt a son KIIS avec toutes les informations sur l’initiateur : nous recommandons de le lire avant d’investir, surtout pour les initiateurs qui viennent d’arriver.
Notre approche : une position modérée, 10 à 15 % du portefeuille P2P, concentrée sur Stikcredit pour les durées longues et mieux rémunérées, et sur les initiateurs externes pour les durées courtes. Nous passons sur la place de marché une fois par semaine pour ne pas laisser de liquidités dormir.
Les frais
Ouvrir le compte, déposer, investir, retirer et vendre sur le marché secondaire est gratuit. La seule commission pour l’investisseur est le 1 % de sortie anticipée sur SaveSmart. Afranga se rémunère auprès des initiateurs, avec des frais de due diligence de 3 000 € et une commission de succès pouvant aller jusqu’à 10 % par an.
Comment déclarer les revenus d’Afranga en France
Les intérêts versés par Afranga sont des revenus de créances. Pour un résident fiscal français, ils relèvent des produits de placement à revenu fixe.
Le prélèvement forfaitaire unique
Ils sont en principe soumis au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total. L’option pour le barème progressif reste possible, mais elle est globale et s’applique à tous les revenus de capitaux mobiliers du foyer pour l’année.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
Intérêts encaissés depuis l’étranger
Afranga est une société bulgare et ne joue pas le rôle d’établissement payeur français. Les intérêts encaissés hors de France donnent lieu au versement de l’acompte d’impôt sur le revenu et des prélèvements sociaux par la déclaration n° 2778-SD, à déposer dans les quinze premiers jours du mois suivant l’encaissement, puis à reporter sur la déclaration annuelle.
Source : formulaire 2778-SD sur impots.gouv.fr, mise à jour du 01/02/2026.
Déclarer le compte détenu à l’étranger
Le compte Afranga est un compte détenu à l’étranger : il se déclare chaque année avec le formulaire n° 3916 / 3916-bis, joint à la déclaration de revenus, même sans revenus sur l’année. L’oubli est sanctionné par une amende.
Source : formulaire 3916 / 3916-bis sur impots.gouv.fr, mise à jour du 23/03/2026.
La dispense d’acompte
Les foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € pour une personne seule ou à 50 000 € pour un couple soumis à imposition commune peuvent demander à être dispensés de l’acompte de 12,8 %. Les prélèvements sociaux restent dus.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
La retenue bulgare de 10 % : ce que nous n’avons pas pu confirmer
Afranga retient 10 % à la source sur les intérêts des initiateurs bulgares. Nous n’avons pas trouvé de source officielle française décrivant précisément le traitement de cette retenue bulgare dans le cadre de la convention fiscale entre la France et la Bulgarie : selon les cas, une imputation sur l’impôt français peut être envisageable, mais nous ne l’affirmons pas. Avec une retenue de 10 % sur des intérêts déjà soumis à 31,4 % en France, l’enjeu n’est pas anecdotique : c’est un point à faire valider par un conseiller fiscal, relevés annuels Afranga en main.
Notre avis sur Afranga en 2026
Afranga est l’une des bonnes surprises du P2P européen. Un rendement réel de 13,92 % avec un agrément ECSP et aucune perte en capital depuis 2021, c’est difficile à ignorer. L’adossement à Stikcredit, société bénéficiaire avec treize ans d’historique et des comptes audités, donne une crédibilité que des plateformes plus connues n’ont pas toujours.
Les limites sont réelles : pas d’auto-invest et pas de garantie de rachat. Pour qui veut une gestion entièrement passive, la place de marché ne convient pas, même si SaveSmart comble en partie ce manque avec son taux fixe et son réinvestissement automatique. Pour qui accepte de passer chaque semaine, de lire les KIIS et de gérer activement, c’est une option qui mérite sa place.
Notre position : une poche satellite de 10 à 15 % du portefeuille P2P, pour un investisseur qui a déjà de l’expérience. Pas comme première plateforme, ce rôle revient plutôt à Mintos ou PeerBerry, mais comme complément de rendement une fois la base construite. Si vous cherchez plutôt de la liquidité quotidienne sans bloquer le capital, Monefit SmartSaver répond à un besoin différent.
Capital à risque. Non couvert par un système de garantie des dépôts ni par un mécanisme d’indemnisation des investisseurs.
Questions fréquentes sur Afranga
Est-ce sûr d’investir sur Afranga en 2026 ?
La plateforme est agréée ECSP par la FSC bulgare, les fonds sont ségrégués chez un établissement de paiement agréé et aucun investisseur n’a perdu de capital depuis 2021. Cela ne garantit ni le capital ni le rendement, et il n’y a pas de mécanisme d’indemnisation des investisseurs ici.
Combien gagne-t-on réellement ?
13,92 % en moyenne pour les investisseurs en 2025. Pour un investissement neuf, comptez plutôt 9 % à 11,6 % selon l’initiateur sur la place de marché, jusqu’à 16 % sur certains prêts, et 8 % à 10 % en taux fixe sur SaveSmart.
Y a-t-il une garantie de rachat ?
Non, plus depuis le passage sous statut régulé. La protection repose sur la due diligence des initiateurs et sur la fiche KIIS de chaque prêt, qu’il faut lire avant d’investir.
Afranga a-t-elle un auto-invest ?
Non. Tout est manuel sur la place de marché. Seul SaveSmart permet de réinvestir automatiquement au terme.
Qu’est-ce que Stikcredit ?
Le prêteur bulgare qui a créé Afranga et qui en reste l’initiateur principal. Actif depuis 2013, enregistré auprès de la Banque nationale de Bulgarie, bénéficiaire de 3,48 M€ en 2024. C’est à la fois la force et la concentration de la plateforme.
Qu’est-ce que SaveSmart ?
Un produit à taux fixe sur 3, 6 ou 12 mois, de 8 % à 10 % par an, à partir de 10 €. Ce n’est pas un dépôt : l’argent finance des prêts de Stikcredit et le capital n’est pas garanti. Sortie anticipée possible sur 30 % du montant, avec 1 % de frais.
Y a-t-il un marché secondaire ?
Oui, et vendre n’y coûte rien, mais le volume est faible. Il ne faut pas compter dessus pour sortir rapidement.
Comment obtenir le bonus de 50 € ?
En s’inscrivant avec un lien d’invitation et en investissant au moins 1 000 € dans les 30 jours suivant la vérification du compte. Le bonus arrive quatre jours plus tard et doit être investi une fois avant de pouvoir être retiré.
Afranga convient-elle à un débutant ?
Pas vraiment. L’absence d’auto-invest et de garantie de rachat suppose de lire les documents de chaque prêt et de suivre son portefeuille. C’est une plateforme de complément pour quelqu’un qui a déjà de l’expérience.
Envie de tester Afranga
Agrément ECSP, 13,92 % de rendement moyen en 2025, 50 € de bonus et 0,5 % de cashback pendant 90 jours.
Ouvrir un compte chez Afranga →Capital à risque. Non couvert par un système de garantie des dépôts ni d’indemnisation des investisseurs.