
Indemo
· Latvijas Banka Lettonie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Il y a les plateformes qui font la même chose que les autres avec une petite nuance, et celles qui font quelque chose que personne d’autre ne propose. Indemo appartient à la seconde catégorie. Son produit phare, les DDI (Discounted Debt Investments), n’existe nulle part ailleurs pour un particulier en Europe : la plateforme rachète à des banques espagnoles des créances hypothécaires impayées, très décotées, et nous participons au recouvrement. Quand le bien est revendu au prix du marché, la moitié de la plus-value nous revient. Ce Indemo avis 2026 explique le mécanisme, le rendement réellement observé, les risques et la fiscalité française.
Le modèle est séduisant, mais il est aussi plus complexe que le crowdlending classique. Et il est porté par une société encore jeune, ce qui compte autant que le rendement affiché.
Indemo, qu’est-ce que c’est et comment ça marche
Indemo est une plateforme d’investissement en créances immobilières fondée en mai 2022 et ouverte au public depuis juin 2023. Elle est agréée en Lettonie par la banque centrale lettonne (Latvijas Banka) avec une licence d’intermédiaire d’investissement. Les fonds des clients sont conservés sur des comptes bancaires ségrégués, séparés de la trésorerie de la société, et un mécanisme d’indemnisation des investisseurs couvre jusqu’à 20 000 € en cas de défaillance de l’intermédiaire.
Une licence d’entreprise d’investissement délivrée dans un État membre permet en principe d’exercer dans toute l’Union par le passeport européen. Nous n’avons pas pu confirmer sur un registre officiel français l’inscription précise d’Indemo auprès de l’ACPR ou de l’AMF, et nous préférons l’écrire plutôt que de l’affirmer. Si ce point est déterminant pour vous, vérifiez-le sur le registre REGAFI avant d’ouvrir un compte.
La plateforme travaille exclusivement sur des actifs immobiliers situés en Espagne, via son partenaire Tamarindo Vector S.L., un véhicule espagnol autorisé par la Banque d’Espagne comme prêteur immobilier. Pour nous, cela ne change rien à l’accès : le compte s’ouvre depuis la France comme pour n’importe quelle plateforme balte. Ce qui change, c’est le marché auquel nous nous exposons.
Le produit phare : les DDI
Les grandes banques espagnoles accumulent des portefeuilles de prêts hypothécaires impayés qu’elles ne veulent pas gérer. Elles les cèdent sur le marché à un prix très inférieur à la valeur du bien sous-jacent. Indemo achète ces portefeuilles et nous y donne accès.
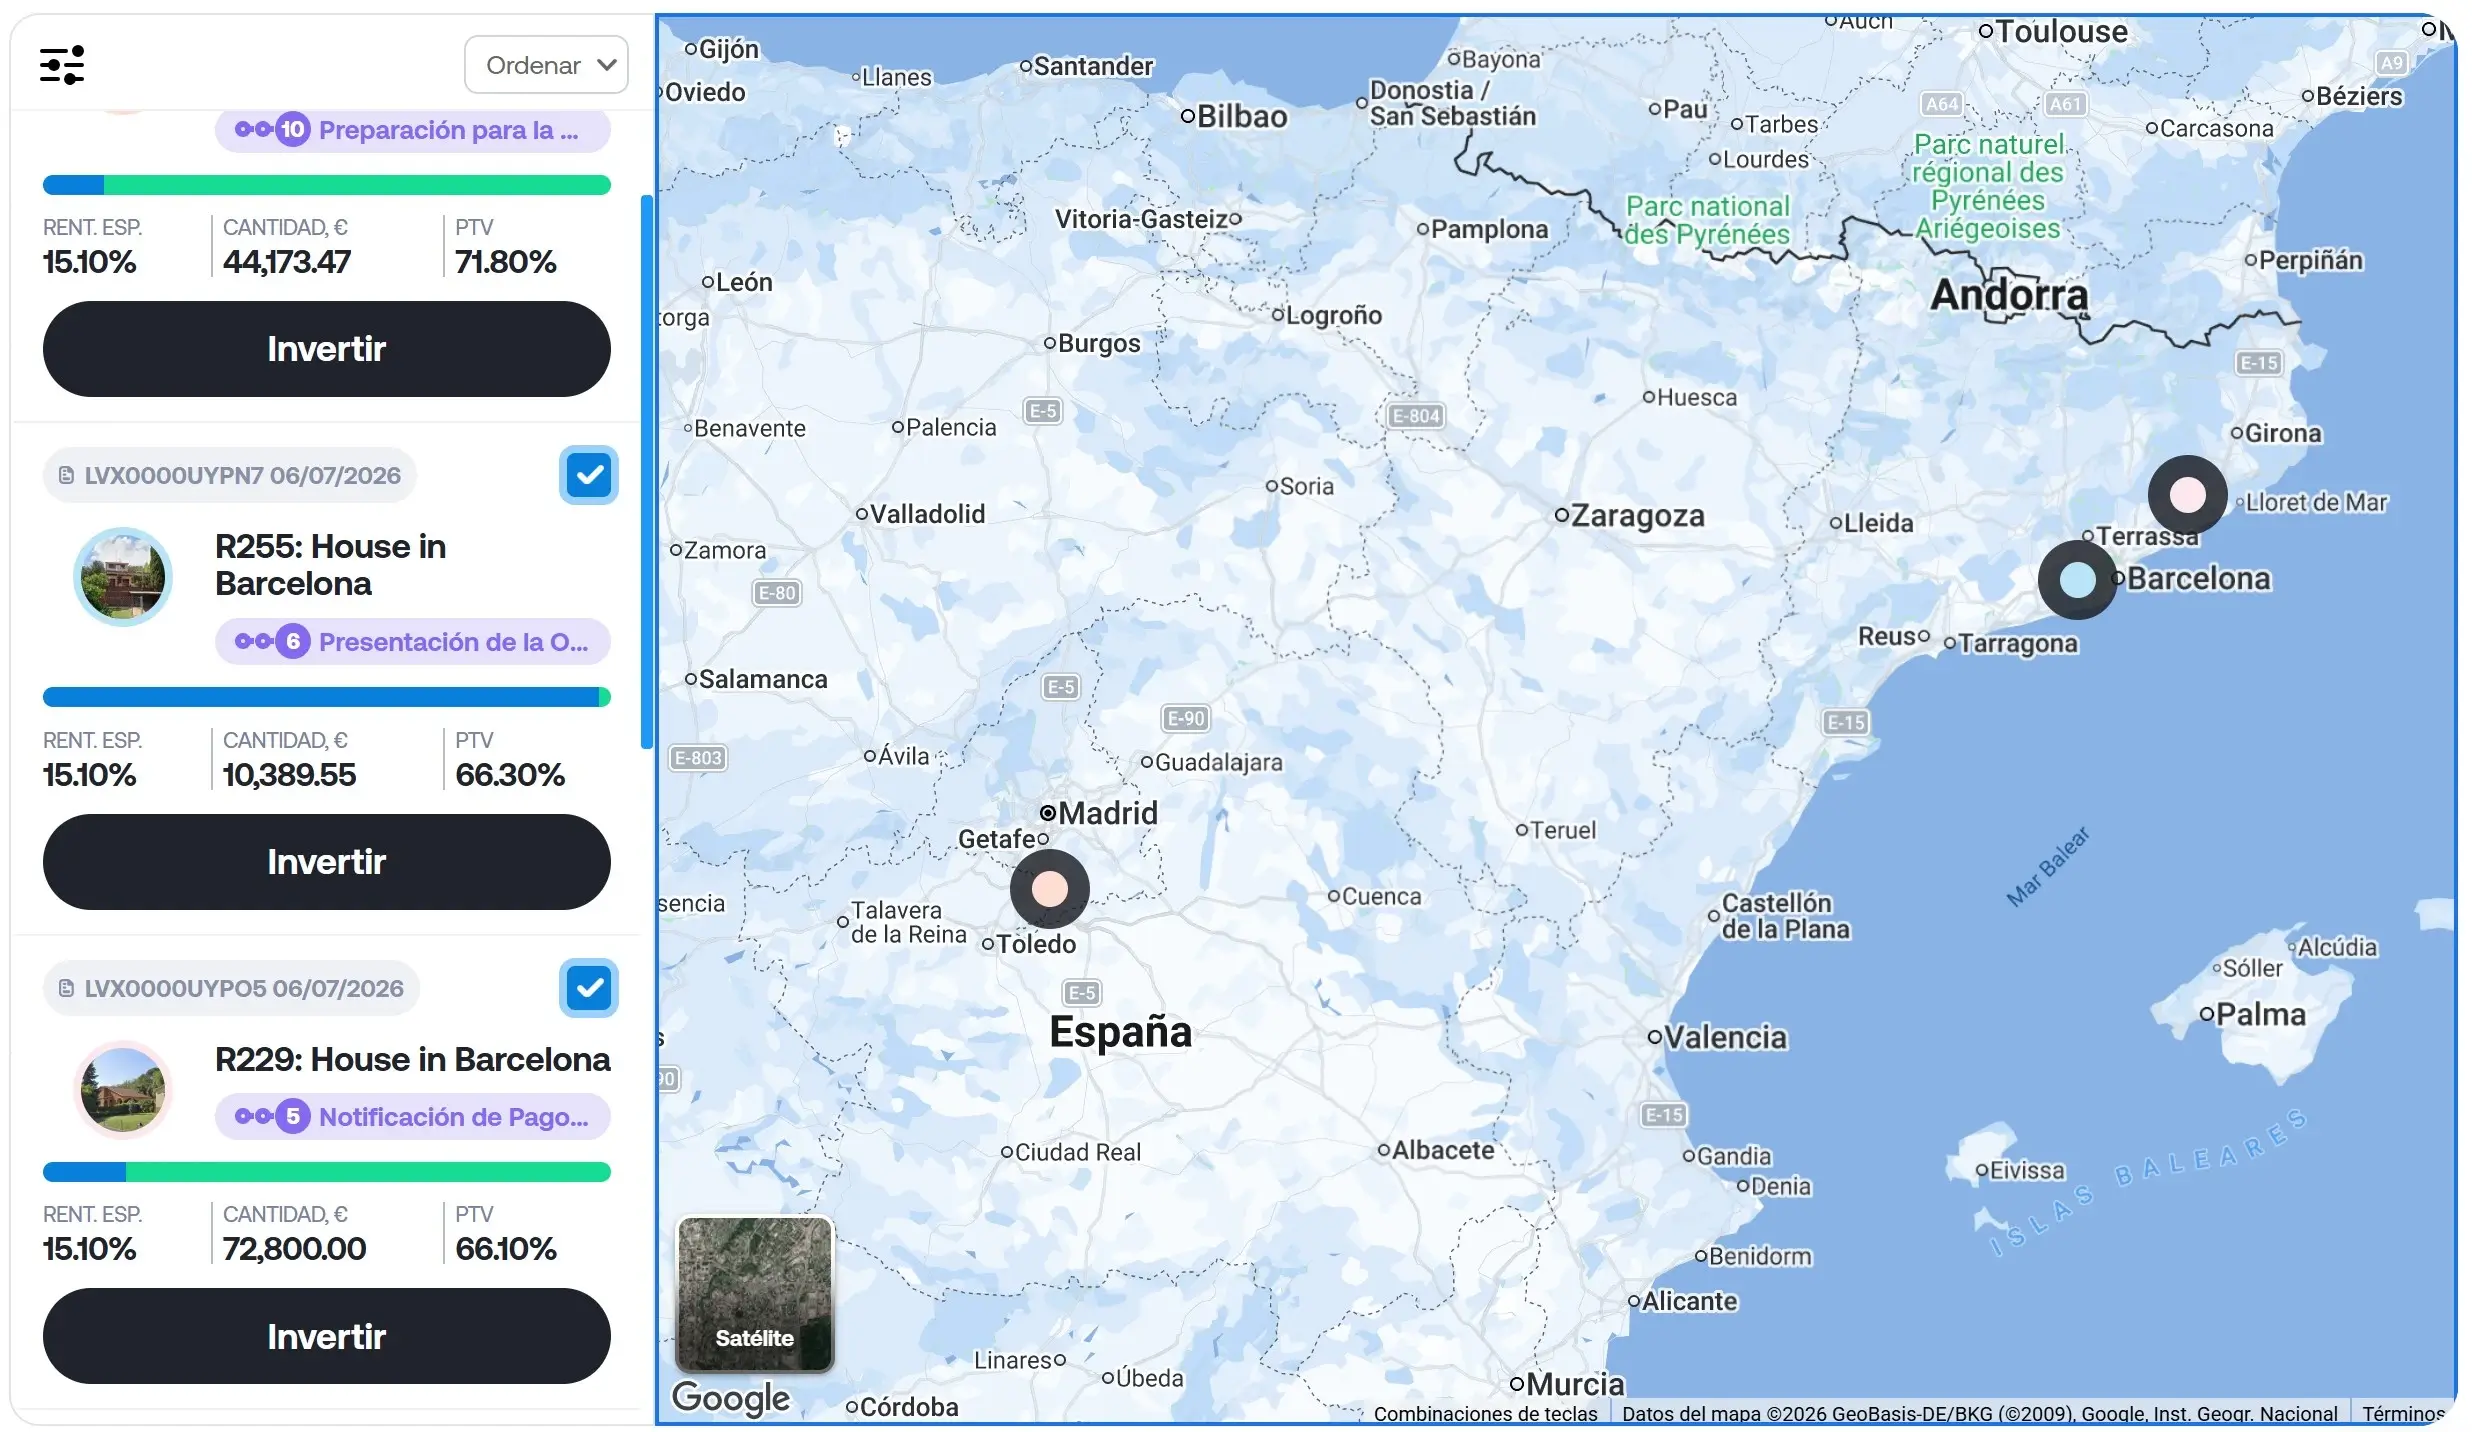
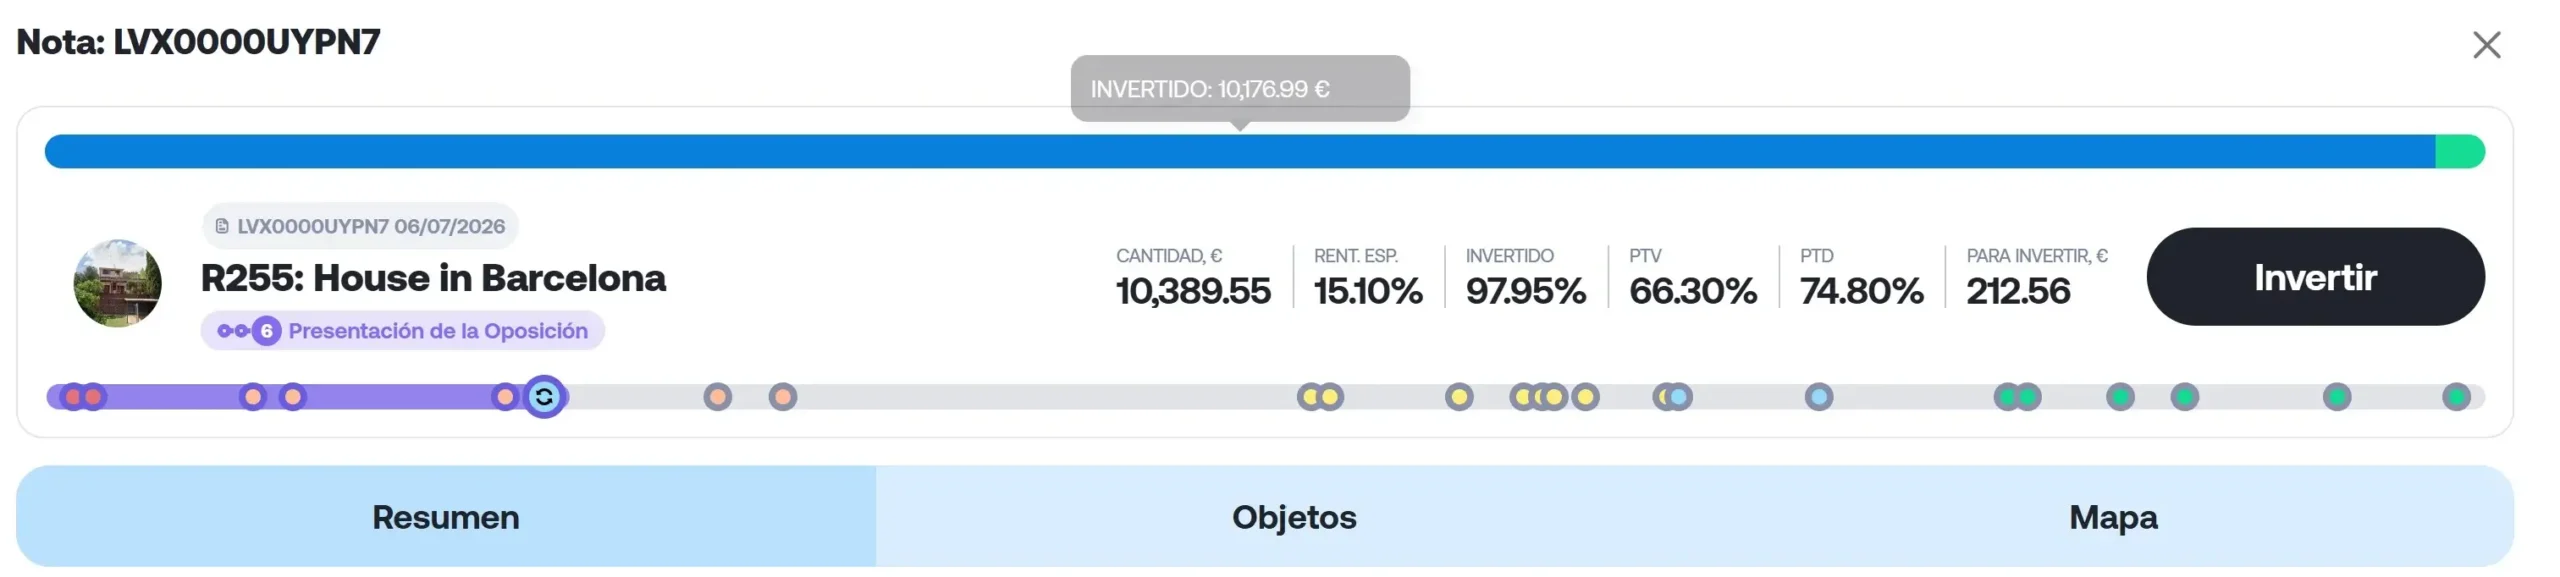
Le mécanisme est le suivant : quand le bien adossé à une créance est revendu au prix du marché, 50 % de la plus-value (l’écart entre le prix décoté payé et le prix de vente) revient aux investisseurs. Chaque DDI regroupe environ huit créances différentes, ce qui apporte déjà une diversification à l’intérieur d’un même investissement.
Le rendement estimé par la plateforme est de 15,1 % par an. Plusieurs DDI déjà closes ont dépassé 20 % annualisés. En répartissant sur plusieurs opérations, ce que nous recommandons, le résultat moyen devrait se rapprocher de l’estimation plutôt que des meilleurs cas.
Le rendement d’Indemo, sans enjoliver
Les chiffres d’Indemo se lisent avec leur contexte. La plateforme n’est ouverte que depuis juin 2023, soit à peine trois ans d’historique, et une DDI peut mettre jusqu’à 24 mois à se dénouer. Les données de rendement réellement encaissé sont donc encore minces.
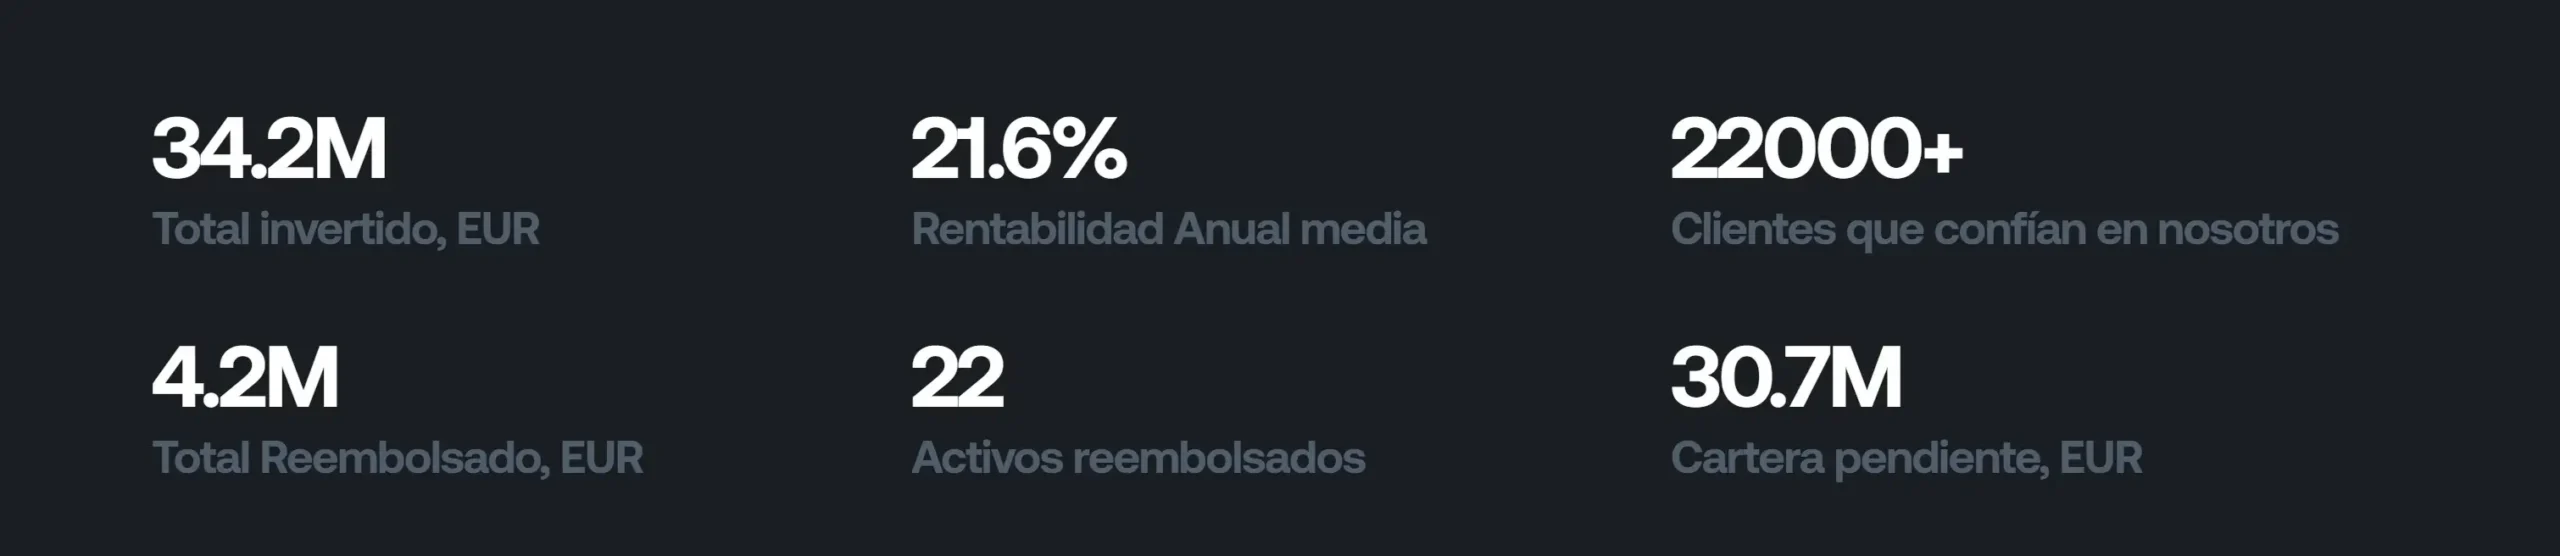
Ce que nous pouvons regarder, ce sont les premières DDI closes : 22 opérations terminées à ce jour, pour un rendement moyen de 21,6 % annualisés. C’est excellent, mais ce n’est pas un chiffre sur lequel bâtir des attentes. Avec un portefeuille plus large et des opérations plus variées, la moyenne devrait redescendre vers les 15,1 % annoncés.
Un point à garder en tête : Indemo applique une retenue à la source de 5 % sur les revenus versés aux résidents de l’Union et de l’EEE. Cela réduit d’autant le rendement brut encaissé. Nous revenons plus bas sur ce que cela implique pour une déclaration française.
Le bonus de bienvenue et le cashback
Indemo offre un bonus de bienvenue de 25 € avec un code d’invitation (H3Af48ilAu) et un cashback pouvant aller jusqu’à 5,5 %. Le bonus se déclenche à partir de 50 € déposés sur le compte ; le cashback dépend du montant du premier investissement.
Cashback de bienvenue Indemo
Cashback versé immédiatement après l’inscription via un lien de parrainage et le premier investissement au montant indiqué. Montants relevés pendant la promotion de juillet 2026 (source : indemo.eu/blog), qui ajoute 0,5 point aux taux de base de 3 %, 4 % et 5 %. Vérifiez les conditions en vigueur sur le site avant d’investir.
Sur un premier investissement de 5 000 €, 5,5 % de cashback représentent 275 € crédités tout de suite. Attention à la lecture : un cashback d’entrée n’est pas un rendement récurrent, il ne joue que la première année et il ne compense pas une mauvaise opération.
Les risques d’Indemo
La société n’est pas encore rentable
C’est le risque le plus important et le moins souvent mentionné. Indemo a reconnu publiquement avoir besoin de gérer un portefeuille de 25 à 30 millions d’euros pour atteindre son équilibre économique, objectif visé pour fin 2026. Avec 10,4 millions au premier trimestre 2025, la trajectoire est là mais le chemin reste long.
Cela ne veut pas dire que la société va disparaître, mais le risque de plateforme est réel et doit se traduire dans la taille de la position. Si la croissance ne suit pas, maintenir les opérations peut devenir difficile.
Le calendrier des DDI est imprévisible
Le produit est rentable, mais il porte un vrai risque de liquidité. Recouvrer une créance hypothécaire suppose des négociations avec le débiteur, parfois une procédure judiciaire, puis la vente du bien. Indemo annonce des délais pouvant aller jusqu’à 24 mois, sans garantie. Si le recouvrement se complique, le capital reste immobilisé plus longtemps.
Ni marché secondaire ni garantie de rachat
La nature même du produit l’exclut : il n’y a pas de garantie de rachat et pas de marché secondaire opérationnel. L’argent placé sur une DDI est bloqué jusqu’au dénouement de l’opération. Seul le solde non investi peut être retiré librement.
Le point fort : un bien immobilier en garantie
À la différence des prêts à la consommation proposés par Mintos, PeerBerry ou Maclear, chaque investissement sur Indemo est adossé à un bien physique. Dans une DDI, la créance rachetée est elle-même hypothécaire. C’est une protection que les plateformes de crédit à la consommation ne peuvent pas offrir, même si la faire jouer prend du temps.
Un marché que nous connaissons mal
Il faut aussi accepter une exposition entière au marché immobilier espagnol et à la procédure de recouvrement espagnole, qui est lente. Ce n’est pas un défaut en soi, c’est une concentration géographique : si ce marché se retourne, toutes les positions sont touchées en même temps.
Indemo sur Trustpilot : ce que disent les investisseurs
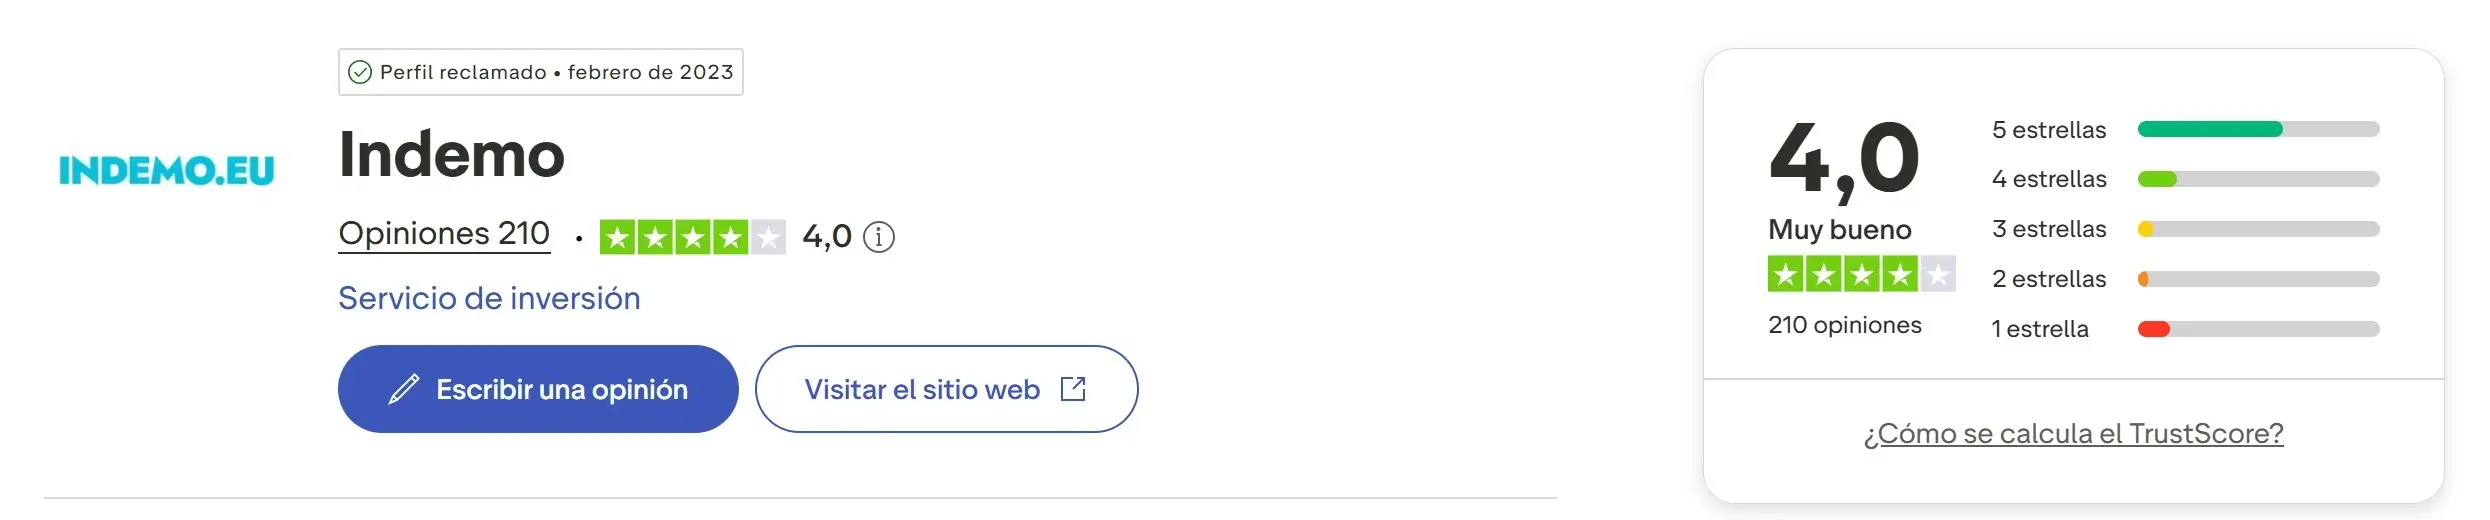
Avant d’ouvrir un compte quelque part, nous allons lire les avis d’autres clients sur Trustpilot. Indemo y obtient une note élevée, 4 sur 5 pour plus de 200 avis. Le volume reste faible, donc ces retours sont indicatifs, pas statistiques.
Les retours positifs portent surtout sur la transparence du modèle DDI et la réactivité du support. Les critiques les plus fréquentes concernent des délais de dénouement plus longs qu’annoncé sur certaines opérations, ce qui recoupe exactement le risque décrit plus haut.
Notre avis sur Indemo en 2026
Indemo est l’une des propositions les plus originales du crowdlending immobilier européen. Accéder à des portefeuilles de créances hypothécaires bancaires décotées n’est possible nulle part ailleurs quand on est un particulier, et cela a une vraie valeur de diversification.
Ce que nous apprécions le plus, c’est la lisibilité du modèle. Nous suivons l’avancement du recouvrement créance par créance, nous voyons où en est chaque bien du portefeuille et nous comprenons d’où vient le rendement. Peu de plateformes offrent ce niveau de visibilité.
Ce qui nous retient, c’est la jeunesse de la société. Investir sur une plateforme qui doit encore grandir pour tenir financièrement n’est pas la même chose qu’investir sur un acteur installé. C’est pour cela que notre position chez Indemo reste petite.
Pour qui cherche une exposition immobilière vraiment différente, Indemo mérite d’être sur le radar. Si vous préférez le prêt hypothécaire balte plus classique, avec un LTV maîtrisé et sans le mécanisme de créance décotée, Profitus est l’alternative à regarder, et Urbanitae si vous visez plutôt le capital immobilier sur de gros projets.
Comment commencer à investir sur Indemo
Ce qu’il faut
- être majeur ;
- résider dans l’Espace économique européen ;
- disposer d’un compte bancaire européen ;
- une pièce d’identité ou un passeport pour la vérification KYC.
L’inscription
Tout se fait en ligne, en dix à vingt minutes. La vérification KYC est rapide comparée à d’autres plateformes régulées. En passant par un lien de parrainage, le cashback s’applique automatiquement au premier investissement.
Investir en pratique
Auto-invest : nous réglons les filtres (type d’actif, montant maximum, durée) et le système investit dès qu’un projet correspond. C’est l’option la plus confortable quand on ne veut pas surveiller les lancements.
Investissement manuel : nous parcourons les projets ouverts, nous lisons le dossier de chaque DDI et nous décidons du montant. À partir de 10 € par projet.
Notre approche : nous ne dépassons pas 10 % de notre portefeuille P2P sur Indemo, parce que notre historique sur la plateforme est encore court. C’est une règle de dimensionnement, pas un jugement sur la qualité du produit.
Comment déclarer les revenus d’Indemo en France
Les sommes versées par Indemo rémunèrent des créances. Pour un résident fiscal français, elles relèvent des produits de placement à revenu fixe, qu’elles soient encaissées en France ou à l’étranger.
Le prélèvement forfaitaire unique
Ces revenus sont en principe soumis au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total. L’option pour le barème progressif reste possible, mais elle est globale et s’applique à l’ensemble des revenus de capitaux mobiliers du foyer pour l’année.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
Revenus encaissés depuis l’étranger
Indemo est une société lettonne et ne joue pas le rôle d’établissement payeur français. Les revenus encaissés hors de France doivent faire l’objet du versement de l’acompte d’impôt sur le revenu et des prélèvements sociaux au moyen de la déclaration n° 2778-SD, à déposer dans les quinze premiers jours du mois suivant l’encaissement, puis être reportés sur la déclaration annuelle.
Source : formulaire 2778-SD sur impots.gouv.fr, mise à jour du 01/02/2026.
Déclarer le compte détenu à l’étranger
Le compte Indemo est un compte détenu à l’étranger. Les comptes ouverts, détenus, utilisés ou clos hors de France se déclarent chaque année avec le formulaire n° 3916 / 3916-bis, joint à la déclaration de revenus. L’oubli est sanctionné par une amende, même en l’absence de revenus sur l’année.
Source : formulaire 3916 / 3916-bis sur impots.gouv.fr, mise à jour du 23/03/2026.
La dispense d’acompte
Les foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € pour une personne seule ou à 50 000 € pour un couple soumis à imposition commune peuvent demander à être dispensés de l’acompte de 12,8 %. Les prélèvements sociaux restent dus.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
La retenue lettonne de 5 % : ce que nous n’avons pas pu confirmer
Indemo prélève 5 % à la source sur les revenus versés aux résidents de l’Union et de l’EEE. Nous n’avons pas trouvé de source officielle française décrivant précisément le traitement de cette retenue lettonne dans le cadre de la convention fiscale entre la France et la Lettonie : selon les cas, une imputation sur l’impôt français peut être envisageable, mais nous ne l’affirmons pas. C’est exactement le genre de point à faire valider par un conseiller fiscal ou par votre service des impôts, relevés annuels Indemo en main.
Un autre point mérite une question à un professionnel : une DDI ne verse pas des intérêts classiques mais une part de plus-value de cession. La qualification fiscale exacte de ce gain pour un résident français n’est pas évidente et nous ne la tranchons pas ici.
Questions fréquentes sur Indemo
Que sont les DDI d’Indemo ?
Ce sont des investissements dans des créances hypothécaires rachetées avec une décote à des banques espagnoles. Quand le bien adossé à la créance est revendu, la moitié de la plus-value revient aux investisseurs. Chaque DDI regroupe environ huit créances.
Indemo propose-t-elle un bonus de bienvenue ?
Oui : 25 € avec un code d’invitation à partir de 50 € déposés, et un cashback de 3,5 % à 5,5 % selon le montant du premier investissement. Les conditions changent souvent, vérifiez-les sur le site avant d’investir.
Est-ce sûr d’investir sur Indemo ?
La plateforme est agréée par la banque centrale lettonne, les fonds sont ségrégués et un mécanisme d’indemnisation couvre jusqu’à 20 000 € en cas de défaillance de l’intermédiaire. Cela ne protège ni le capital investi ni le rendement : la société est jeune et pas encore rentable, et le recouvrement peut échouer ou traîner.
Peut-on récupérer son argent avant l’échéance ?
Non. Il n’y a ni marché secondaire ni garantie de rachat. Seul le solde non investi est retirable librement ; le capital placé sur une DDI reste engagé jusqu’au dénouement.
Combien de temps dure une DDI ?
Indemo annonce jusqu’à 24 mois. Le délai réel dépend de la négociation avec le débiteur, de l’éventuelle procédure judiciaire et du temps de revente du bien. Il n’est pas garanti.
Comment sont imposés les gains d’Indemo en France ?
En principe au prélèvement forfaitaire unique de 31,4 %, avec l’acompte à verser via le formulaire 2778-SD et le compte à déclarer avec le 3916. La retenue lettonne de 5 % et la qualification exacte du gain d’une DDI sont deux points que nous n’avons pas pu confirmer sur une source officielle française.
Indemo ou Profitus pour de l’immobilier ?
Ce ne sont pas les mêmes produits. Profitus prête à des promoteurs lituaniens avec une hypothèque et un LTV maîtrisé, pour 8 à 11 % par an. Indemo rachète des créances déjà impayées avec une décote, pour un rendement estimé plus élevé mais un calendrier incertain et une société plus jeune. Profitus est le choix plus prudent, Indemo le plus original.
Prêt à tester la plateforme
Ouvrez un compte chez Indemo avec le code H3Af48ilAu pour activer le bonus de bienvenue et le cashback sur votre premier investissement.
Ouvrir un compte chez Indemo →