
Urbanitae
· CNMV nº4 (PSFP)
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdfunding immobilier expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Si vous envisagez d’investir sur Urbanitae, vous vous demandez sans doute ce que la plateforme vaut vraiment, quel rendement espérer et quels sont les risques d’avoir son argent immobilisé dans des projets immobiliers. Cet Urbanitae avis 2026 passe en revue le fonctionnement de la plateforme, ses trois modèles d’investissement, ses projets en France, les problèmes que nous y avons rencontrés et le bonus de bienvenue.
Qu’est-ce qu’Urbanitae et comment ça fonctionne ?
Urbanitae est une plateforme de crowdfunding immobilier fondée en 2017 par Diego Bestard, passé par la banque d’investissement. Elle a démarré son activité en juin 2019 après avoir obtenu son agrément auprès du régulateur espagnol, la CNMV, devenant la première plateforme de financement participatif enregistrée en Espagne. Elle opère aujourd’hui sous le statut européen de prestataire de services de financement participatif, ce qui lui permet d’exercer dans l’ensemble de l’Union européenne, France comprise.
Le modèle est simple : la plateforme met en relation des particuliers et des promoteurs immobiliers qui cherchent un financement. Urbanitae annonce écarter la grande majorité des dossiers reçus et impose au promoteur des conditions strictes avant de publier une opportunité.
Ce qui distingue Urbanitae de plateformes comparables, c’est la structure de société de projet, ou SPV. Sur les opérations en capital, nous ne prêtons pas seulement de l’argent au promoteur : nous détenons une participation juridique réelle dans la société qui possède l’actif immobilier. Si le promoteur rencontre des difficultés, nous disposons de droits réels sur le bien, et pas uniquement d’une créance contractuelle.
Les trois modèles d’investissement
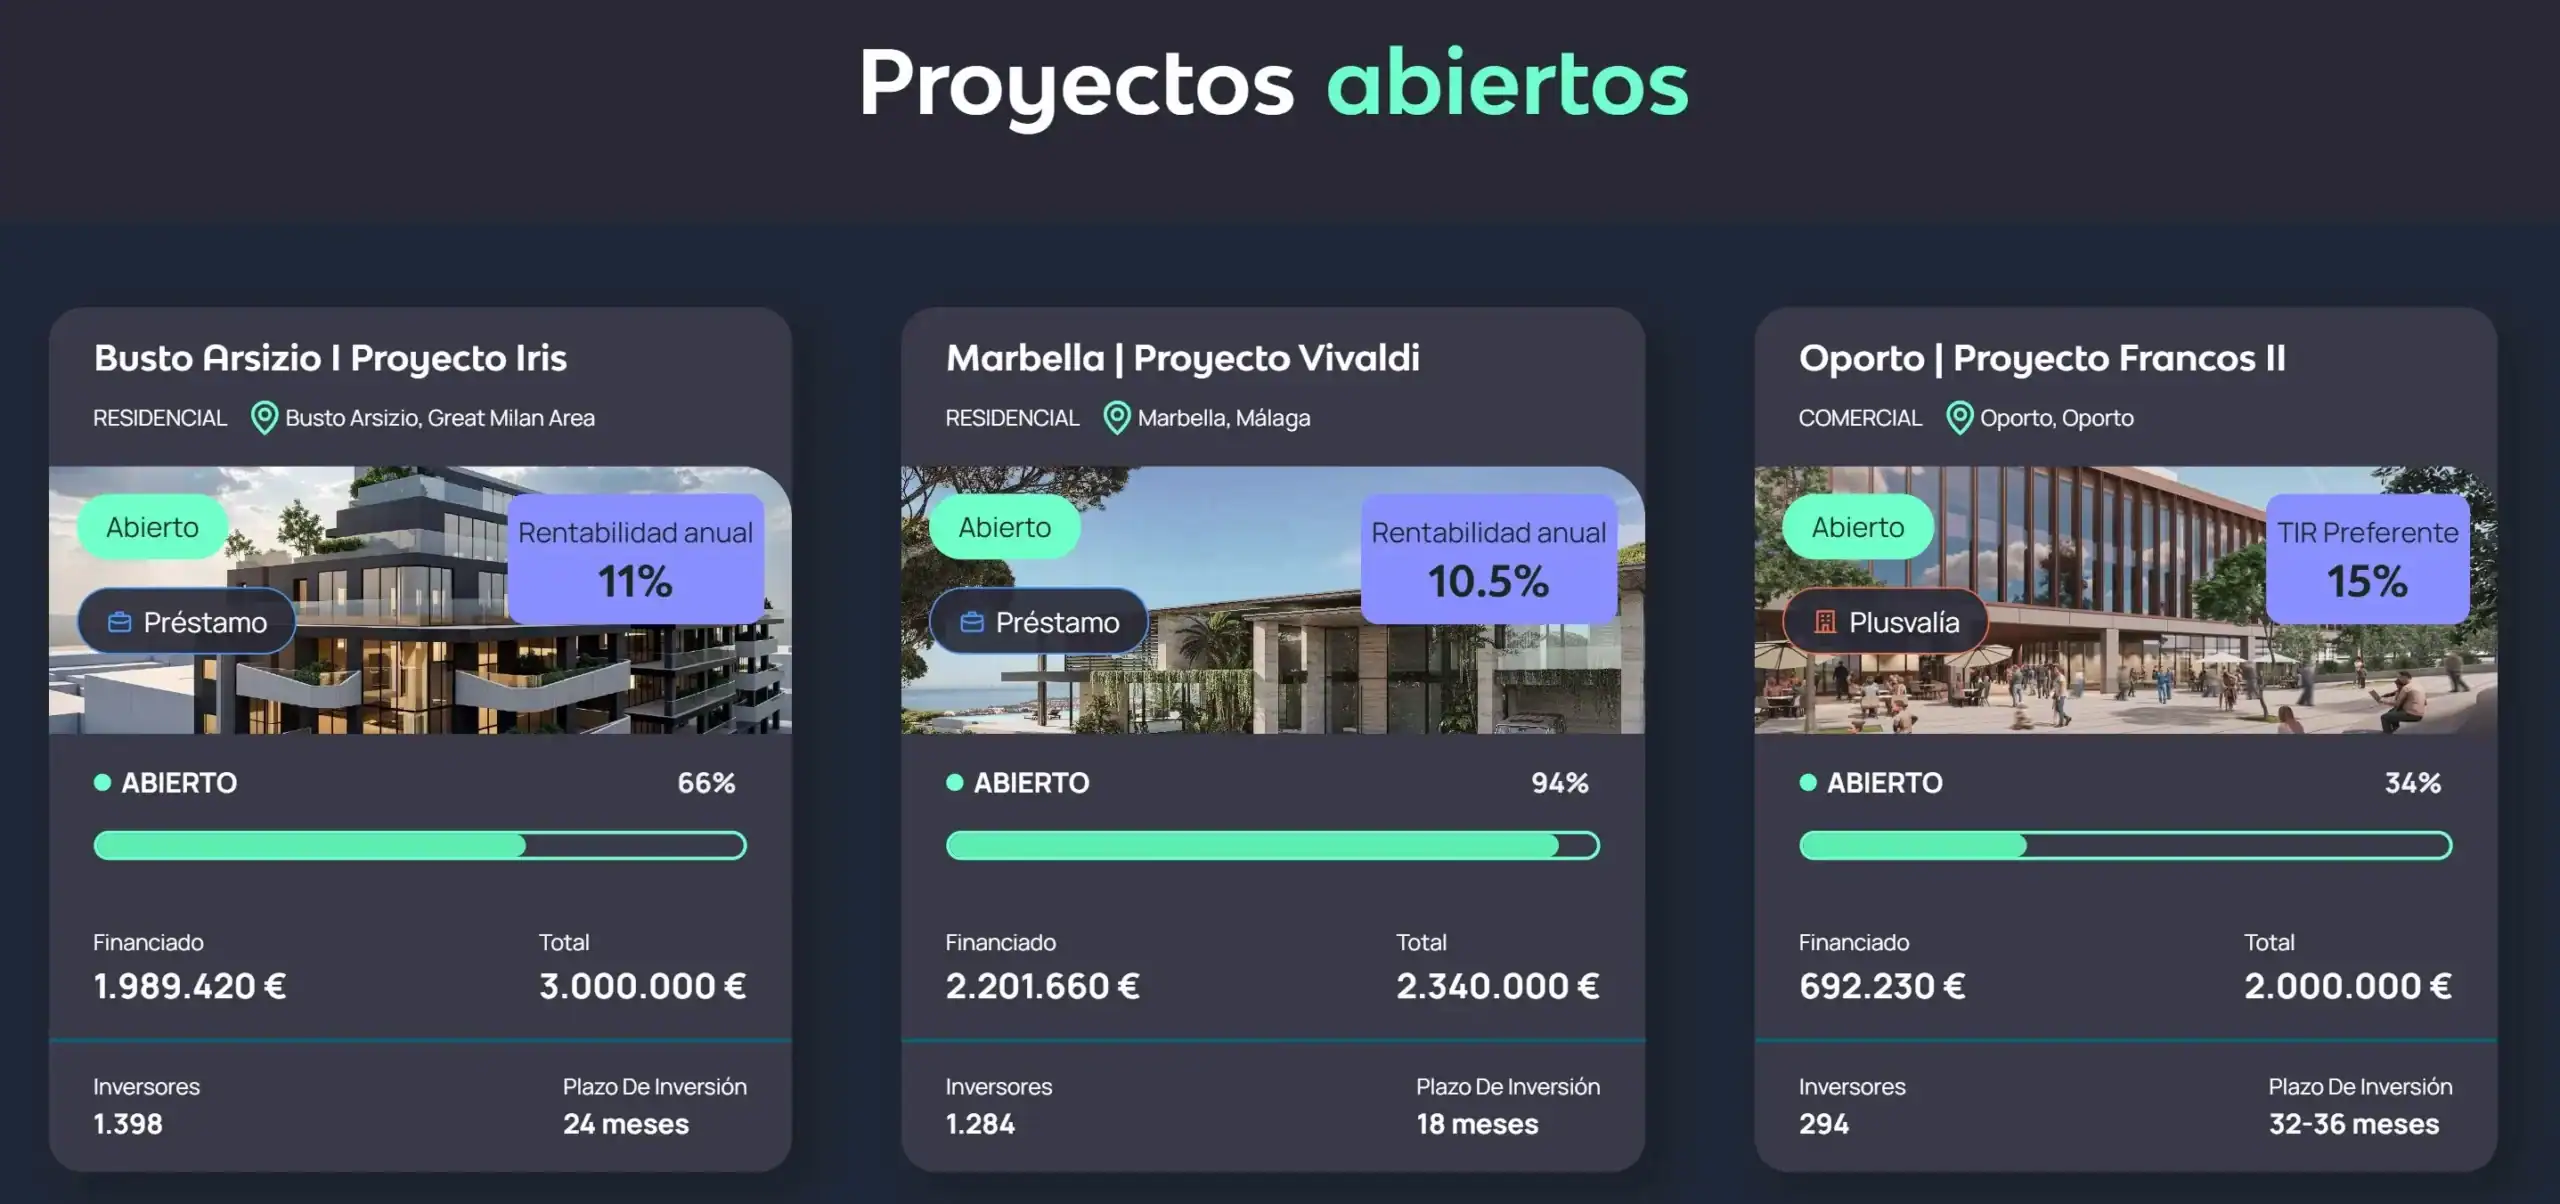
Capital, ou plus-value : nous entrons comme associés au capital de la société qui acquiert le bien. Le gain vient de la plus-value à la revente. C’est le modèle au plus fort potentiel, il peut dépasser 15 %, mais sans intérêt fixe garanti, et sur des durées longues, de 18 à 36 mois.
Dette, ou prêt : c’est le modèle le plus répandu sur la plateforme, et le plus fiable selon nous. Nous prêtons au promoteur à un taux fixe convenu dès le départ, avec des garanties exigées comme une hypothèque de premier rang ou des cautions personnelles. Le rendement est plus modéré, de 9 à 12 %, mais plus prévisible et sur des durées plus courtes.
Rente : le bien est mis en location et nous percevons des dividendes réguliers. Rendement plus faible et régulier, de 4 à 7 %. C’est le format adapté à qui cherche des revenus récurrents.
Le leadership en chiffres
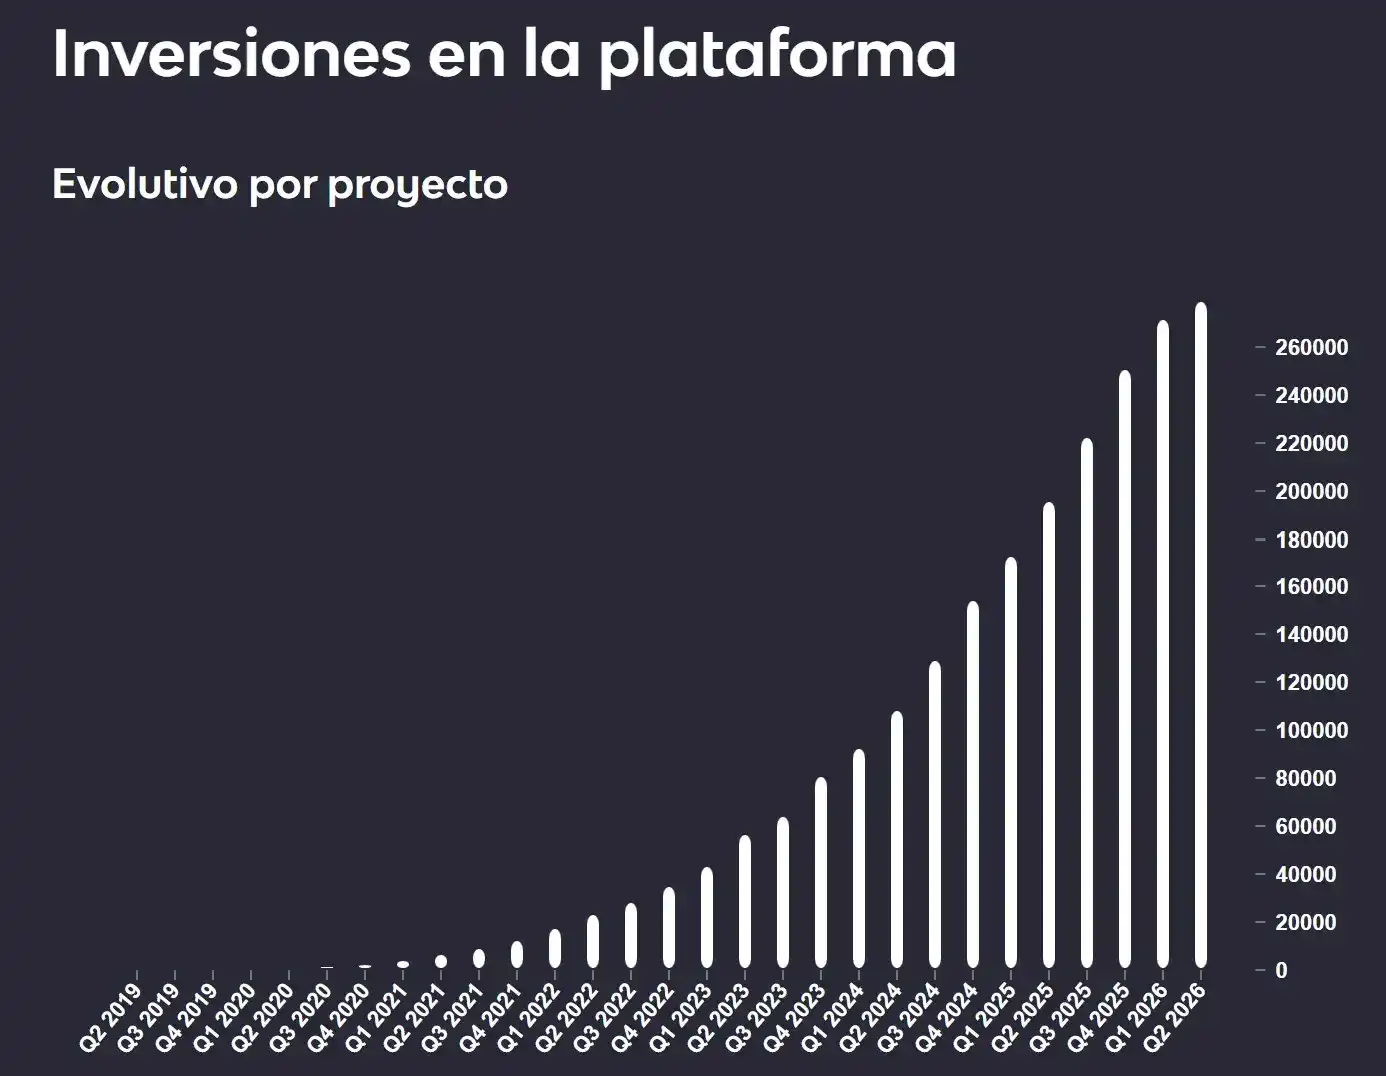
Urbanitae a clôturé le premier trimestre 2026 sur une croissance de 42 %. Avec plus de 640 millions d’euros financés depuis sa création et plus de 60 % de parts de marché du crowdfunding immobilier espagnol, c’est l’acteur dominant de son marché d’origine. Aucun investisseur n’a enregistré de perte sur les projets déjà remboursés à ce jour.
Urbanitae en France : une implantation depuis fin 2023
C’est le point qui change tout pour un investisseur français : Urbanitae n’est pas une plateforme espagnole que l’on regarde de loin. Elle opère en France depuis fin 2023, avec sa propre équipe sur place, et finance des projets sur le territoire français, notamment en région parisienne.
Concrètement, cela veut dire des opérations montées avec des promoteurs français, sur des actifs français, présentées dans la même interface et avec le même niveau de documentation que les opérations espagnoles. Pour qui veut s’exposer à l’immobilier sans acheter un bien entier, c’est une porte d’entrée sur un marché que l’on connaît de première main plutôt que sur un marché étranger.
Le nombre d’opérations françaises reste toutefois inférieur à celui des opérations espagnoles. Si l’objectif est de ne financer que des projets en France, il faut accepter d’attendre les lancements correspondants et d’activer les notifications, car les meilleures opérations partent vite.
Rendement d’Urbanitae : combien gagne-t-on vraiment ?
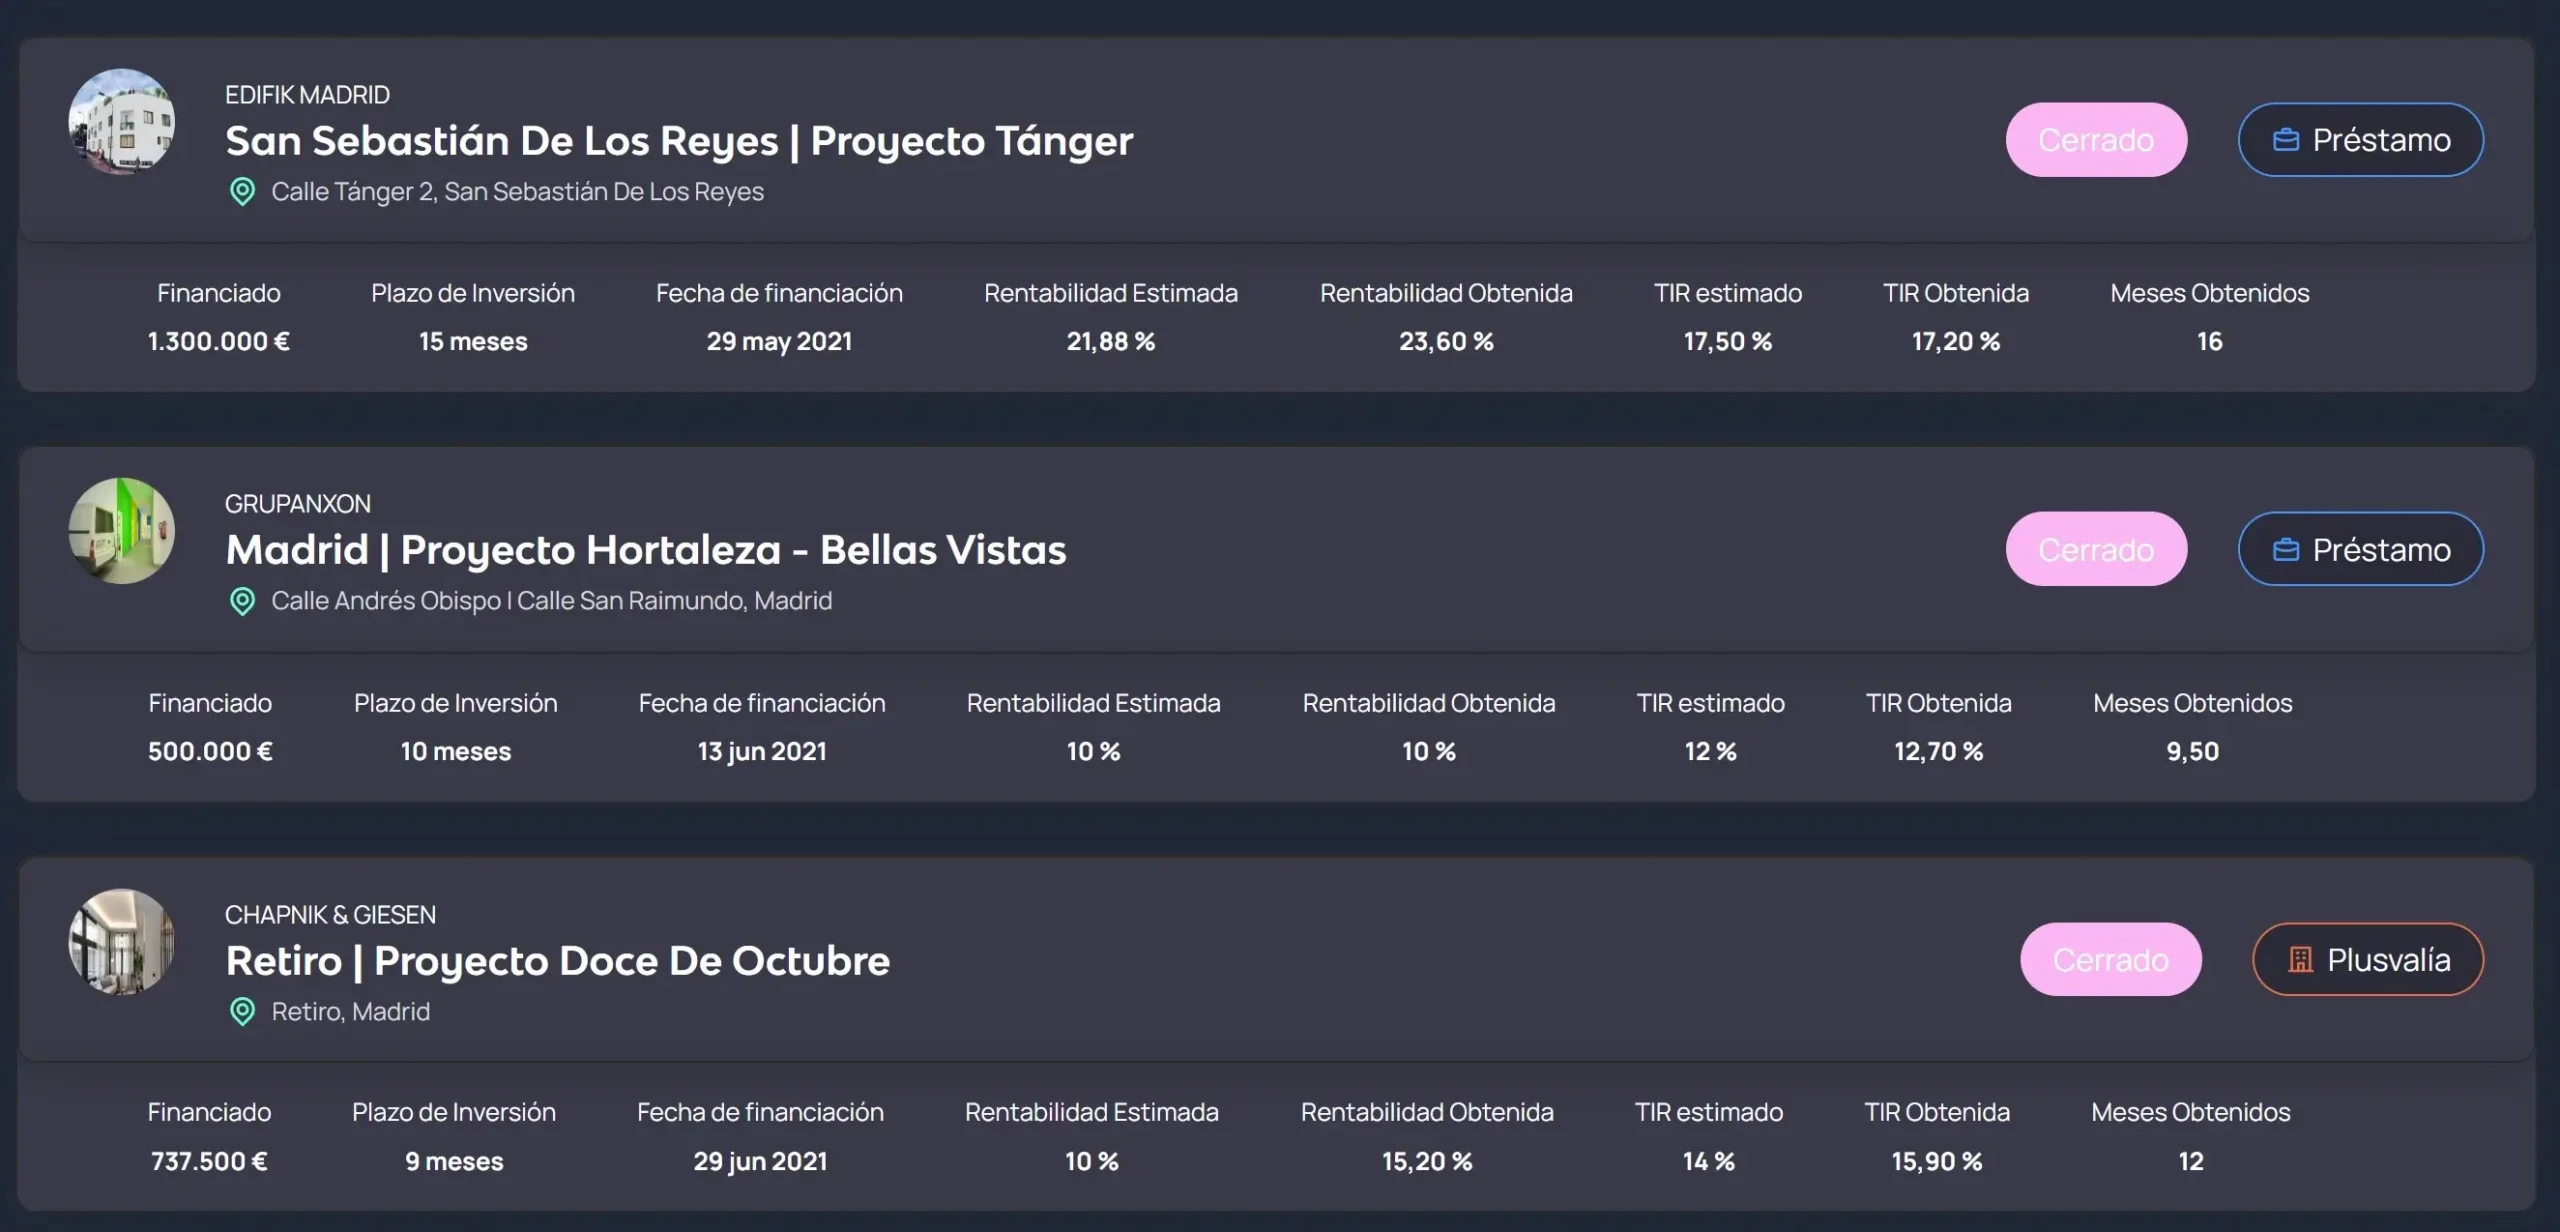
Urbanitae affiche des rendements de 10 % à 18 % brut par an selon le type de projet et le modèle retenu. Le rendement moyen réellement constaté sur les projets clôturés est de 12 %, soit un peu au-dessus de la prévision initiale : les opérations ont plutôt tendance à faire mieux qu’annoncé.
Une fois l’impôt payé, le rendement net réel se situe entre 7 % et 12 % selon le type de projet. Les opérations en capital sont les plus rémunératrices, mais il faut attendre la vente du bien et le rendement n’est ni fixé à l’avance ni garanti.
Le bonus de bienvenue
Urbanitae verse un bonus de bienvenue allant jusqu’à 150 euros (offre valable jusqu’au 31/12/2026) aux nouveaux comptes ouverts via notre lien et ayant réalisé un premier investissement. Aucun code n’est à saisir, il s’active automatiquement.
- S’inscrire avec notre lien
- Compléter la vérification d’identité
- Réaliser un premier investissement
- Le bonus est crédité automatiquement sur le compte
Comment Urbanitae se rémunère
Urbanitae facture ses honoraires aux promoteurs, pas à nous. La commission va de 3 % à 8 % du capital levé selon le type et la taille du projet. Nous percevons le rendement annoncé en entier, sans frais de gestion déduits.
Ce modèle compte, parce qu’il aligne les intérêts de la plateforme et les nôtres. Urbanitae ne peut continuer de croître que si les projets aboutissent et rendent le capital avec le rendement promis. Son activité dépend de notre satisfaction et de notre réinvestissement, ce qui n’arrive que si les rendements et les délais sont tenus.
Les risques d’Urbanitae à connaître avant d’investir
Les retards, le risque le plus fréquent
Le problème principal que nous avons rencontré en tant qu’investisseurs n’est pas la perte, ce sont les retards dans le remboursement du capital. Les opérations immobilières sont complexes et les durées annoncées s’allongent souvent, sans que la plateforme communique spontanément.
C’est le reproche le plus répandu, dans notre expérience comme dans les avis publiés : le manque de mises à jour régulières quand un projet prend du retard. Urbanitae a progressé sur ce point ces dernières années, mais la marge d’amélioration reste réelle.
Pas de marché secondaire
Urbanitae n’a pas de marché secondaire. Le capital est immobilisé jusqu’au terme du projet, sans possibilité de sortir avant. C’est une vraie contrainte, surtout combinée aux retards évoqués plus haut.
Le risque promoteur
Si un promoteur n’exécute pas le projet ou fait faillite, les investisseurs en capital disposent de droits sur la société qui détient l’actif. C’est en théorie une meilleure protection qu’un simple prêt, mais récupérer le capital en cas de faillite resterait long et complexe. Le cas ne s’est pas présenté jusqu’ici sur Urbanitae, c’est néanmoins le scénario le plus risqué.
Une concentration sur l’immobilier espagnol
Environ 80 % des projets sont des opérations résidentielles en Espagne. Malgré l’implantation française, une correction sévère du marché immobilier espagnol affecterait donc une grande partie du portefeuille en même temps. C’est un point à garder en tête au moment de doser son exposition.
La structure SPV, un atout réel
La société de projet est la principale force d’Urbanitae face aux autres plateformes de financement immobilier. Nous détenons une participation juridique dans l’actif, pas seulement une relation contractuelle. En cas de difficulté avec le promoteur, cette structure donne des droits concrets sur le bien.
Comment commencer à investir sur Urbanitae, étape par étape
Les conditions d’accès
- Avoir 18 ans ou plus
- Résider dans l’Union européenne, la France en fait partie
- Une carte nationale d’identité ou un passeport pour la vérification d’identité
La sélection des projets
Urbanitae publie un nombre limité de projets à la fois, chacun accompagné d’un dossier complet : analyse du coût du foncier, coûts de construction, permis, recettes estimées et marge du promoteur. L’équipe risques audite chaque opération en interne avant publication.
Les projets se financent très vite, les meilleurs en quelques minutes. Nous conseillons d’activer les notifications pour être prévenu des lancements quand le capital est prêt à être placé.
Investir concrètement
- Activer les notifications dans l’application et par e-mail
- Lire le dossier complet du projet
- Mettre une alarme le jour du lancement, nous sommes restés sur le carreau plus d’une fois
- Choisir le montant, 500 euros minimum, et valider
- En capital : attendre la vente du bien, puis récupérer capital et plus-value à la clôture
- En dette : percevoir les intérêts selon le calendrier du projet
Un conseil qui vaut pour ce type de plateforme : profiter des différents modèles pour répartir entre dette et capital. La dette apporte de la prévisibilité et des durées courtes, le capital un potentiel supérieur mais plus d’incertitude. En combinant les deux, le rendement moyen monte et l’incertitude baisse.
Urbanitae est-elle une arnaque ? Le cas Botánico Homes
C’est l’une des questions qui revient le plus, alors répondons avec la même franchise que pour le reste : nous n’avons trouvé aucun élément indiquant qu’Urbanitae serait une arnaque. Il existe en revanche un dossier réel, sérieux et bien documenté, qu’il vaut mieux connaître avant d’investir.
Botánico Homes est le plus gros projet de l’histoire d’Urbanitae : 5 millions d’euros levés en octobre 2021 auprès de 680 investisseurs, porté par Grupo Artal à Puerto de la Cruz, à Tenerife, avec un rendement annoncé autour de 30 % sur 24 à 26 mois.
Près de cinq ans plus tard, le dossier n’est toujours pas résolu. Selon les communications officielles d’Urbanitae à ses investisseurs, Grupo Artal a formalisé sa sortie du projet en mai 2025, la plateforme annonçant alors l’entrée d’un promoteur délégué de premier plan et le soutien d’un établissement financier. La dernière mise à jour officielle que nous ayons pu vérifier, datée du 20 janvier 2026, indique pourtant qu’il n’y a pas d’avancée significative dans la négociation, huit mois après cette annonce.
Point important : nous n’avons trouvé aucune annonce officielle d’Urbanitae confirmant une perte en capital définitive sur ce projet. Selon les informations disponibles, il s’agit d’un retard sévère et d’un problème d’illiquidité, pas d’un défaut formellement soldé par une perte.
Notre lecture : Botánico Homes illustre un vrai risque d’exécution sur une opération de grande taille, sans que rien n’indique un fonctionnement frauduleux de la plateforme. C’est précisément pour des cas comme celui-ci que nous déconseillons de concentrer une part disproportionnée de son capital sur un seul gros projet. Répartir entre plusieurs opérations plus petites limite l’impact quand l’une d’elles dérape.
Section à jour des informations publiques les plus récentes sur Botánico Homes, dernière communication officielle vérifiée : février 2026. La situation a pu évoluer depuis. Reportez-vous aux communications d’Urbanitae à ses investisseurs pour l’état le plus récent.
Urbanitae sur Trustpilot : ce que disent les investisseurs
Au-delà de notre propre avis, il nous paraît utile de regarder ce que disent les autres utilisateurs avant de confier de l’argent à une plateforme. Gardez en tête qu’un investisseur mécontent écrit bien plus volontiers qu’un investisseur satisfait, qui se contente de continuer.
Urbanitae obtient une note élevée, sans être la meilleure du secteur : 4,1 sur 5 pour plus de 2 000 avis publiés. La plupart saluent la facilité d’investir, le service client, le professionnalisme de l’équipe et le respect des rendements sur les projets clôturés. Cela rejoint notre expérience, la plateforme étant simple d’usage et la documentation bien présentée.
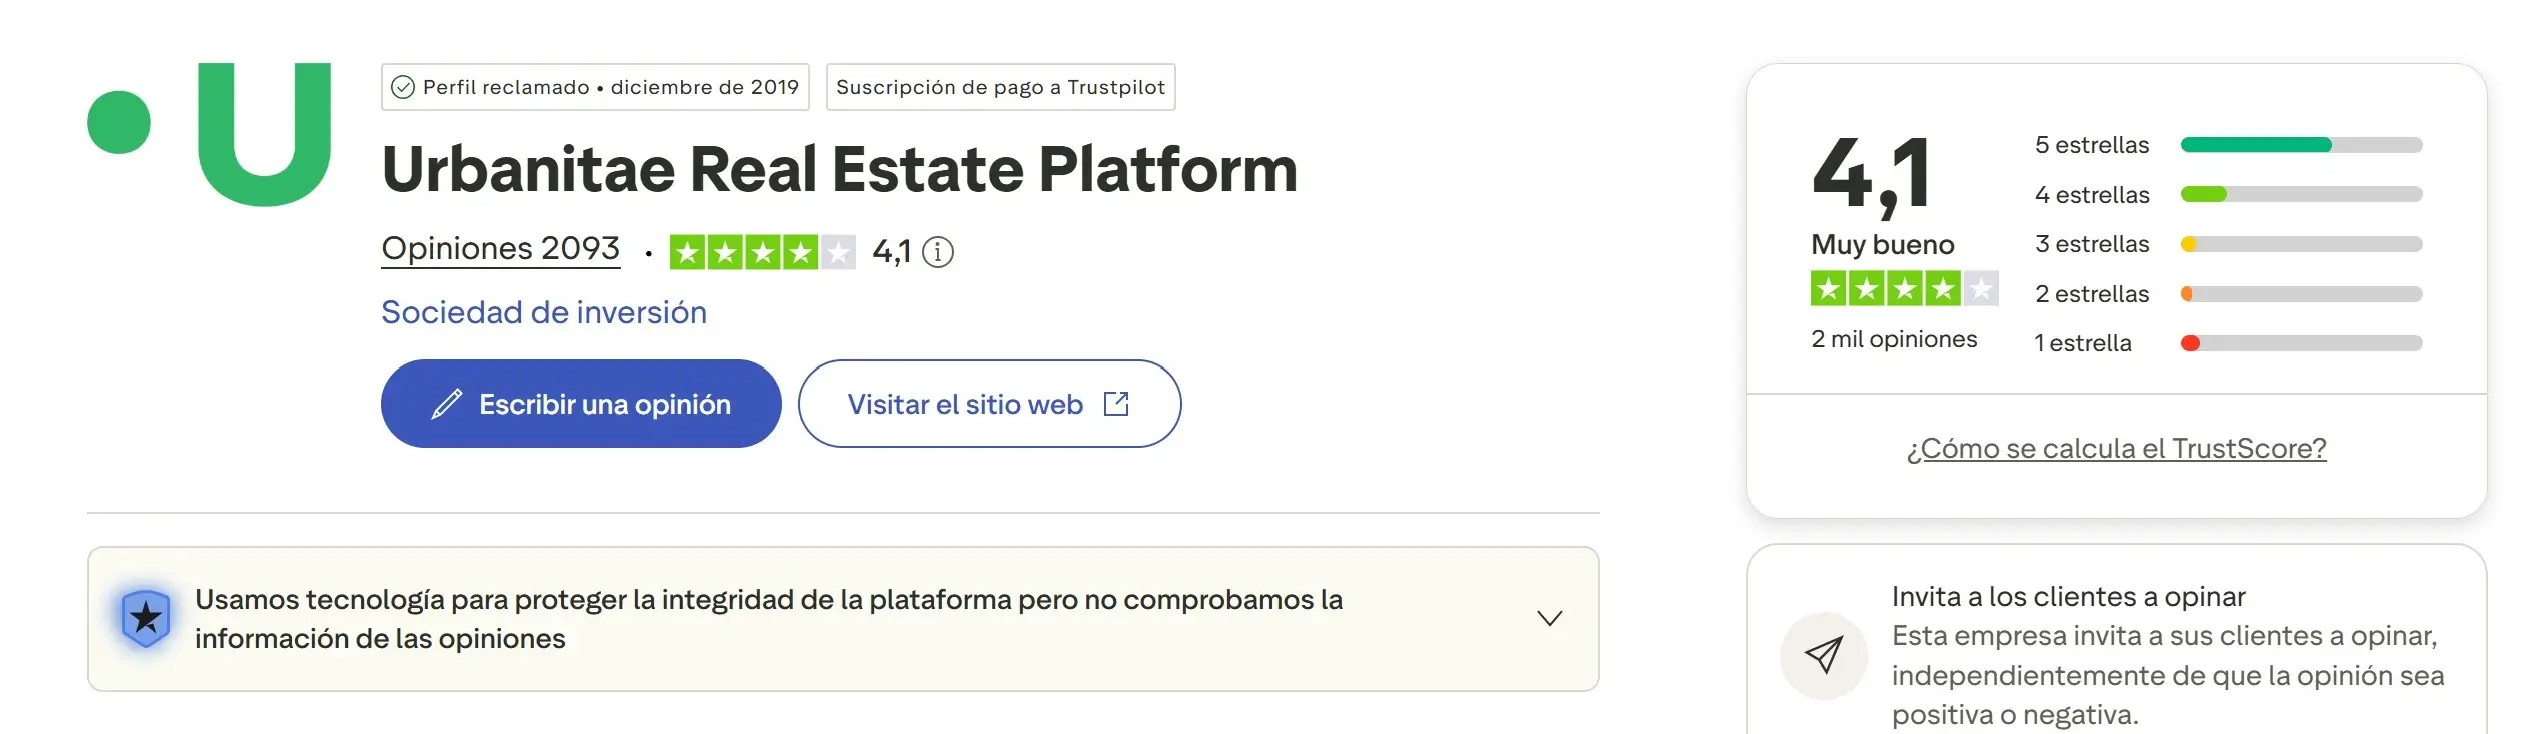
Côté reproches, ceux qui mettent 3 ou 4 étoiles regrettent surtout que les meilleurs projets soient financés en quelques minutes, ce qui laisse beaucoup de petits porteurs à la porte. Dans les avis à 1 étoile, les griefs portent sur les retards de paiement de certains projets, et sur le fait que ces retards ne donnent lieu ni à un dédommagement ni à un rendement majoré.
Fiscalité en France : comment nous déclarons les revenus d’Urbanitae
Les revenus tirés d’Urbanitae sont des revenus de capitaux mobiliers de source étrangère. Voici ce que dit l’administration fiscale française. Nous ne sommes ni conseillers fiscaux ni experts-comptables : pour votre situation personnelle, rapprochez-vous d’un professionnel ou de votre service des impôts.
Le prélèvement forfaitaire unique
Les revenus de capitaux mobiliers sont soumis au prélèvement forfaitaire unique, dont le taux global est de 31,4 % : 12,8 % au titre de l’impôt sur le revenu et 18,6 % au titre des prélèvements sociaux. Source : impots.gouv.fr, page « J’ai des valeurs mobilières, comment sont-elles imposées ? », mise à jour le 20 mars 2026.
L’option pour le barème progressif
Il est possible d’opter pour l’imposition au barème progressif plutôt que pour le taux forfaitaire de 12,8 %. Cette option est globale : elle s’applique à l’ensemble des revenus de capitaux mobiliers de l’année. Elle devient intéressante pour les foyers faiblement imposés. Source : impots.gouv.fr, rubrique « Les revenus mobiliers ».
Une retenue espagnole possible sur les projets de dette
Contrairement aux plateformes baltes, Urbanitae est une société espagnole et applique une retenue à la source sur les intérêts des projets de dette. Pour un résident fiscal français, c’est la convention fiscale entre la France et l’Espagne qui détermine le taux applicable et les modalités d’imputation de cette retenue sur l’impôt français. Nous n’avons pas pu confirmer ce point sur impots.gouv.fr ni sur service-public.fr, et nous préférons ne rien avancer plutôt que d’écrire un chiffre approximatif. C’est la question à poser en priorité à un conseiller fiscal ou à votre service des impôts avant d’investir un montant significatif.
Le compte détenu à l’étranger
Un compte ouvert, détenu, utilisé ou clos hors de France doit être déclaré avec la déclaration de revenus, au moyen du formulaire 3916 / 3916-bis. Cette obligation vise les particuliers et ne dépend pas d’un montant minimum. Source : impots.gouv.fr, fiche du formulaire 3916, mise à jour le 23 mars 2026.
Les revenus de source étrangère se déclarent par ailleurs avec la déclaration annuelle. Urbanitae met à disposition les justificatifs annuels nécessaires depuis le compte investisseur.
Urbanitae avis 2026 : notre bilan
Urbanitae est une référence du financement participatif immobilier en Europe. Avec 640 millions d’euros financés, aucun projet clôturé en perte et une croissance de 42 % au premier trimestre 2026, les chiffres parlent d’eux-mêmes. La structure SPV, l’agrément obtenu dès 2019 et la transparence des dossiers en font, selon nous, l’une des plateformes les plus solides du secteur.
Sa principale faiblesse reste la communication quand les projets s’allongent. La plateforme l’a reconnu et a progressé, mais cela continue de générer de la frustration.
Nous recommandons Urbanitae à qui veut s’exposer à l’immobilier sans acheter un bien entier ni en assumer la gestion. À partir de 500 euros, il est possible de participer à des opérations qui pèsent plusieurs millions. Pour un investisseur français, l’implantation locale depuis fin 2023 et les projets en région parisienne sont l’argument décisif face aux plateformes qui ne financent que des actifs étrangers. Reste à doser : l’essentiel du portefeuille de la plateforme demeure espagnol.
Questions fréquentes sur Urbanitae
Urbanitae propose-t-elle des projets en France ?
Oui. Urbanitae opère en France depuis fin 2023 avec sa propre équipe sur place et finance des projets sur le territoire français, notamment en région parisienne. Les opérations françaises restent moins nombreuses que les espagnoles, il faut donc activer les notifications pour ne pas les manquer.
Urbanitae propose-t-elle un bonus de bienvenue ?
Oui, jusqu’à 150 euros (offre valable jusqu’au 31/12/2026) pour un nouveau compte. Aucun code n’est à saisir : le bonus s’active automatiquement en s’inscrivant avec notre lien de parrainage et en réalisant un premier investissement.
Investir sur Urbanitae, est-ce sûr ?
Urbanitae est agréée depuis 2019 et opère sous le statut européen de prestataire de services de financement participatif. Les fonds sont logés sur des comptes ségrégués, distincts de ceux de la société. Sur les projets de dette, une hypothèque de premier rang est exigée. Aucun projet clôturé n’a enregistré de perte à ce jour. Le risque principal est l’illiquidité : sans marché secondaire, le capital est bloqué jusqu’à l’échéance.
Peut-on récupérer son argent avant l’échéance ?
Non. Urbanitae n’a pas de marché secondaire. Le capital est immobilisé jusqu’au terme du projet, soit 12 à 36 mois. N’y placez que de l’argent dont vous n’aurez pas besoin sur cette durée.
Quelle différence entre capital et dette sur Urbanitae ?
En capital, nous devenons associés de la société qui détient l’actif : potentiel plus élevé, de 12 à 18 %, mais sans versement fixe et dépendant de la vente du bien. En dette, nous prêtons au promoteur à taux fixe avec garanties hypothécaires : plus prévisible, de 9 à 12 %, sur des durées plus courtes. La plupart des investisseurs combinent les deux.
Urbanitae est-elle une arnaque ?
Nous n’avons trouvé aucun élément en ce sens. C’est une plateforme officiellement enregistrée, avec plus de 640 millions d’euros financés et une note de 4,1 sur 5 sur Trustpilot. Il existe en revanche un cas documenté de retard sévère, le projet Botánico Homes, non résolu près de cinq ans après sa levée, qu’il faut connaître. Aucune annonce officielle de perte en capital confirmée n’a été trouvée à ce jour.
Comment sont imposés les revenus d’Urbanitae en France ?
Ce sont des revenus de capitaux mobiliers de source étrangère, soumis au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), avec option possible pour le barème progressif. Urbanitae étant espagnole, une retenue à la source peut s’appliquer sur les intérêts des projets de dette : le traitement de cette retenue pour un résident français relève de la convention fiscale France-Espagne et doit être vérifié auprès d’un conseiller fiscal. Le compte détenu à l’étranger se déclare via le formulaire 3916 / 3916-bis. Source : impots.gouv.fr, 2026.
Urbanitae est-elle couverte par une garantie des dépôts ?
Non. Ce n’est pas un dépôt bancaire et aucun fonds de garantie des dépôts ne couvre les sommes investies. C’est un placement risqué.
Prêt à investir avec le leader du financement participatif immobilier ?
Agréée depuis 2019 · À partir de 500 € · 0 perte à ce jour · Bonus jusqu’à 150 € (offre valable jusqu’au 31/12/2026) · Projets en France
Ouvrir un compte sur Urbanitae