Viainvest
· MiFID II Lettonie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Viainvest avis 2026 : c’est l’une de ces plateformes P2P dont on parle rarement, mais qui construit un historique solide depuis 2016 sans faire de bruit. C’est le bras d’investissement de VIA SMS Group, un groupe financier letton fondé en 2009.
Depuis septembre 2021, Viainvest est régulée comme entreprise d’investissement sous MiFID II par la banque centrale de Lettonie, le même niveau réglementaire que Mintos ou Twino, avec une indemnisation pouvant atteindre 20 000 euros.
Ce qui rend Viainvest intéressante n’est pas qu’elle réinvente quoi que ce soit, mais qu’elle fait ce qu’elle fait avec une régularité peu commune : dix ans d’activité, aucun défaut signalé à ce jour, une garantie de rachat à 30 jours et des rendements réels compris entre 11 % et 12 % pendant des années, très proches de ce que la plateforme promet depuis le début.
Nous détaillons ici son fonctionnement, le rendement que nous pouvons vraiment en attendre, les risques réels à connaître et sa comparaison avec Mintos et Robocash, ses alternatives les plus directes.
Viainvest, comment ça marche
Viainvest est une plateforme d’investissement P2P fondée en décembre 2016 à Riga, en Lettonie, comme bras d’investissement de VIA SMS Group, un groupe financier créé en 2009 avec une décennie d’activité dans le crédit à la consommation dans plusieurs pays européens. La société gestionnaire, SIA Viainvest, est détenue à 80 % par RED HOLDING (de l’entrepreneur letton Georgijs Krasovickis) et à 20 % par Financial Investment (d’Andris Riekstins).
Depuis septembre 2021, Viainvest opère sous licence d’entreprise d’investissement, supervisée par le régulateur letton des marchés financiers conformément à la réglementation MiFID II.
Cela place Viainvest dans la même catégorie réglementaire que Mintos ou Twino, le niveau de supervision le plus exigeant qui existe aujourd’hui dans le P2P européen, avec les fonds des investisseurs sur des comptes ségrégués et une indemnisation pouvant atteindre 20 000 euros en cas de faillite ou de fraude de la plateforme.
Le modèle : un seul groupe, plusieurs pays
À la différence de Mintos, qui agrège les prêts de plus de 60 initiateurs indépendants, Viainvest fonctionne sur un modèle de groupe unique : tous les prêts disponibles proviennent de filiales opérant en Lettonie, en Suède, en République tchèque, en Pologne, en Roumanie et en Espagne.
C’est la même approche structurelle que celle de Robocash ou de Twino : la concentration sur un seul groupe financier plutôt qu’une place de marché à initiateurs externes multiples.
Depuis 2026, Viainvest a commencé à structurer ses produits d’investissement comme des titres adossés à des actifs dotés de leur propre ISIN, conformément au nouveau cadre réglementaire qui exige une formalisation accrue des instruments proposés aux particuliers européens.
Les initiateurs de VIA SMS Group
Chaque pays a sa propre filiale opérationnelle, comme VIA SMS LV en Lettonie ou Viaconto en Espagne, avec des filiales équivalentes en Suède, en République tchèque, en Pologne et en Roumanie. Selon les derniers chiffres opérationnels publiés, la Lettonie a enregistré son meilleur trimestre historique avec 18,7 millions d’euros émis au deuxième trimestre 2025, soit 29,6 % de plus que le trimestre précédent.
La République tchèque a progressé de 43,4 % en volume avec une amélioration de la qualité du portefeuille, et la Roumanie a connu une baisse saisonnière de 18 % du portefeuille net, mais avec une amélioration de 7,2 % sur les prêts en retard de plus de 90 jours.
Rendement de Viainvest : ce que disent les données réelles
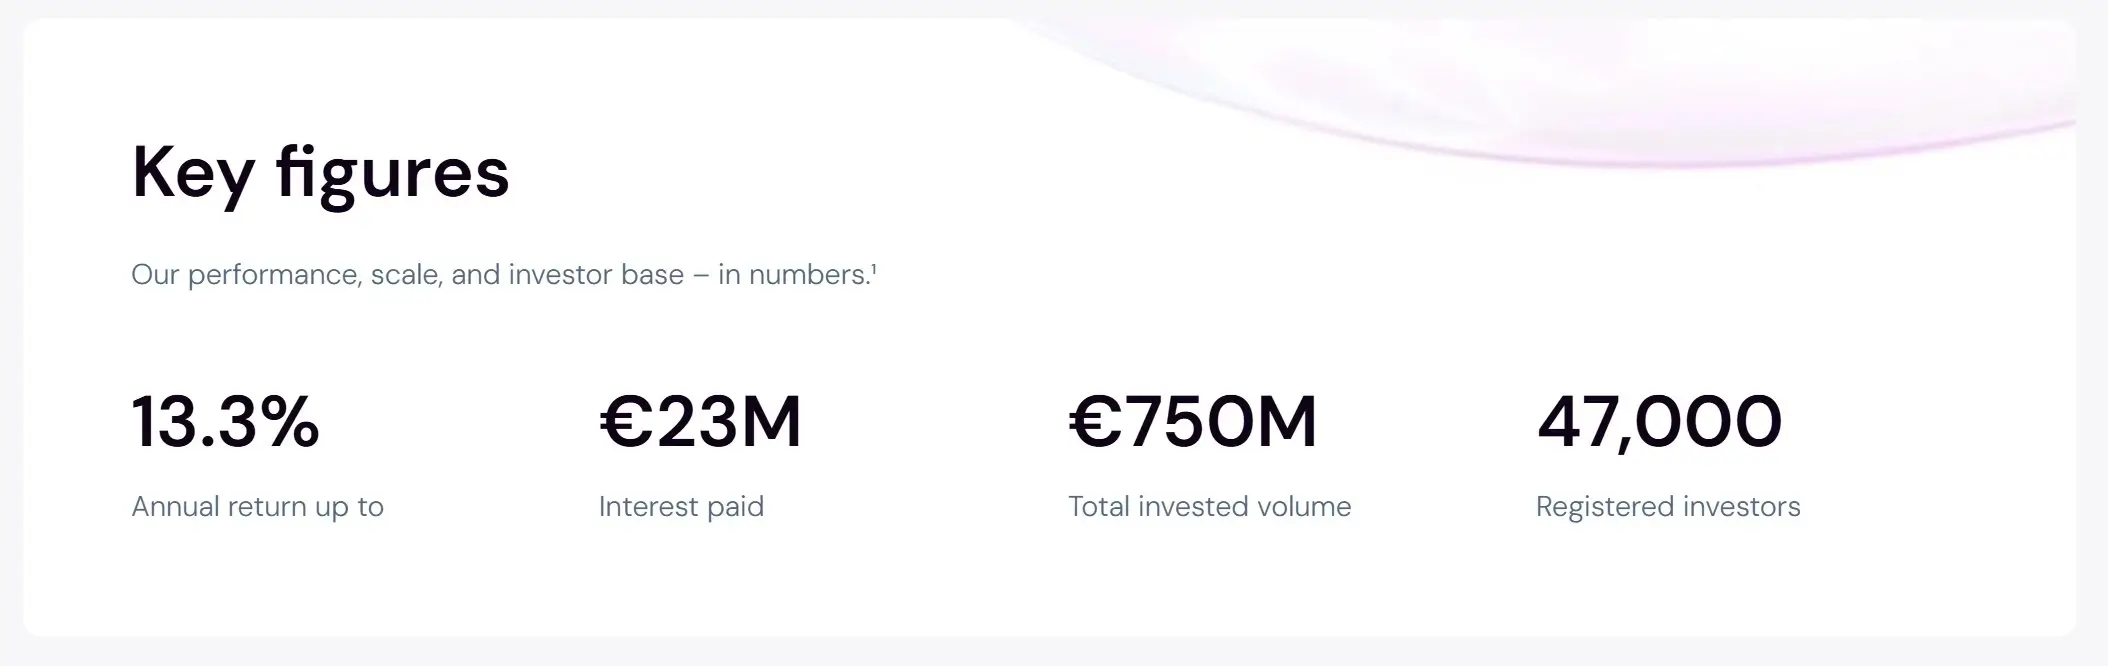
Viainvest annonce des rendements bruts de 10 % à 13 % par an, certains produits atteignant 13,3 % selon la durée et les conditions de marché. Ce niveau est resté remarquablement stable ces dernières années, contrairement à d’autres plateformes où les rendements ont davantage fluctué.
Le plus utile, avec Viainvest, c’est que plusieurs investisseurs indépendants ayant des années d’historique ont publié leurs chiffres réels. Un blogueur allemand spécialisé dans le P2P rapporte un rendement personnel de 11,2 % après plus de six ans sur la plateforme.
Un autre analyste indépendant, après plus de deux ans d’investissement vérifiés avec l’outil TrackInvest, rapporte 11,83 % net annualisé, presque exactement en ligne avec la projection officielle de la plateforme. C’est une donnée qui compte : peu de plateformes P2P affichent une telle cohérence entre ce qui est promis et ce qui est livré.
La structure des prêts
Les prêts de Viainvest ont une durée minimale de 182 jours, soit environ six mois, même si des titres à cinq mois sont apparus en 2026. Les intérêts sont versés mensuellement et le capital est remboursé à l’échéance.
Il n’y a pas de retrait anticipé garanti. Les investissements sont conservés jusqu’à l’échéance de chaque titre, même s’il existe une option de sortie anticipée avec préavis, qui se traduit par un intérêt final réduit.
Pas de bonus de bienvenue stable
Au moment d’écrire cette analyse, Viainvest n’affiche aucun bonus de bienvenue actif sur son site officiel pour les nouvelles inscriptions.
Ces promotions changent souvent : nous recommandons de vérifier l’offre en vigueur directement sur la plateforme avant de s’inscrire.
La garantie de rachat : comment elle fonctionne et ce qu’elle couvre
Tous les prêts de Viainvest sont assortis d’une garantie de rachat. Si un prêt tombe en retard, l’initiateur concerné de VIA SMS Group est tenu de le racheter, capital et intérêts courus compris.
Cette politique a récemment été ramenée à 30 jours de retard, au niveau du standard le plus rapide du secteur, le même que celui de Robocash, et en amélioration par rapport aux 60 jours que Viainvest appliquait auparavant.
Il faut comprendre les limites de cette garantie. Elle couvre le défaut d’un emprunteur isolé, mais pas l’insolvabilité de l’initiateur lui-même. Si une filiale de VIA SMS Group rencontrait de graves difficultés financières, la garantie de rachat de cette filiale pourrait ne pas s’exécuter.
À ce jour, d’après les données disponibles, aucun défaut ni retard de remboursement n’a été enregistré depuis la création de la plateforme en 2016, soit une décennie sans incident signalé sur la garantie de rachat.
Les risques de Viainvest
La concentration sur VIA SMS Group
C’est le risque structurel le plus important, et celui qu’elle partage avec Robocash et, dans une moindre mesure, avec Twino. Tous les initiateurs de Viainvest sont des filiales du même groupe. Il n’y a pas de diversification réelle entre initiateurs indépendants comme Mintos en propose avec ses plus de 60 partenaires.
Si VIA SMS Group rencontrait des difficultés financières au niveau du groupe, tous les pays et toutes les filiales seraient touchés en même temps.
Le groupe est rentable depuis 2018 et a traversé sans incident la consolidation du secteur P2P de 2020-2022, qui a emporté de nombreux concurrents plus petits. C’est un point positif réel, mais cela n’élimine pas le risque de concentration : cela indique seulement que le groupe a bien géré les crises du secteur jusqu’ici.
Pas de marché secondaire
Viainvest n’offre pas de marché secondaire aujourd’hui. Le capital reste engagé jusqu’à l’échéance de chaque prêt, la seule sortie étant l’option de sortie anticipée avec pénalité d’intérêt. Si nous avons besoin de liquidité avant les 182 jours minimum, c’est une limite bien réelle.
La retenue à la source de 5 %
Depuis que Viainvest est devenue une plateforme régulée, elle applique une retenue à la source de 5 % sur les intérêts pour les investisseurs de l’Union européenne, et de 20 % pour les investisseurs lettons. C’est différent des années précédentes, où la plateforme ne retenait rien.
Ce changement reflète le nouveau cadre réglementaire sous lequel elle opère. Nous revenons plus bas sur ce que cette retenue implique concrètement pour un résident fiscal français.
Viainvest sur Trustpilot : ce que disent les investisseurs
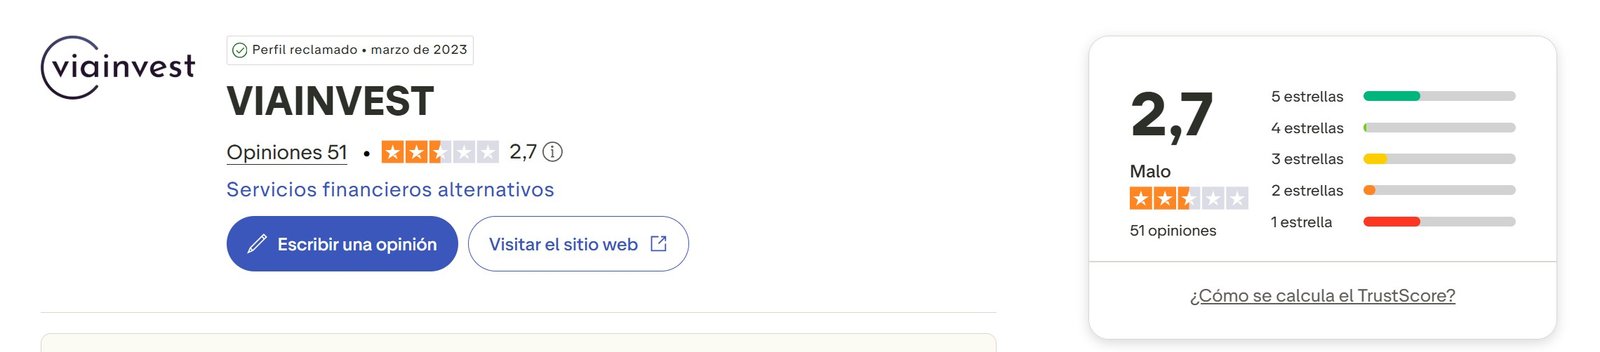
Sur Trustpilot, Viainvest affiche 2,7 sur 5, soit la mention « Mauvais », pour 51 avis au moment d’écrire cette analyse. C’est un schéma courant quand cohabitent des investisseurs de long terme très satisfaits et des plaintes ponctuelles plus récentes.
Ce que les investisseurs apprécient
Les investisseurs les plus anciens mettent surtout en avant la régularité. Plusieurs avis mentionnent plus de quatre ans d’investissement sans incident, y compris pendant la pandémie et des périodes d’instabilité géopolitique comme la guerre en Ukraine, quand d’autres plateformes de crowdlending accumulaient défauts et retards.
Ils saluent aussi le fait que Viainvest ait maintenu ses taux stables pendant que d’autres les rabotaient, et qu’elle soit régulée, un point que plusieurs utilisateurs soulignent explicitement face à des plateformes moins supervisées. Plusieurs investisseurs de long terme la placent parmi leurs préférées, aux côtés de Mintos et Robocash.
Les critiques les plus fréquentes
Les avis les plus récents sont nettement plus durs. La plainte principale en 2026 porte sur le manque de prêts disponibles. Comme la plateforme le reconnaît elle-même dans ses réponses, la demande des investisseurs dépasse actuellement l’offre de prêts des initiateurs, ce qui génère du capital non investi et complique le placement de la totalité des fonds.
Reviennent aussi des plaintes sur la lenteur du service client, des paiements qui restent « en cours » pendant des semaines et des difficultés à clôturer un compte. Viainvest répond à une bonne partie de ces avis en expliquant les causes, ce qui ne désamorce pas toujours la frustration.
Avec ces éléments, nous comprenons pourquoi la note Trustpilot ne reflète pas tout à fait les données opérationnelles de la plateforme. Ce que nous retenons, c’est que les problèmes les plus commentés ces derniers temps concernent la disponibilité des prêts et le service client, pas des défauts de paiement ni la sécurité du capital. Nous conseillons tout de même de lire les avis les plus récents avant d’y placer des montants importants.
Viainvest, Mintos ou Robocash : trois modèles différents
Les trois sont des plateformes de prêts à la consommation bien connues, mais avec des philosophies de diversification complètement différentes. C’est la comparaison qu’on nous demande le plus souvent quand quelqu’un construit son premier portefeuille P2P.
| Critère | Viainvest | Mintos | Robocash |
|---|---|---|---|
| Régulation | ✓ MiFID II, Lettonie | ✓ MiFID II, Lettonie | Pas d’agrément ECSP |
| Indemnisation de l’investisseur | ✓ Jusqu’à 20 000 € | ✓ Jusqu’à 20 000 € | Non |
| Modèle d’initiateurs | VIA SMS Group uniquement | Plus de 60 indépendants | UnaFinancial uniquement |
| Historique | Depuis 2016, 10 ans | Depuis 2015, 11 ans | Depuis 2017, 9 ans |
| Rendement réel rapporté | 11,2 à 11,83 % | environ 9 % | environ 9,9 % |
| Garantie de rachat | 30 jours | Selon l’initiateur | 30 jours |
| Marché secondaire | Non | ✓ Oui, liquide | ✓ Oui, sans frais |
| Investissement manuel | ✓ Oui | ✓ Oui | Non, auto-invest uniquement |
| Frais | Aucun | 0,29 à 0,39 % par an | Aucun |
| S’inscrire | Ouvrir un compte → | Ouvrir un compte → | Ouvrir un compte → |
Notre lecture : Viainvest combine en quelque sorte le meilleur des deux mondes, la protection réglementaire MiFID II de Mintos et la simplicité structurelle de Robocash. Ce qu’elle sacrifie, c’est la diversification d’initiateurs de Mintos et le marché secondaire de Robocash.
Pour qui a déjà Mintos comme socle de son portefeuille P2P et veut ajouter une deuxième plateforme régulée exposée à un autre groupe financier, Viainvest est une option solide et régulière. Pour qui privilégie la diversification maximale entre initiateurs, Mintos reste irremplaçable.
Comment commencer à investir sur Viainvest
Ce dont nous avons besoin
- Être majeur
- Résider dans l’Union européenne, au Royaume-Uni ou en Suisse
- Un compte bancaire européen (SEPA)
- Une pièce d’identité ou un passeport pour le KYC
Le processus
L’inscription se fait en ligne et prend entre 15 et 20 minutes, test d’adéquation exigé par MiFID II compris. Le dépôt se fait par virement SEPA et met un à deux jours à être disponible : il faut bien reprendre la référence fournie par la plateforme pour que le versement soit identifié.
Régler l’auto-invest
Viainvest permet d’investir manuellement en choisissant l’initiateur, le taux, la durée et le pays, ou de régler l’auto-invest avec une stratégie prédéfinie ou personnalisée, via l’option « Custom ».
Comme presque tous les prêts offrent un taux similaire et sont tous assortis d’une garantie de rachat, la grande majorité des investisseurs optent pour l’auto-invest, pour rester le plus passif possible.
Notre façon de l’utiliser : une position proche de 10 % de la poche prêts à la consommation du portefeuille P2P, combinée à Mintos comme socle diversifié et à Robocash ou PeerBerry comme complément sur d’autres groupes financiers. Auto-invest actif sans restriction de pays, puisque tous les initiateurs appartiennent au même groupe et que la diversification géographique interne à Viainvest ne réduit pas vraiment le risque de concentration.
Fiscalité en France : ce qu’il faut déclarer
Viainvest est un cas particulier parmi les plateformes que nous analysons, parce qu’elle retient 5 % à la source sur les intérêts versés aux investisseurs de l’Union européenne depuis qu’elle est devenue une plateforme régulée. Les intérêts n’arrivent donc pas bruts.
Les intérêts perçus relèvent du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (source : impots.gouv.fr, consulté le 20/03/2026).
L’établissement payeur se situant hors de France, l’acompte de 12,8 % doit être versé par nos soins avec le formulaire 2778-SD, dans les 15 jours du mois suivant l’encaissement des intérêts (formulaire 2778-SD, version du 01/02/2026). Une dispense est possible lorsque le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 euros pour une personne seule ou à 50 000 euros pour un couple soumis à imposition commune, la demande étant à adresser avant le 30 novembre de l’année précédente (source : impots.gouv.fr, consulté le 20/03/2026).
Le compte ouvert chez Viainvest est un compte détenu à l’étranger : il doit être déclaré chaque année avec le formulaire 3916 / 3916-bis joint à la déclaration de revenus (formulaire 3916-3916 bis, version du 23/03/2026).
Ce que nous n’avons pas pu confirmer : le sort exact des 5 % retenus en Lettonie pour un résident fiscal français. Une convention fiscale lie la France et la Lettonie, et ce type de retenue ouvre en principe droit à un mécanisme d’élimination de la double imposition, mais nous n’avons pas trouvé sur impots.gouv.fr ni sur service-public.fr de page qui traite ce cas précis. Nous préférons le dire plutôt que d’avancer un pourcentage inventé : posez la question à votre conseiller fiscal ou à votre service des impôts, et conservez l’attestation annuelle que Viainvest met à disposition, qui détaille les montants retenus.
Viainvest avis : notre verdict pour 2026
Viainvest fait partie de ces plateformes qui ne brillent pas par le spectaculaire mais par la régularité. Dix ans d’historique sans défaut signalé, une régulation MiFID II réelle avec indemnisation jusqu’à 20 000 €, et des rendements réels que plusieurs investisseurs indépendants rapportent entre 11 % et 12 % depuis des années.
C’est exactement ce que beaucoup d’investisseurs cherchent en P2P : de la prévisibilité, pas de surprises.
Ce qui lui manque pour figurer en première recommandation, c’est la diversification d’initiateurs de Mintos et le marché secondaire de Robocash. Sa place est celle d’une deuxième ou troisième plateforme dans un portefeuille P2P déjà diversifié, pour apporter une exposition à un autre groupe financier avec la tranquillité de la régulation MiFID II.
À qui nous la conseillons : aux investisseurs qui ont déjà Mintos comme socle de leur portefeuille P2P et cherchent à ajouter une exposition régulée à un second groupe financier, en privilégiant la régularité sur le rendement maximal.
Questions fréquentes sur Viainvest
Investir sur Viainvest est-il sûr en 2026 ?
Viainvest est régulée MiFID II par la banque centrale de Lettonie depuis 2021, avec des fonds sur des comptes ségrégués et une indemnisation jusqu’à 20 000 euros. Aucun défaut ni perte en capital n’a été signalé depuis sa création en 2016. Le risque principal est la concentration totale sur des initiateurs du même groupe, VIA SMS Group, sans diversification entre entités indépendantes. Le capital reste exposé à une perte.
Combien rapporte réellement Viainvest ?
Viainvest annonce des rendements de 10 % à 13 % par an. Des investisseurs indépendants avec plusieurs années d’historique rapportent des rendements réels de 11,2 % à 11,83 %, très proches de ce que promet la plateforme. C’est l’un des historiques les plus cohérents du P2P entre rendement annoncé et rendement livré.
Viainvest propose-t-elle une garantie de rachat ?
Oui. Tous les prêts sont assortis d’une garantie de rachat à 30 jours de retard, l’un des délais les plus rapides du secteur avec Robocash. Elle couvre le défaut de l’emprunteur, mais pas l’insolvabilité de l’initiateur de VIA SMS Group concerné.
Viainvest ou Mintos : lequel choisir ?
Mintos offre une diversification supérieure avec plus de 60 initiateurs indépendants et un marché secondaire liquide. Viainvest propose un modèle plus simple, concentré sur un seul groupe financier, avec un rendement réel légèrement supérieur selon les données d’investisseurs indépendants. Les deux partagent la même régulation MiFID II. Beaucoup d’investisseurs utilisent Mintos comme socle et Viainvest en complément.
Peut-on retirer son argent avant l’échéance sur Viainvest ?
Il n’y a pas de marché secondaire. Le capital reste engagé jusqu’à l’échéance du prêt, avec une durée minimale de 182 jours. Une option de sortie anticipée avec préavis existe, mais elle réduit l’intérêt final et ne constitue pas une garantie de liquidité immédiate.
Comment déclarer les intérêts de Viainvest en France ?
Viainvest retient 5 % à la source sur les intérêts versés aux investisseurs de l’UE. Les intérêts relèvent ensuite du prélèvement forfaitaire unique de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, avec l’acompte de 12,8 % à verser via le formulaire 2778-SD sauf dispense, et le compte à déclarer avec le formulaire 3916 / 3916-bis. Le traitement exact de la retenue lettone au titre de la convention France-Lettonie n’a pas pu être confirmé sur une source officielle française : faites valider ce point par un conseiller fiscal.
Prêt à investir avec l’une des plateformes P2P les plus régulières d’Europe ?
MiFID II · Indemnisation 20 000 € · Zéro défaut depuis 2016 · Rachat 30 jours · À partir de 10 €
Ouvrir un compte sur Viainvest →