
Profitus
· ECSP Lituanie
✓ Avantages
✗ Inconvénients
Avertissement sur les risques : investir en crowdlending expose à une perte partielle ou totale du capital, à un risque d’illiquidité et à des retards de remboursement. Les rendements passés ne garantissent pas les rendements futurs. N’investissez que l’argent dont vous n’avez pas besoin à court terme.
Transparence : cette page contient des liens d’affiliation. Si vous ouvrez un compte en passant par eux, nous pouvons percevoir une commission, sans surcoût pour vous. Cela ne change ni notre analyse ni les chiffres que nous publions.
Profitus avis 2026 : c’est l’une de ces plateformes de crowdfunding immobilier dont on parle moins que d’autres, parce qu’elle est très centrée sur les pays baltes, mais qui construit un historique depuis des années. Née en Lituanie, elle est spécialisée dans les prêts adossés à une garantie hypothécaire et permet d’investir à partir de 100 euros dans des projets immobiliers baltes et, plus récemment, espagnols.
Ce n’est pas une plateforme où chercher des rendements impossibles. Sa proposition est plus simple : des prêts immobiliers à LTV maîtrisé, des taux habituellement compris entre 7 et 14 % par an, une régulation européenne et un historique plus long que beaucoup de nouvelles venues du secteur.
Investir sur Profitus n’est pas sans risque. Il n’y a pas de garantie de rachat, certains prêts peuvent prendre du retard et la protection réelle dépend de la qualité du bien qui sert de garantie. Nous détaillons ici notre avis sur Profitus en 2026, son fonctionnement, le rendement que l’on peut en attendre, les risques réels et comment activer le bonus de 25 € sur le premier investissement avec le code 40917239.
Profitus, comment ça marche
Profitus est une plateforme de crowdfunding immobilier fondée en Lituanie et active depuis 2018. Son modèle consiste à mettre en relation des investisseurs particuliers avec des entreprises ou des promoteurs qui cherchent à financer des projets immobiliers. En échange, nous percevons un taux d’intérêt fixe convenu dès le départ.
La différence avec les plateformes de prêts à la consommation comme Mintos, ou de prêts aux entreprises comme Maclear, c’est que sur Profitus les investissements sont adossés à des garanties immobilières. Le prêt est généralement assorti d’une hypothèque de premier ou de deuxième rang sur un actif précis et, dans certains cas, de garanties supplémentaires de l’emprunteur.
Profitus dispose de la licence européenne de prestataire de services de financement participatif (ECSP) et est supervisée par la Banque de Lituanie. Cette régulation apporte un cadre commun européen, davantage d’obligations de transparence et certains contrôles sur l’activité de la plateforme, mais elle ne transforme pas l’investissement en produit sans risque et ne couvre pas les défauts des emprunteurs.
Un détail technique intéressant : Profitus agit comme intermédiaire entre emprunteurs et investisseurs. En pratique, le droit de créance reste rattaché au prêt financé et ne devrait pas disparaître du simple fait que la plateforme rencontrerait des difficultés d’entreprise. Cela dit, en cas d’insolvabilité de la plateforme ou de l’emprunteur, le recouvrement pourrait être lent et complexe.
Comment se passe l’investissement
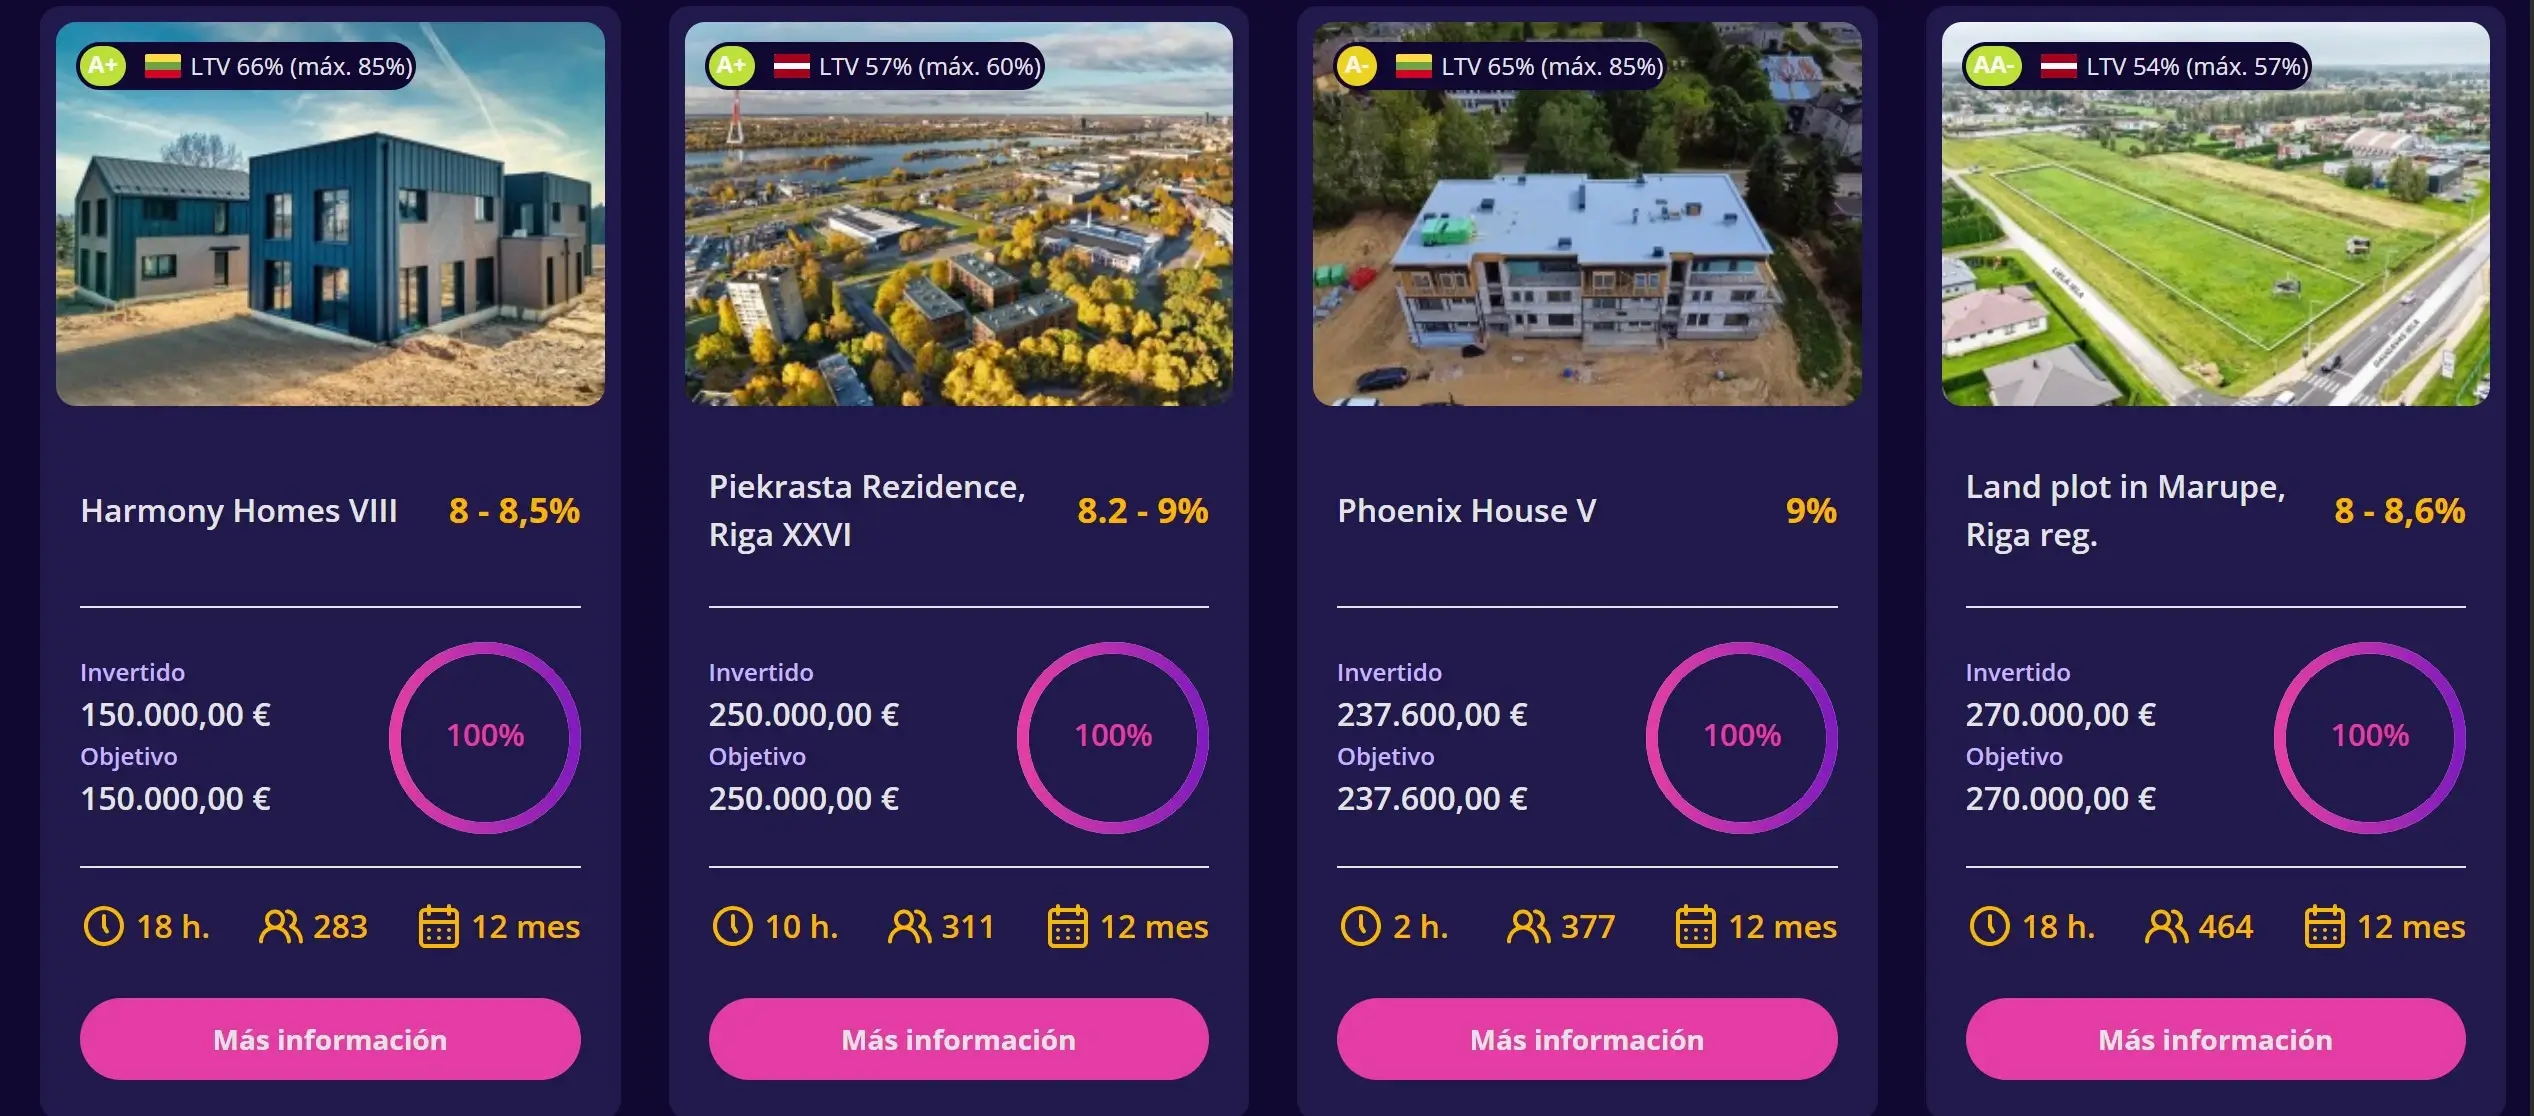
- Profitus publie un projet immobilier avec sa documentation, sa note, sa durée, son LTV, son rendement et ses garanties.
- Nous investissons à partir de 100 euros.
- L’emprunteur verse les intérêts selon le calendrier du projet.
- À l’échéance, si tout se passe bien, le capital est remboursé.
- Si l’emprunteur ne paie pas, Profitus engage le recouvrement en exécutant la garantie.
La plupart des opportunités sont des prêts à court ou moyen terme, en général de 6 à 24 mois. Le rendement se situe le plus souvent entre 8 % et 11 % par an sur les projets les plus courants, avec des opportunités au-dessus ou en dessous selon le risque.
Le système de notation de Profitus
Profitus utilise une notation interne pour classer le risque des projets. Elle tient compte du LTV, de la qualité du bien, de l’expérience de l’emprunteur, de l’emplacement de l’actif, des garanties offertes et de la structure financière du projet.
C’est un outil utile pour comparer les projets à l’intérieur de la plateforme, mais il ne doit pas être pris pour une garantie, ni servir de seul critère d’investissement. Un projet bien noté peut lui aussi prendre du retard si le promoteur manque de liquidité, si le marché immobilier se refroidit ou si la vente se complique.
L’ouverture à d’autres marchés
Née centrée sur la Lituanie et les pays baltes, Profitus publie depuis quelques années des projets sur d’autres marchés européens, principalement en Espagne. Cela permet d’accéder à des zones plus connues, comme Marbella ou la Costa del Sol, sans dépendre uniquement du marché balte.
Le portefeuille historique reste malgré tout très concentré sur la Lituanie, avec un nombre de projets bien inférieur à celui des grandes plateformes immobilières. Plutôt que comme une plateforme multi-marchés, nous la voyons comme un moyen de diversifier à l’intérieur de l’immobilier européen, avec une exposition principale aux pays baltes.
Rendement de Profitus : ce qu’on peut réellement attendre
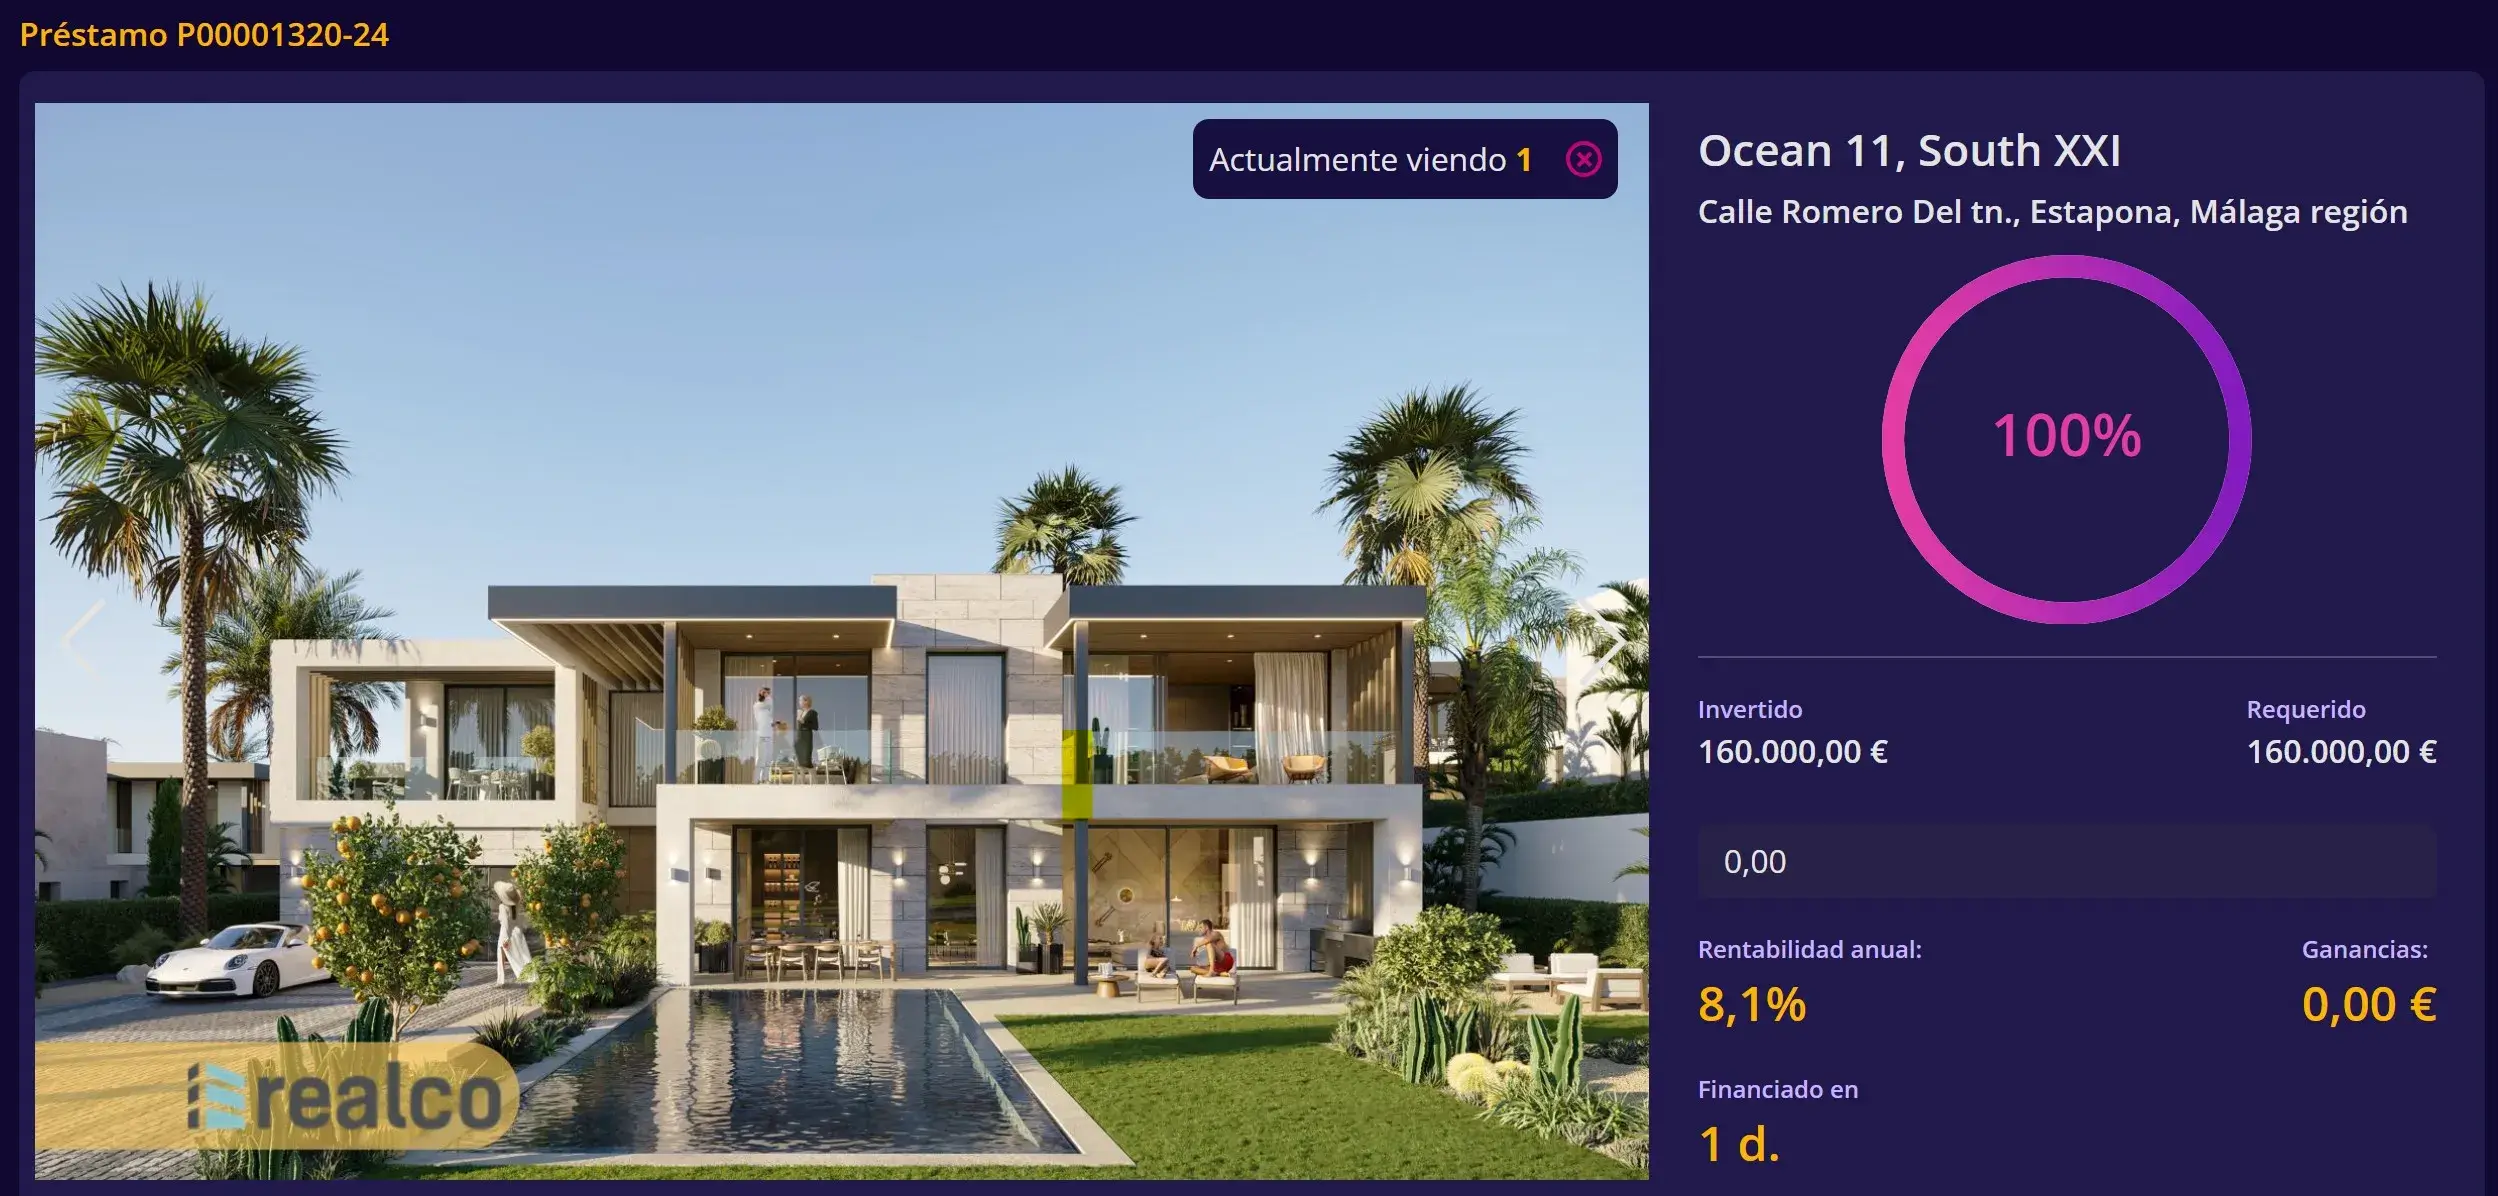
La plupart des plateformes de crowdfunding immobilier annoncent des rendements à deux chiffres pour attirer les investisseurs. En pratique, on trouve le plus souvent des opportunités autour de 8 à 11 % par an, certaines pouvant offrir davantage quand le risque, la durée ou la structure du prêt sont eux aussi plus élevés.
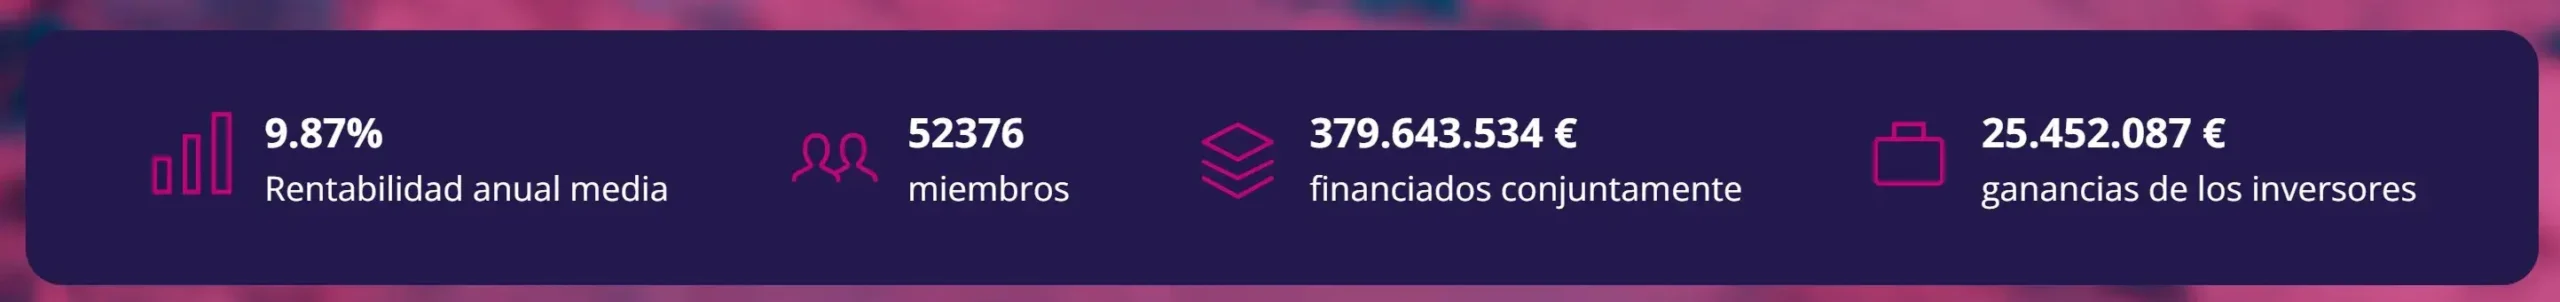
Un point à mettre au crédit de Profitus, c’est sa transparence : la plateforme communique un rendement moyen de 9,87 %, un chiffre qu’elle pourrait arrondir à la hausse pour soigner son image, et qu’elle n’arrondit pas. Autre bon point, beaucoup de projets versent des intérêts périodiques, ce qui génère de la trésorerie et permet de réinvestir. Le revers, c’est que si un prêt passe en retard ou en recouvrement, le capital reste bloqué jusqu’à ce que l’emprunteur régularise ou que la garantie soit exécutée.
Le bonus de bienvenue : code 40917239
Profitus offre un bonus de 25 euros sur le premier investissement à qui s’inscrit avec un code de parrainage. Le code est 40917239.
Comment activer le bonus :
- S’inscrire sur Profitus avec notre lien de parrainage.
- Saisir le code 40917239 pendant l’inscription ou dans la rubrique profil.
- Compléter la vérification KYC.
- Réaliser un premier investissement d’au moins 100 €.
- Les 25 € sont ensuite crédités selon les conditions en vigueur.
Le bonus ne devrait pas être la raison principale d’investir, mais il améliore le point d’entrée si nous avions déjà décidé de tester la plateforme avec un petit montant.
Les risques de Profitus
Pas de garantie de rachat
Profitus ne fonctionne pas comme les plateformes de prêts à la consommation à garantie de rachat. Ici, la protection ne vient pas du rachat par un initiateur, mais du bien immobilier qui adosse le prêt.
Il y a bien une sûreté réelle derrière : une hypothèque sur un actif immobilier. Mais si l’emprunteur ne paie pas, récupérer l’argent peut demander une procédure judiciaire, la vente du bien et du temps. Ce n’est pas une protection immédiate.
Projets en retard et en recouvrement
La plateforme publie des données sur les prêts remboursés, ceux payés à l’heure, ceux en retard et ceux en recouvrement. Le pourcentage n’a rien d’alarmant pour une plateforme immobilière de cette ancienneté, mais il rappelle l’essentiel : les retards existent et font partie de ce type d’investissement.
Quand un projet passe en recouvrement, le capital peut rester bloqué des mois. Même avec une garantie hypothécaire, rien ne dit combien de temps prendra la récupération ni si l’intégralité des intérêts prévus sera perçue.
Le LTV : une protection réelle, mais pas infaillible
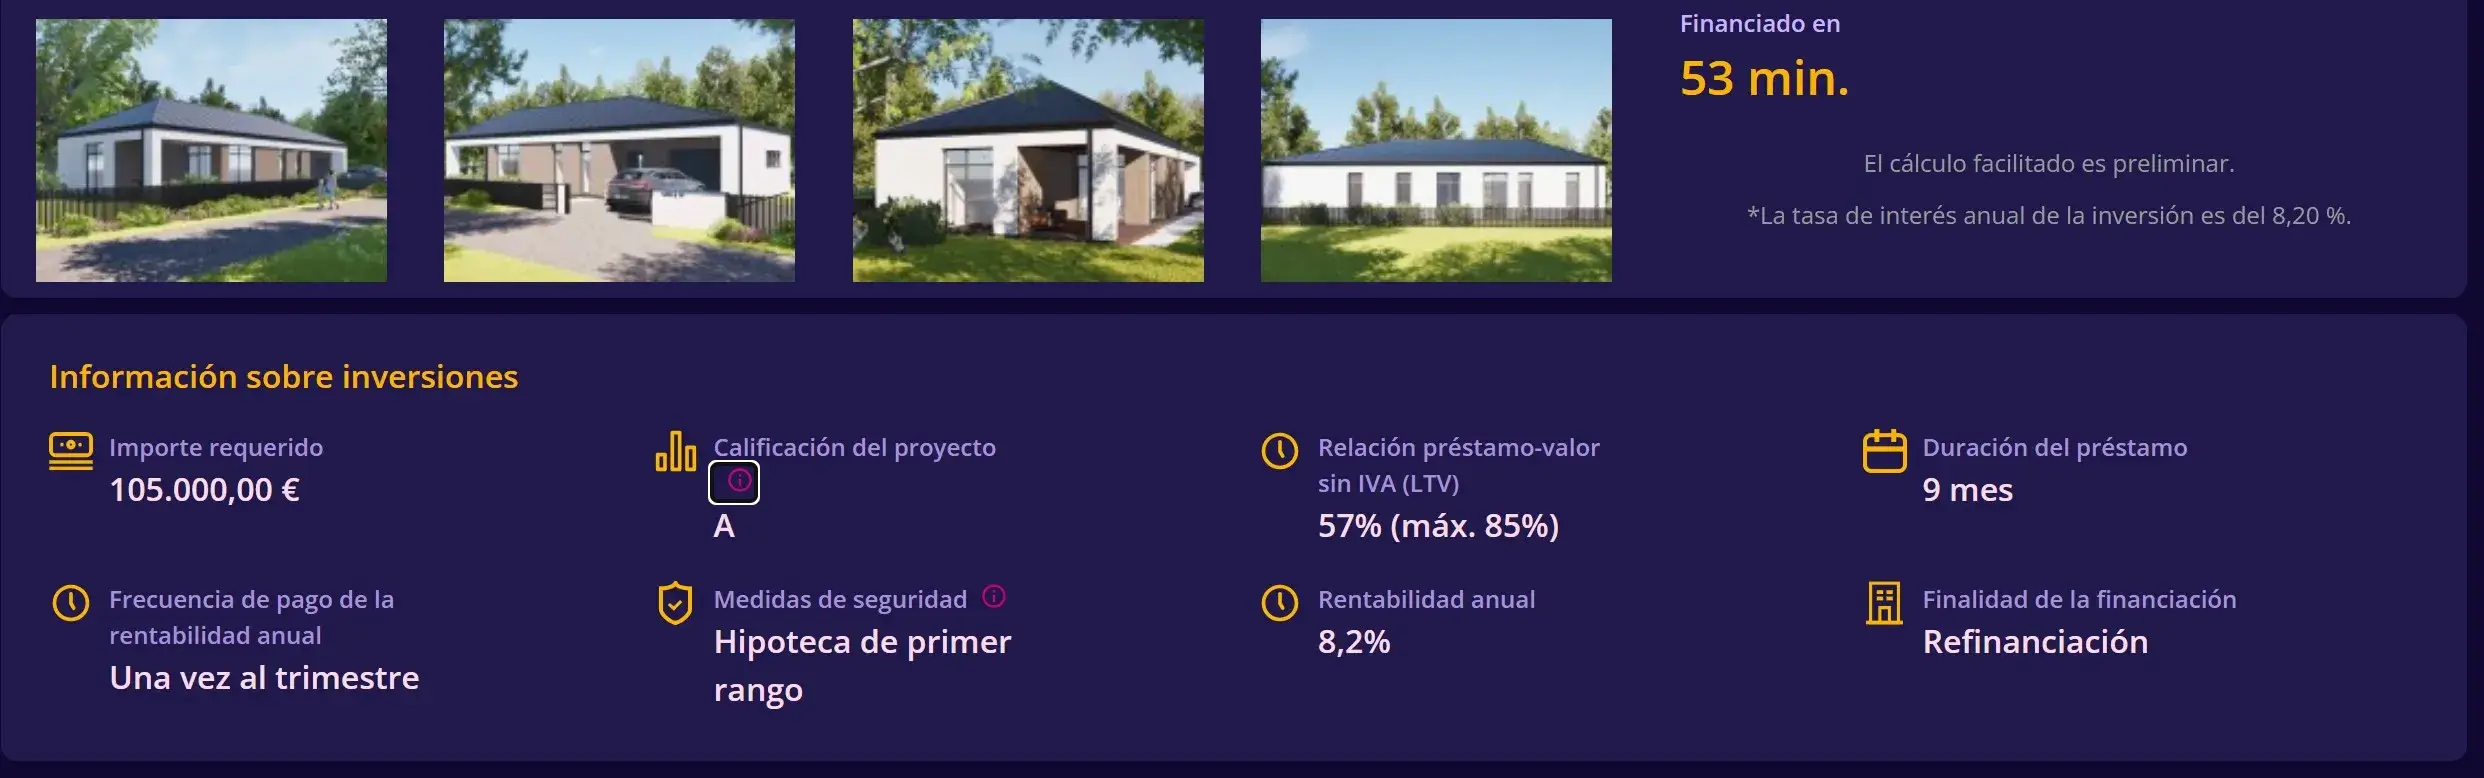
Le LTV (Loan to Value) indique quel pourcentage de la valeur du bien représente le prêt. Un LTV de 70 % signifie que le prêt équivaut à 70 % de la valeur estimée de l’actif, laissant une marge théorique de sécurité de 30 %.
Profitus travaille généralement avec des LTV plutôt maîtrisés, autour de 65 à 70 %. Cela offre un matelas appréciable, mais n’élimine pas le risque. Les expertises peuvent être optimistes, les frais de recouvrement rognent la marge, et la valeur de marché d’un bien peut baisser si le cycle immobilier se retourne.
Le financement par tranches
Certains projets se financent en plusieurs tranches. Ce n’est pas nécessairement négatif, mais cela impose de bien lire le dossier. Si une tranche dépend de l’achèvement des suivantes ou de la capacité du promoteur à obtenir d’autres financements, le risque peut être plus élevé que sur un prêt simple.
Avant d’investir sur un projet par tranches, il vaut mieux vérifier quelle partie du projet est financée, quelles garanties couvrent cette tranche précise et quel est le rang des investisseurs par rapport aux autres dettes.
Le risque géographique
L’essentiel de l’historique de Profitus se trouve en Lituanie et dans les pays baltes. C’est un avantage pour diversifier hors de son marché domestique, mais cela implique aussi de dépendre de marchés immobiliers que nous connaissons sans doute moins bien.
Les projets espagnols sont intéressants, mais ils ne font pas encore de Profitus une plateforme centrée sur ce marché. L’essentiel reste de diversifier par pays, par emprunteur, par type de projet et par échéance.
À qui Profitus peut convenir, et à qui elle ne convient pas
Profitus peut trouver sa place chez des investisseurs qui comprennent déjà le crowdfunding immobilier et veulent diversifier avec des projets adossés à une hypothèque. Nous ne la voyons pas comme une plateforme où concentrer beaucoup de capital, mais comme une option intéressante dans un portefeuille P2P diversifié.
À qui elle peut convenir
Elle peut avoir du sens si nous cherchons une exposition à l’immobilier européen, si nous voulons diversifier au-delà de notre marché domestique et si nous acceptons un rendement potentiellement inférieur à celui d’autres plateformes.
Cela peut coller si :
- nous avons déjà un peu d’expérience en crowdlending ou en P2P ;
- nous cherchons des prêts adossés à des biens immobiliers ;
- nous voulons diversifier géographiquement ;
- nous pouvons accepter des durées de 6 à 24 mois, voire plus en cas de retard ;
- nous n’avons pas besoin de liquidité immédiate.
À qui nous ne la conseillons pas
Nous ne recommanderions pas Profitus comme première plateforme à quelqu’un qui débute et cherche la simplicité maximale. Elle ne convient pas non plus à de l’argent dont nous pourrions avoir besoin à court terme, la liquidité n’étant pas garantie dans ce secteur.
Nous ne la conseillons pas si :
- nous débutons et comprenons mal le risque des prêts immobiliers ;
- nous cherchons un placement liquide ;
- nous voulons éviter totalement les retards et les procédures de recouvrement ;
- nous ne voulons pas d’exposition aux pays baltes ;
- nous allons investir de l’argent dont nous pourrions avoir besoin rapidement.
Profitus sur Trustpilot : ce que disent les investisseurs
Au-delà des investisseurs de confiance que nous suivons, nous allons aussi lire les avis d’autres clients des plateformes où nous comptons investir, pour repérer les problèmes qui reviennent. Nous passons par Trustpilot. Profitus y affiche 3,9 sur 5 pour plus de 600 avis publiés. C’est une note correcte, sans être excellente.
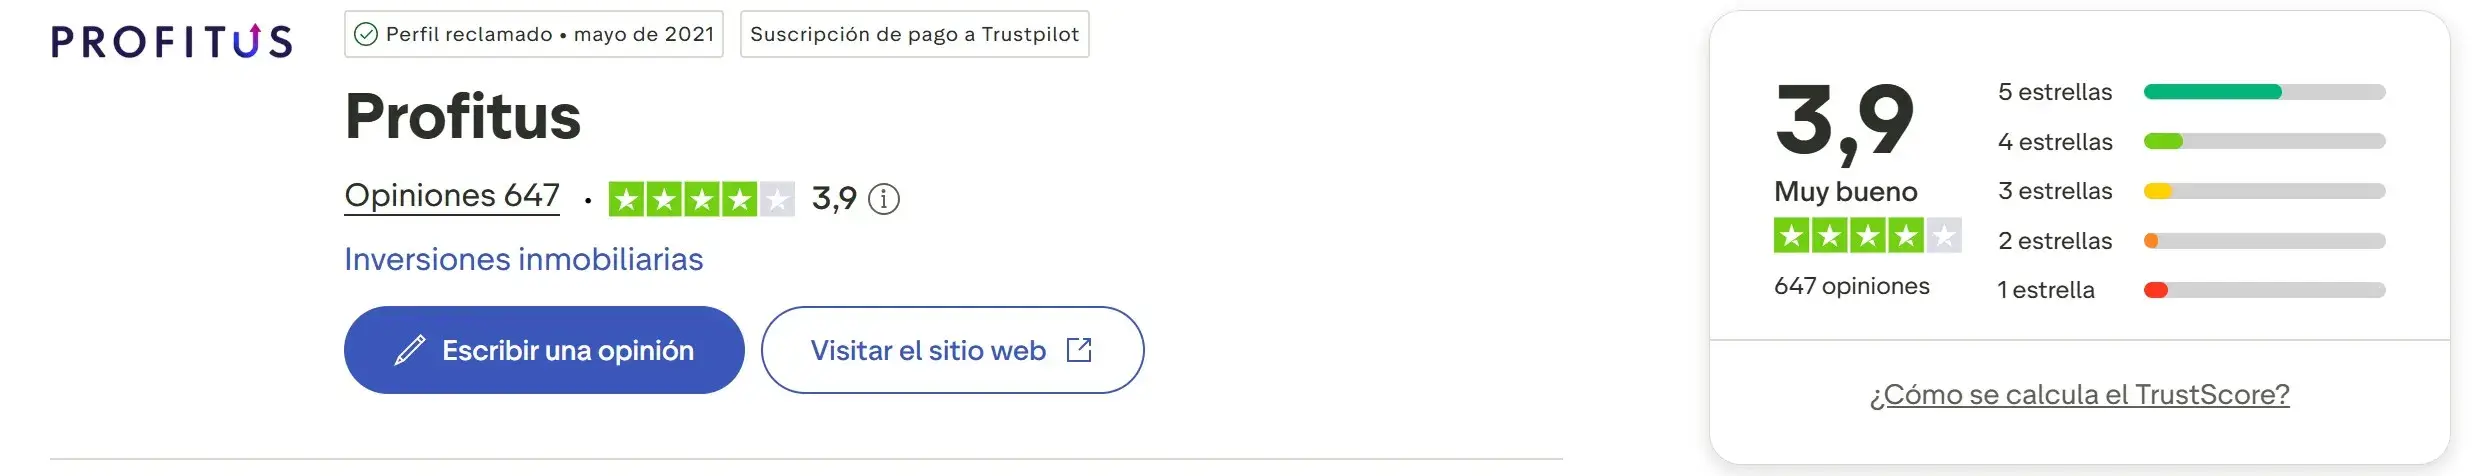
Les avis positifs saluent surtout la simplicité de la plateforme, la clarté des informations projet par projet et des paiements qui se sont bien déroulés dans de nombreux cas.
Les critiques portent sur les retards, une communication perfectible sur certains projets, le reporting fiscal et l’impossibilité d’annuler un investissement avant l’échéance. Cela n’invalide pas la plateforme, mais confirme que ce n’est pas un placement pour qui cherche une tranquillité absolue.
Profitus ou EstateGuru : le comparatif rapide
On compare souvent Profitus et EstateGuru, les deux étant des plateformes baltes de crowdfunding immobilier. Nous ne les mettons pourtant pas sur le même plan aujourd’hui. EstateGuru a plus de volume historique et plus de notoriété, mais elle a aussi traversé une période compliquée avec de nombreux projets en recouvrement. Profitus est plus petite, mais garde une image plus stable dans sa niche.
| Critère | Profitus | EstateGuru |
|---|---|---|
| Siège et régulation | Lituanie, ECSP | Estonie, ECSP |
| Type d’investissement | Prêts immobiliers avec garantie hypothécaire | Prêts immobiliers avec garantie hypothécaire |
| Volume historique | Plus faible, mais en croissance | Volume historique supérieur |
| Investissement minimum | 100 € | 50 € |
| Rendement habituel | 8 à 11 % | Variable selon le projet |
| Marché secondaire | Non | Plus développé |
| Historique récent | Plus stable dans sa niche | Davantage marqué par les recouvrements |
| S’inscrire | Ouvrir un compte → | Ouvrir un compte → |
Notre avis : s’il fallait en choisir une pour commencer aujourd’hui, Profitus nous paraît le choix le plus pertinent. C’est une plateforme plus équilibrée, avec moins de risques et une attention réelle au LTV. EstateGuru peut servir à diversifier, mais demande d’examiner de près sa situation actuelle plutôt que de se fier à sa taille historique.
Comment déclarer les revenus de Profitus en France
Les intérêts versés par Profitus sont des revenus de créances. Pour un résident fiscal français, ils relèvent des produits de placement à revenu fixe, qu’ils soient perçus en France ou à l’étranger.
Le prélèvement forfaitaire unique
Les intérêts sont en principe soumis au prélèvement forfaitaire unique : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total. Il reste possible d’opter pour le barème progressif de l’impôt sur le revenu, mais cette option est globale et s’applique à l’ensemble des revenus de capitaux mobiliers du foyer pour l’année concernée.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
Les intérêts versés par une plateforme étrangère
Profitus est une société lituanienne et ne joue pas le rôle d’établissement payeur français. Les intérêts encaissés depuis l’étranger doivent donc faire l’objet d’un versement de l’acompte d’impôt sur le revenu et des prélèvements sociaux au moyen de la déclaration n° 2778-SD, à déposer dans les quinze premiers jours du mois suivant l’encaissement, puis être reportés sur la déclaration annuelle de revenus.
Source : formulaire 2778-SD sur impots.gouv.fr, mise à jour du 01/02/2026.
Déclarer le compte détenu à l’étranger
Le compte ouvert chez Profitus est un compte détenu à l’étranger. Les comptes ouverts, détenus, utilisés ou clos hors de France doivent être déclarés chaque année avec le formulaire n° 3916 / 3916-bis, joint à la déclaration de revenus. L’oubli est sanctionné par une amende, même en l’absence de revenus.
Source : formulaire 3916 / 3916-bis sur impots.gouv.fr, mise à jour du 23/03/2026.
La dispense d’acompte
Les foyers dont le revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € pour une personne seule ou à 50 000 € pour un couple soumis à imposition commune peuvent demander à être dispensés de l’acompte de 12,8 %. Les prélèvements sociaux restent dus.
Source : impots.gouv.fr, mise à jour du 20/03/2026.
Ce que nous n’avons pas pu confirmer
Profitus indique appliquer une retenue à la source lituanienne sur les intérêts versés aux non-résidents, avec une possibilité de réduction pour les résidents d’un pays lié à la Lituanie par une convention fiscale, sur présentation d’un certificat de résidence fiscale. Nous n’avons pas trouvé de source officielle française décrivant précisément le traitement de cette retenue lituanienne dans le cadre de la convention franco-lituanienne : selon les cas, une imputation sur l’impôt français peut être envisageable, mais nous ne l’affirmons pas. C’est un point à faire valider par un conseiller fiscal ou par votre service des impôts, avec vos relevés Profitus en main.
Profitus met à disposition un relevé annuel des intérêts perçus. C’est le document de base pour préparer la déclaration, mais il ne remplace pas une vérification de votre situation personnelle.
Notre avis final sur Profitus
Profitus nous paraît une plateforme sérieuse dans un segment où le sérieux n’est pas toujours la règle. Elle est agréée ECSP en Lituanie, elle travaille avec des garanties hypothécaires, elle maîtrise ses LTV et elle publie des données lisibles sur l’état de son portefeuille.
Les limites sont claires aussi : pas de marché secondaire, un minimum de 100 € par projet, une exposition concentrée sur les pays baltes et des rendements qui, sans être faibles, restent en dessous de ce que proposent certaines plateformes de prêts à la consommation. À nos yeux, c’est le prix de la garantie immobilière.
Nous la voyons donc comme une brique de diversification, pas comme une plateforme centrale. Si vous construisez un portefeuille de crowdlending, elle peut compléter utilement des acteurs comme Crowdpear sur le crédit lituanien adossé à de l’immobilier ou Urbanitae sur le capital immobilier. Ce que nous ne ferions pas, c’est y placer une part importante de notre épargne en pensant que l’hypothèque supprime le risque.
Prêt à tester la plateforme
Ouvrez un compte chez Profitus et saisissez le code 40917239 pour activer le bonus de bienvenue sur votre premier investissement.
Ouvrir un compte chez Profitus →Questions fréquentes sur Profitus
Profitus est-elle une plateforme régulée ?
Oui. Profitus dispose de l’agrément européen de prestataire de services de financement participatif (ECSP), délivré par la Banque de Lituanie. Cet agrément impose des obligations d’information, de gouvernance et de protection des investisseurs, mais il ne garantit ni le capital ni le rendement.
Quel est le montant minimum pour investir ?
100 € par projet. C’est plus élevé que sur les plateformes de prêts à la consommation, où l’on peut souvent commencer avec 10 € ou 50 €, ce qui rend la diversification plus lente au départ.
Profitus a-t-elle un marché secondaire ?
Non. Il faut partir du principe que l’argent investi reste engagé jusqu’au remboursement du prêt, et parfois au-delà en cas de retard. C’est l’une des principales limites de la plateforme.
Quel rendement peut-on attendre ?
Les projets publiés affichent généralement entre 8 et 11 % par an. Le rendement réellement perçu dépend des retards, des projets en recouvrement et de la fiscalité appliquée à votre situation.
Y a-t-il un bonus de bienvenue ?
Oui, en saisissant le code 40917239 à l’inscription. Le bonus se calcule sur le premier investissement et suppose de respecter les conditions de la plateforme, notamment un montant et un délai minimum. Les conditions peuvent changer, il faut donc toujours les vérifier sur le site avant d’investir.
Combien de temps l’argent reste-t-il bloqué ?
La plupart des prêts ont une durée de 6 à 24 mois. En cas de retard ou de recouvrement, le délai réel peut être nettement plus long, sans échéance garantie.
Que se passe-t-il si un emprunteur ne rembourse pas ?
Profitus engage une procédure de recouvrement et peut faire jouer la garantie hypothécaire, ce qui implique en pratique la vente du bien. Le processus prend du temps et ne garantit pas la récupération de l’intégralité du capital et des intérêts prévus.
Faut-il déclarer le compte Profitus en France ?
Oui. Il s’agit d’un compte détenu à l’étranger, à déclarer chaque année avec le formulaire 3916 / 3916-bis, même sans revenus sur l’année. Les intérêts perçus suivent par ailleurs les règles exposées plus haut.